फिनकॉमिक्स #02

चक्रवृद्धि का महासंग्राम: देरी की असली कीमत

5 साल की देरी से ₹35 लाख का नुकसान कैसे हुआ?

#1दो दोस्तों की शुरुआत22 साल की उम्र
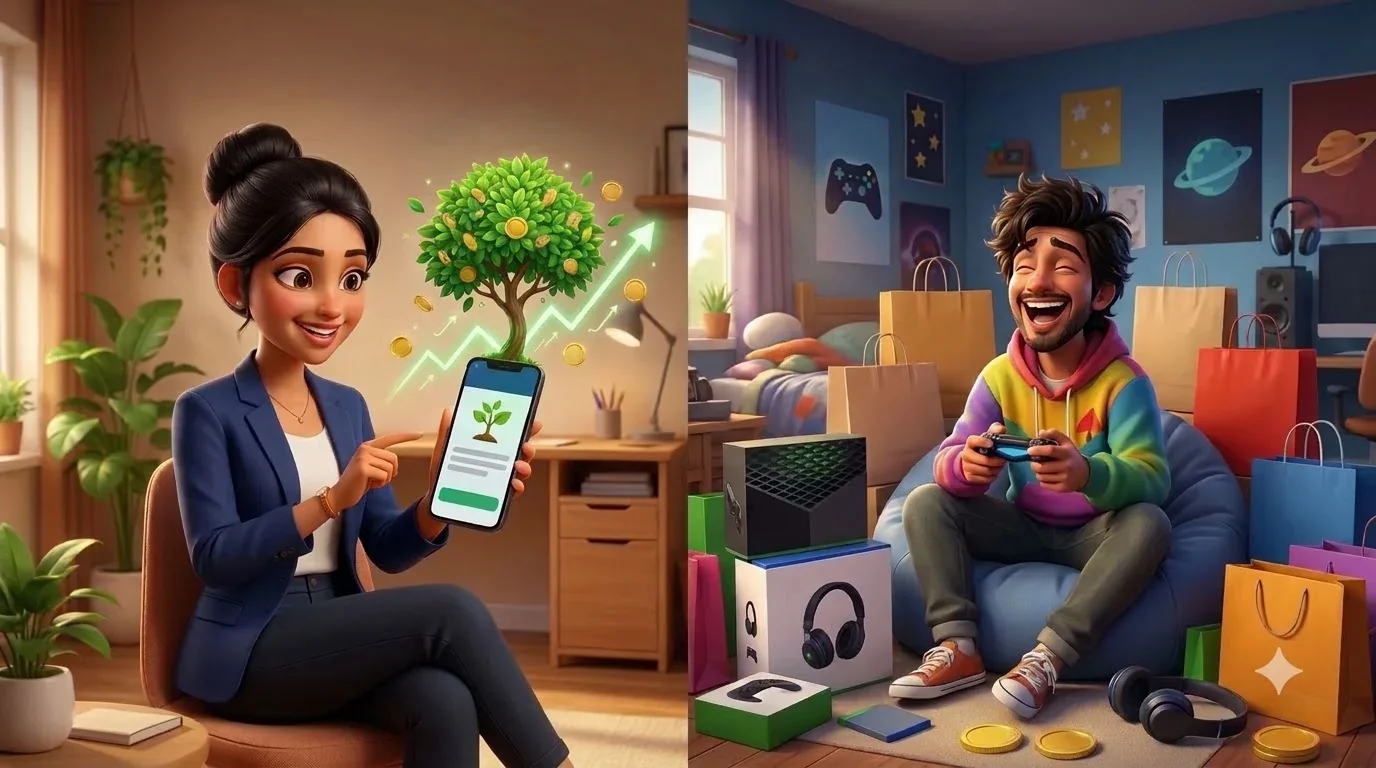
प्रिया 22 साल की उम्र में अनुशासित निवेश शुरू करती है, जबकि रोहन लाइफस्टाइल खर्च के लिए निवेश टाल देता है।
प्रिया और रोहनकॉलेज सहकर्मी

प्रिया: "मैं अपनी पहली सैलरी से हर महीने ₹5,000 की SIP शुरू कर रही हूँ।" रोहन: "अरे अभी तो जिंदगी जीने और गैजेट्स खरीदने के दिन हैं! मैं 27 में शुरू करूँगा!"
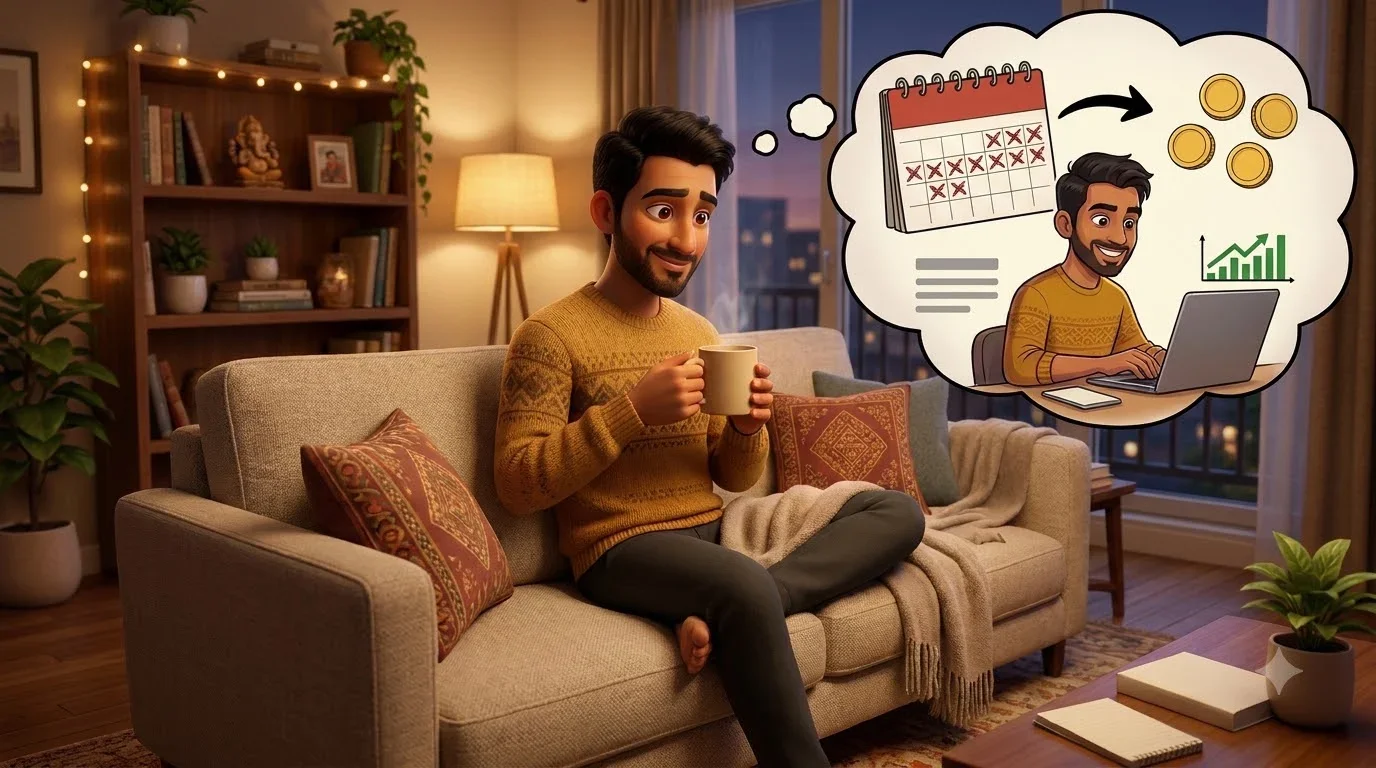
#25 साल बाद (27 की उम्र)देरी से शुरुआत

रोहन 5 साल देर से वही ₹5,000 की एसआईपी शुरू करता है, यह मानकर कि छूटे हुए साल ज़्यादा फर्क नहीं डालेंगे।

रोहनकॉन्फिडेंट

देखा प्रिया! मेरी सैलरी बढ़ गई है, तो अब मैं भी ₹5,000/माह की एसआईपी शुरू कर रहा हूँ। पाँच साल से क्या फर्क पड़ता है — मैं जल्दी बराबरी कर लूँगा!

#345 की उम्र में बड़ा खुलासाचक्रवृद्धि का जादू

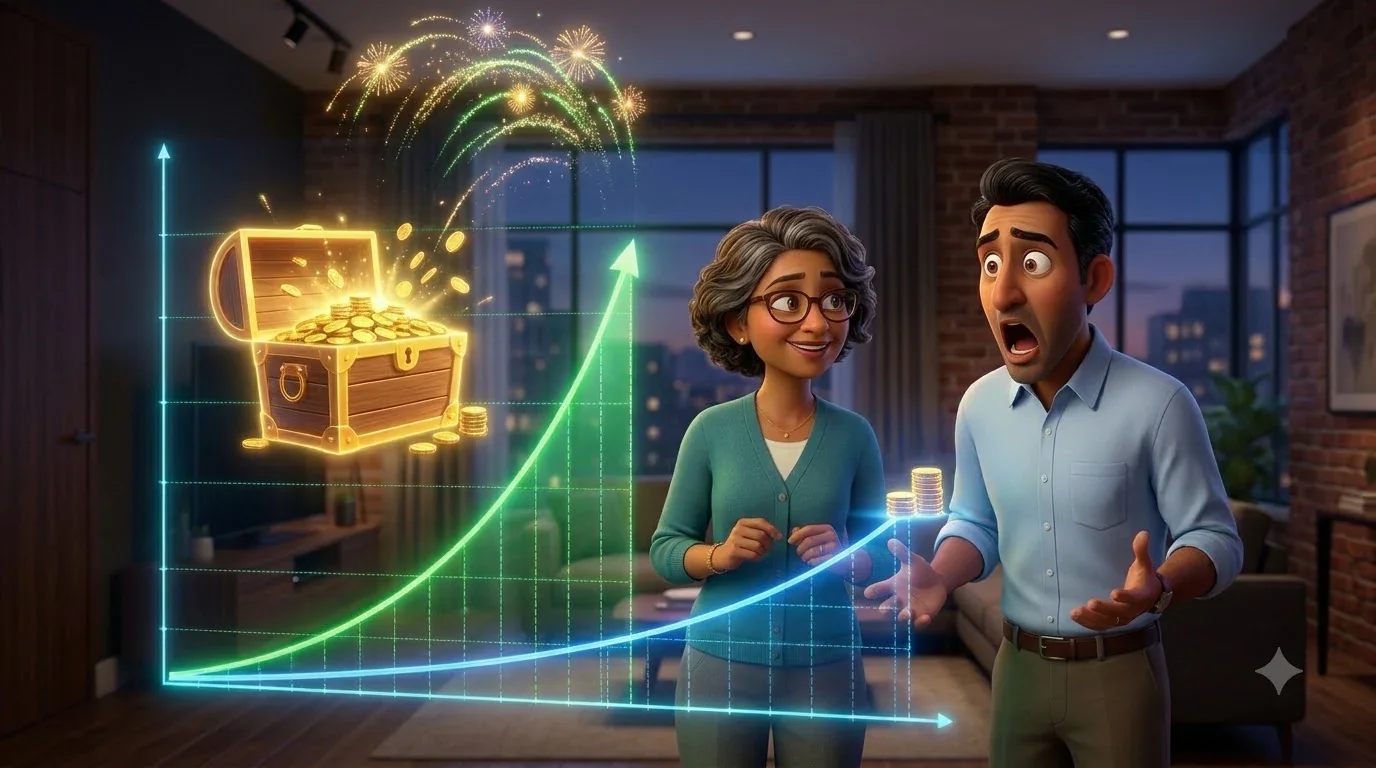
12% सालाना अनुमानित रिटर्न पर प्रिया के पाँच साल पहले शुरू करने से ऐसी बढ़त बनी, जिसकी बराबरी रोहन हर महीने लगभग दोगुना निवेश करके ही कर पाता।

प्रियास्मार्ट इन्वेस्टर

रोहन, हम दोनों ने ₹5,000 महीना लगाया। तुमने ₹10.8 लाख लगाकर ₹38.3 लाख बनाए, मैंने ₹13.8 लाख लगाकर ₹73.7 लाख। उन पाँच सालों ने तुमसे ₹35.4 लाख छीन लिए — बराबरी करने के लिए तुम्हें ₹9,622 महीना लगाना पड़ता, लगभग दोगुना।

#4सीख और समझदारीआज ही शुरू करें

निवेश में देरी करने की कीमत बहुत भारी होती है। समय ही सबसे बड़ा धन निर्माता है।

प्रिया और रोहनजागरूक

सबसे अच्छा समय 5 साल पहले था, और दूसरा सबसे अच्छा समय "आज" है! छोटी रकम से ही सही, लेकिन बिना देरी किए SIP तुरंत शुरू करें!

⚡

अपना पर्सनल डिले लॉस कैलकुलेट करें

स्लाइडर को हिलाकर देखें कि 6 महीने या 2 साल की देरी आपके कॉर्पस को कितना कम कर देती है।

एसआईपी निवेश और देरी के पैरामीटर

₹
₹1,000₹2.00 लाख
%
1%30%
1 वर्ष40 वर्ष
त्वरित चयन:
0120
हमेशा के लिए गंवाई गई संपत्ति
₹6.82 लाख
13.5% कॉर्पस का नुकसान
यदि आज से शुरू किया
₹50.46 लाख
निवेश: ₹18.00 लाख
12 महीने बाद
₹43.64 लाख
निवेश: ₹16.80 लाख
उसी लक्ष्य तक पहुंचने के लिए कितनी अतिरिक्त एसआईपी चाहिए?
₹11,562 / माह
समान लक्ष्य तक पहुँचने के लिए हर महीने ₹1,562 अतिरिक्त निवेश करना होगा।

अलग-अलग देरी अवधियों में संपत्ति का नुकसान

ऐसे दिखाएँ
  • 0 महीने (आज से शुरू)
    अंतिम कॉर्पस
    ₹50.46 लाख
    कुल संपत्ति का नुकसान
    ₹0 (कोई नुकसान नहीं)
    आवश्यक कैच-अप एसआईपी
    ₹10,000/माह
  • 6 महीने की देरी
    अंतिम कॉर्पस
    ₹46.95 लाख
    कुल संपत्ति का नुकसान
    ₹3.51 लाख
    आवश्यक कैच-अप एसआईपी
    ₹10,748/माह
  • 1 वर्ष की देरी
    अंतिम कॉर्पस
    ₹43.64 लाख
    कुल संपत्ति का नुकसान
    ₹6.82 लाख
    आवश्यक कैच-अप एसआईपी
    ₹11,562/माह
  • 2 वर्ष की देरी
    अंतिम कॉर्पस
    ₹37.59 लाख
    कुल संपत्ति का नुकसान
    ₹12.86 लाख
    आवश्यक कैच-अप एसआईपी
    ₹13,422/माह
  • 3 वर्ष की देरी
    अंतिम कॉर्पस
    ₹32.23 लाख
    कुल संपत्ति का नुकसान
    ₹18.23 लाख
    आवश्यक कैच-अप एसआईपी
    ₹15,658/माह
  • 5 वर्ष की देरी
    अंतिम कॉर्पस
    ₹23.23 लाख
    कुल संपत्ति का नुकसान
    ₹27.22 लाख
    आवश्यक कैच-अप एसआईपी
    ₹21,717/माह

वार्षिक कॉर्पस वृद्धि: आज बनाम देरी से शुरुआत

देरी की कीमत, आपके आंकड़ों के साथ

मानक सूत्र
देरी की कीमत = आज शुरू करने पर कोष - बाद में शुरू करने पर कोष (वही अंतिम तिथि)
लाइव गणना (आपके मान डालकर)
मासिक एसआईपी (P):₹10,000
देरी (d):12
देरी की कीमत (Cost):₹6.82 लाख
भरपाई के लिए अतिरिक्त एसआईपी (Extra):₹1,562
मान रखने के बाद सूत्र:
12 महीने की देरी से ₹6.82 लाख का नुकसान
देरी की कीमत:₹6.82 लाख

जो किस्तें छूटती हैं वे सबसे शुरुआती होती हैं, और वही सबसे लंबे समय तक चक्रवृद्धि होतीं। इसीलिए शुरुआत में थोड़ी देरी भी छूटी किस्तों से कहीं अधिक महँगी पड़ती है, और बाद में भरपाई के लिए छोड़ी गई किस्त से कहीं बड़ी एसआईपी चाहिए।

चक्रवृद्धि ब्याज और समय की शक्ति (The Mathematics of Delay)

म्यूचुअल फंड में धन निर्माण का 80% हिस्सा अंतिम कुछ वर्षों में बनता है, लेकिन उस घातीय वृद्धि (Exponential Growth) की नींव शुरुआती महीनों के निवेश पर टिकी होती है। जब आप 1 वर्ष की देरी करते हैं, तो आप केवल 12 किश्तें नहीं छोड़ते, बल्कि उन 12 किश्तों पर 15 वर्षों तक मिलने वाले 12% वार्षिक चक्रवृद्धि लाभ को हमेशा के लिए खो देते हैं।