चरण 2: पहली नौकरी (उम्र 18–28)

पहले ऑफर लेटर से लेकर आर्थिक आजादी

राहुल (22) और टेक लीड प्रिया (26) की 36-पैनल वाली इंटरैक्टिव कॉमिक्स। सीटीसी का सच समझें, महंगाई को मात दें, क्रेडिट कार्ड के कर्ज़ के जाल से बचें, और पहले महीने से निवेश शुरू करें।

अध्याय 1 कॉमिक शुरू करें (36 पैनल्स)➜
बेंगलुरु टेक कैंपस पहुँचता राहुल - फिनयूथ
अध्याय 1: ₹12 लाख सीटीसी का रहस्य

आपकी करियर वित्तीय यात्रा

मिशन पूरा करें और वास्तविक जीवन के पैसे के कौशल का स्तर बढ़ाएं।

पहला ऑफर लेटर: सीटीसी और इन-हैंड सैलरी का असली गणित
अध्याय 1 • पहली नौकरी और वेतन6 मिनट में पढ़ें

पहला ऑफर लेटर: सीटीसी और इन-हैंड सैलरी का असली गणित

जानिए ₹8 लाख या ₹12 लाख के ऑफर लेटर पर बैंक खाते में उम्मीद से कम पैसे क्यों आते हैं। बेसिक, एचआरए, ईपीएफ, ग्रेच्युटी और टीडीएस का पूरा विश्लेषण।
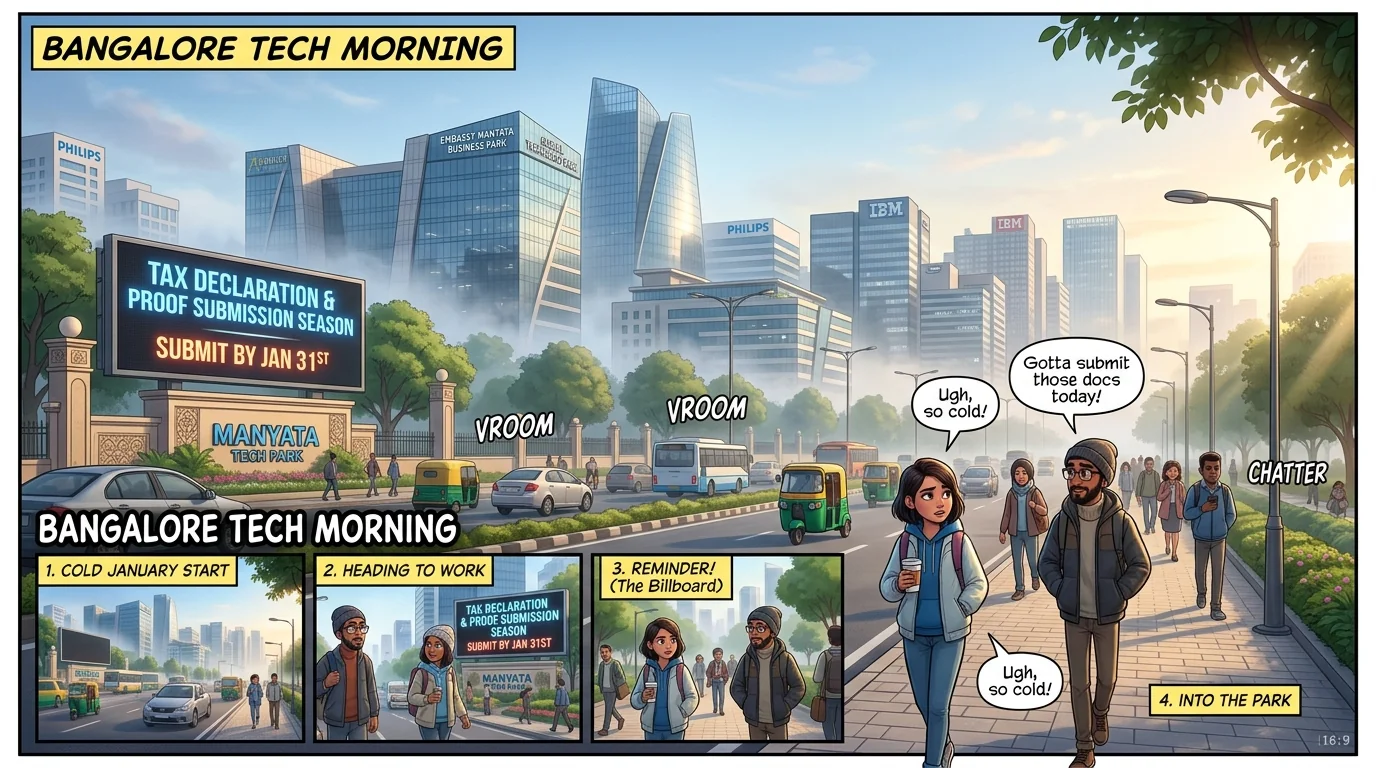
💡 नियम:इन-हैंड सैलरी = सीटीसी माइनस (ईपीएफ + ग्रेच्युटी + टीडीएस टैक्स + प्रोफेशनल टैक्स)। कभी भी ग्रॉस सीटीसी के हिसाब से खर्चे तय न करें।
22 साल के युवाओं के लिए टैक्स गाइड: ओल्ड बनाम न्यू टैक्स रिजीम
अध्याय 2 • आयकर और टैक्स बचत5 मिनट में पढ़ें

22 साल के युवाओं के लिए टैक्स गाइड: ओल्ड बनाम न्यू टैक्स रिजीम

जानिए ₹12.75 लाख तक की सैलरी पर न्यू टैक्स रिजीम में शून्य टैक्स कैसे बनता है। 80C छूट के नाम पर गलत बीमा पॉलिसी खरीदने से बचें।
💡 नियम:वित्त वर्ष 2026-27 के नियमों के तहत न्यू रिजीम में ₹12.75 लाख तक की सैलरी पर ₹0 टैक्स लगता है (₹75 हज़ार स्टैंडर्ड डिडक्शन + ₹12 लाख कर योग्य आय तक धारा 156 (पुरानी 87A) की छूट)। ज़्यादातर नए युवाओं के लिए न्यू रिजीम बिना कागज़ी झंझट के बेहतर है।
हेल्थ शील्ड और 6 महीने का इमरजेंसी फंड
अध्याय 3 • सुरक्षा और इमरजेंसी फंड5 मिनट में पढ़ें

हेल्थ शील्ड और 6 महीने का इमरजेंसी फंड

जानिए सिर्फ कंपनी के हेल्थ इंश्योरेंस पर निर्भर रहना क्यों जोखिम भरा है। शेयर बाजार में जाने से पहले 6 महीने का सुरक्षित इमरजेंसी फंड बनाएं।
💡 नियम:इमरजेंसी फंड = 6 महीने का खर्च लिक्विड फंड या बैंक स्वीप एफडी में। कंपनी के अलावा स्वयं का ₹10-15 लाख का पर्सनल हेल्थ इंश्योरेंस जरूर रखें।
यूलिप और एंडोमेंट का जाल: बीमा और निवेश को कभी न मिलाएं
अध्याय 4 • बीमा और वेल्थ निर्माण6 मिनट में पढ़ें

यूलिप और एंडोमेंट का जाल: बीमा और निवेश को कभी न मिलाएं

जानिए "गारंटीड मनी-बैक" योजनाएं 5% से भी कम रिटर्न क्यों देती हैं। सही फॉर्मूला सीखें: प्योर टर्म इंश्योरेंस + डायरेक्ट इंडेक्स फंड।
💡 नियम:बीमा सुरक्षा के लिए है और निवेश वेल्थ बनाने के लिए। दोनों को मिलाने से सिर्फ एजेंट का कमीशन बनता है। हमेशा प्योर टर्म प्लान लें और बचा हुआ पैसा म्यूचुअल फंड में लगाएं।
क्रेडिट कार्ड और सिबिल (CIBIL) स्कोर: 42% ब्याज का चक्रव्यूह
अध्याय 5 • क्रेडिट कार्ड और लोन स्कोर6 मिनट में पढ़ें

क्रेडिट कार्ड और सिबिल (CIBIL) स्कोर: 42% ब्याज का चक्रव्यूह

जानिए सिर्फ "मिनिमम ड्यू" चुकाने से 42% का भारी ब्याज कैसे लगता है और सिबिल स्कोर कैसे बर्बाद होता है। 30% उपयोग का नियम समझें।
💡 नियम:हमेशा आखिरी तारीख से पहले पूरा बिल (Total Due) भरें। कभी भी सिर्फ मिनिमम ड्यू न दें। सिबिल स्कोर 780+ रखने के लिए लिमिट का 30% से कम ही खर्च करें।
डायरेक्ट इंडेक्स फंड प्लेबुक: 1.4% लागत का फर्क आपकी 27% दौलत कैसे खा जाता है
अध्याय 6 • वेल्थ और म्यूचुअल फंड6 मिनट में पढ़ें

डायरेक्ट इंडेक्स फंड प्लेबुक: 1.4% लागत का फर्क आपकी 27% दौलत कैसे खा जाता है

जानिए 20 की उम्र में ₹5,000 की एसआईपी करना 30 की उम्र में ₹15,000 लगाने से बेहतर क्यों है। रेगुलर बनाम डायरेक्ट फंड और निफ्टी 50 की ताकत समझें।
💡 नियम:कंपाउंडिंग समय के साथ बढ़ती है। 1.63% वाले रेगुलर एक्टिव फंड की जगह 0.19% वाला डायरेक्ट इंडेक्स फंड, 30 साल तक ₹15,000 महीने पर, लगभग ₹1.44 करोड़ ज़्यादा छोड़ता है (12% सालाना के अनुमान पर)।
पहली कार और 20/4/10 का नियम: डाउन पेमेंट, ईएमआई का जाल और कुल खर्च का सच
अध्याय 7 • कार खरीद और कर्ज से बचाव🔥 सीजन 27 मिनट में पढ़ें

पहली कार और 20/4/10 का नियम: डाउन पेमेंट, ईएमआई का जाल और कुल खर्च का सच

जानिए 7 साल के लोन पर ₹16 लाख की कार खरीदने से लगभग 60% सैलरी कैसे खत्म होती है। 20/4/10 का फॉर्मूला और कार का असली खर्च समझें।
💡 नियम:20/4/10 का नियम: कम से कम 20% डाउन पेमेंट नकद दें, लोन की अवधि अधिकतम 4 साल रखें, और कार के कुल मासिक खर्चे (ईएमआई + पेट्रोल + बीमा + सर्विस) इन-हैंड सैलरी के 10% से कम रखें।
फ्रीलांस, मूनलाइटिंग और धारा 44ADA: 50% अनुमानित टैक्स छूट का सच
अध्याय 8 • फ्रीलांसिंग और 44ADA टैक्स🔥 सीजन 27 मिनट में पढ़ें

फ्रीलांस, मूनलाइटिंग और धारा 44ADA: 50% अनुमानित टैक्स छूट का सच

जानिए सॉफ्टवेयर डेवलपर्स और कंसल्टेंट्स बिना किसी सीए ऑडिट के 50% टैक्स छूट कैसे पाते हैं और 15 मार्च को एकमुश्त टैक्स कैसे भरते हैं।

💡 नियम:आयकर अधिनियम, 2025 की धारा 58 (पुरानी 44ADA) के तहत ₹75 लाख तक की प्राप्ति (नकद 5% तक) वाले खास प्रोफेशनल्स 50% को कर योग्य मुनाफा घोषित कर सकते हैं। कम से कम 50% घोषित करने पर नियमित बहीखाते या ऑडिट की ज़रूरत नहीं, और पूरा एडवांस टैक्स 15 मार्च तक एक किस्त में भरा जा सकता है।
प्रामाणिक वित्तीय नियम व संदर्भ

फिन-यूथ का पाठ्यक्रम आयकर अधिनियम 2025 और वित्त वर्ष 2026-27 के कर नियमों, कर्मचारी भविष्य निधि संगठन (ईपीएफओ) के नियमों, सामाजिक सुरक्षा संहिता 2020, और सेबी के म्यूचुअल फंड नियमों पर आधारित है।