होम लोन ओवरड्राफ्ट (MaxGain) बनाम इक्विटी SIP: सही रणनीति क्या है?
जानिए कैसे होम लोन ओवरड्राफ्ट में इमरजेंसी फंड पार्क करके 8.75% टैक्स-फ्री ब्याज बचाया जा सकता है।
होम लोन ओवरड्राफ्ट (MaxGain) बनाम इक्विटी SIP
8.75% गारंटीड टैक्स-फ्री ब्याज बचत बनाम 12% इक्विटी म्यूचुअल फंड
“मेरे पास ₹10 लाख का इमरजेंसी फंड है। क्या मुझे इससे अपना 8.75% का होम लोन चुकाना चाहिए या निफ्टी 50 म्यूचुअल फंड में SIP करनी चाहिए?”
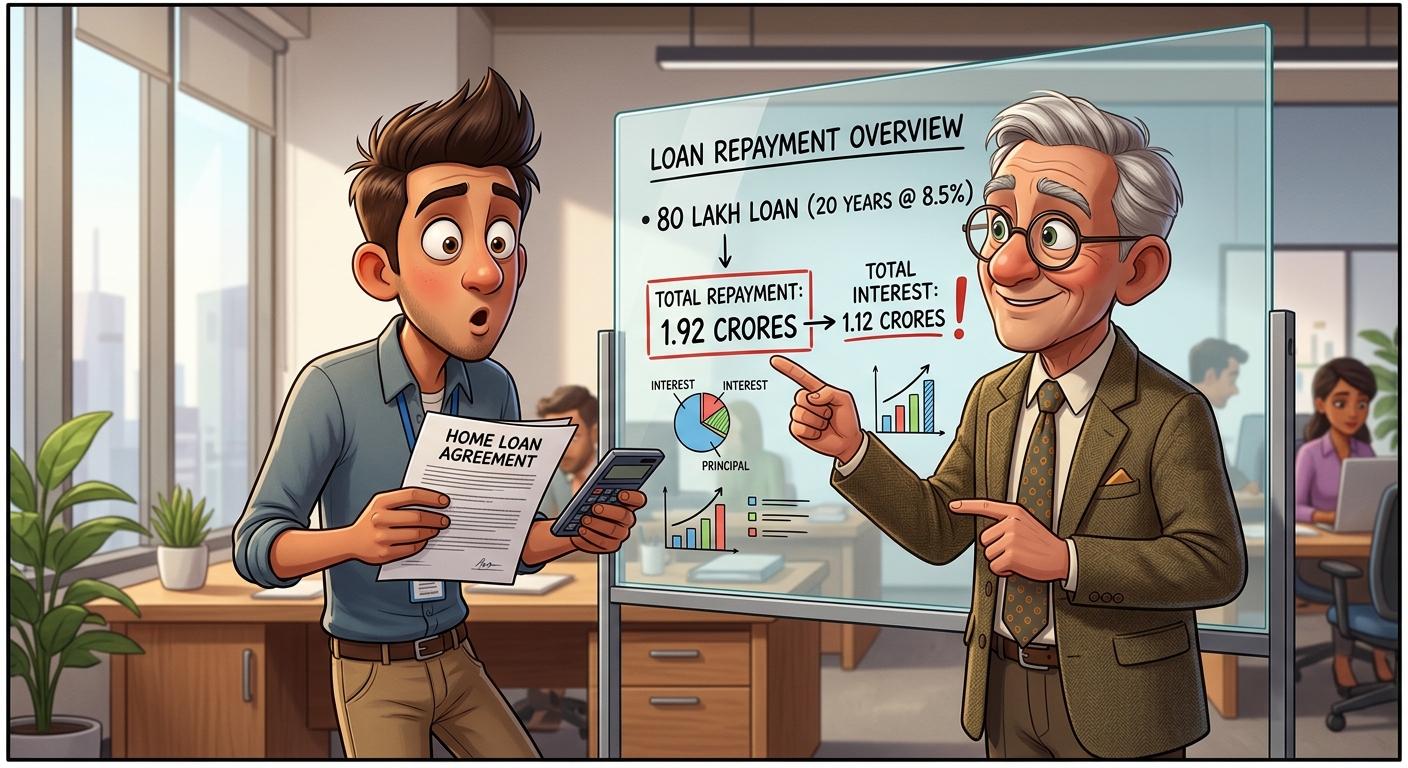
“अमन! तुम अपने पैसे को SBI MaxGain या होम लोन ओवरड्राफ्ट अकाउंट में पार्क कर सकते हो। जब तक पैसा वहाँ रहेगा, तुम्हें 8.75% का ब्याज नहीं देना होगा!”
“इक्विटी में 12% रिटर्न पर 12.5% LTCG टैक्स कटने के बाद नेट रिटर्न ~10.5% मिलता है। जबकि होम लोन का 8.75% ब्याज बचाना 100% टैक्स-फ्री और शून्य जोखिम वाला है!”
“गज़ब! मैं इमरजेंसी फंड को होम लोन ओवरड्राफ्ट में रखूँगा और अतिरिक्त मासिक बचत से इक्विटी SIP जारी रखूँगा!”
लाइव कैलकुलेटर: अपनी ब्याज बचत और SIP रिटर्न की तुलना करें
अपने लोन की राशि, ब्याज दर और मासिक सरप्लस दर्ज करके सटीक परिणाम देखें।
लोन व निवेश पैरामीटर
निफ्टी 50 का लंबी अवधि का ऐतिहासिक औसत: 12-14%
- सामान्य मासिक ईएमआई:
- ₹43,391 /माह
- कुल ब्याज (बिना प्रीपेमेंट):
- ₹54.14 लाख
एसआईपी रणनीति प्रीपेमेंट से बेहतर है!
एसआईपी से ₹22.01 लाख ज़्यादा संपत्ति बनती है!
- अतिरिक्त संपत्ति लाभ
- +₹22.01 लाख
- 8.5% वाले होम लोन को प्रीपे करने के बजाय अतिरिक्त बचत को 12% रिटर्न वाली इक्विटी एसआईपी में लगाने से टैक्स के बाद ₹22.01 लाख ज़्यादा संपत्ति बनती है।
रणनीति 1: लोन प्रीपे करें
गारंटीड रिटर्न- नई लोन अवधि
- 12.9 वर्ष
- ⚡ 7.1 वर्ष की ईएमआई बचती है!
- मासिक भुगतान:
- ₹53,391 /माह
- कुल चुकाया गया ब्याज:
- ₹32.35 लाख
- कुल बचाया गया ब्याज:
- ₹21.79 लाख
- लोन चुकने के बाद एसआईपी कॉर्पस:
- ₹71.71 लाख
- वर्ष 20 पर शुद्ध संपत्ति:
- ₹68.57 लाख
रणनीति 2: एसआईपी में निवेश करें
सबसे ज़्यादा संपत्ति- कुल एसआईपी कॉर्पस
- ₹90.58 लाख
- टैक्स के बाद (12% प्रति वर्ष) · चक्रवृद्धि से वृद्धि
- मासिक एसआईपी राशि:
- ₹10,000 /माह
- कुल निवेशित पूंजी:
- ₹24.00 लाख
- टैक्स से पहले भविष्य का कॉर्पस:
- ₹99.91 लाख
- अनुमानित 12.5% एलटीसीजी टैक्स:
- -₹9.33 लाख
- वर्ष 20 पर शुद्ध संपत्ति:
- ₹90.58 लाख
वर्ष-दर-वर्ष लोन भुगतान और संपत्ति निर्माण तालिका
- वर्ष 1
- सामान्य लोन बकाया
- ₹49.00 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹47.76 लाख
- एसआईपी निवेश कॉर्पस
- ₹1.28 लाख
- संपत्ति में आगे
- एसआईपी (+₹1.28 लाख)
- वर्ष 2
- सामान्य लोन बकाया
- ₹47.92 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹45.32 लाख
- एसआईपी निवेश कॉर्पस
- ₹2.72 लाख
- संपत्ति में आगे
- एसआईपी (+₹2.72 लाख)
- वर्ष 3
- सामान्य लोन बकाया
- ₹46.74 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹42.66 लाख
- एसआईपी निवेश कॉर्पस
- ₹4.35 लाख
- संपत्ति में आगे
- एसआईपी (+₹4.35 लाख)
- वर्ष 4
- सामान्य लोन बकाया
- ₹45.46 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹39.77 लाख
- एसआईपी निवेश कॉर्पस
- ₹6.18 लाख
- संपत्ति में आगे
- एसआईपी (+₹6.18 लाख)
- वर्ष 5
- सामान्य लोन बकाया
- ₹44.06 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹36.62 लाख
- एसआईपी निवेश कॉर्पस
- ₹8.25 लाख
- संपत्ति में आगे
- एसआईपी (+₹8.25 लाख)
- वर्ष 6
- सामान्य लोन बकाया
- ₹42.54 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹33.19 लाख
- एसआईपी निवेश कॉर्पस
- ₹10.58 लाख
- संपत्ति में आगे
- एसआईपी (+₹10.58 लाख)
- वर्ष 7
- सामान्य लोन बकाया
- ₹40.89 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹29.47 लाख
- एसआईपी निवेश कॉर्पस
- ₹13.20 लाख
- संपत्ति में आगे
- एसआईपी (+₹13.20 लाख)
- वर्ष 8
- सामान्य लोन बकाया
- ₹39.09 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹25.41 लाख
- एसआईपी निवेश कॉर्पस
- ₹16.15 लाख
- संपत्ति में आगे
- एसआईपी (+₹16.15 लाख)
- वर्ष 9
- सामान्य लोन बकाया
- ₹37.13 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹20.99 लाख
- एसआईपी निवेश कॉर्पस
- ₹19.48 लाख
- संपत्ति में आगे
- एसआईपी (+₹19.48 लाख)
- वर्ष 10
- सामान्य लोन बकाया
- ₹35.00 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹16.18 लाख
- एसआईपी निवेश कॉर्पस
- ₹23.23 लाख
- संपत्ति में आगे
- एसआईपी (+₹23.23 लाख)
- वर्ष 11
- सामान्य लोन बकाया
- ₹32.68 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹10.95 लाख
- एसआईपी निवेश कॉर्पस
- ₹27.46 लाख
- संपत्ति में आगे
- एसआईपी (+₹27.46 लाख)
- वर्ष 12
- सामान्य लोन बकाया
- ₹30.15 लाख
- प्रीपेमेंट के साथ लोन बकाया
- ₹5.26 लाख
- एसआईपी निवेश कॉर्पस
- ₹32.23 लाख
- संपत्ति में आगे
- एसआईपी (+₹32.23 लाख)
- वर्ष 13
- सामान्य लोन बकाया
- ₹27.40 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹37.59 लाख
- संपत्ति में आगे
- एसआईपी (+₹37.05 लाख)
- वर्ष 14
- सामान्य लोन बकाया
- ₹24.41 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹43.64 लाख
- संपत्ति में आगे
- एसआईपी (+₹36.20 लाख)
- वर्ष 15
- सामान्य लोन बकाया
- ₹21.15 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹50.46 लाख
- संपत्ति में आगे
- एसआईपी (+₹35.23 लाख)
- वर्ष 16
- सामान्य लोन बकाया
- ₹17.60 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹58.14 लाख
- संपत्ति में आगे
- एसआईपी (+₹34.14 लाख)
- वर्ष 17
- सामान्य लोन बकाया
- ₹13.75 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹66.79 लाख
- संपत्ति में आगे
- एसआईपी (+₹32.91 लाख)
- वर्ष 18
- सामान्य लोन बकाया
- ₹9.55 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹76.54 लाख
- संपत्ति में आगे
- एसआईपी (+₹31.52 लाख)
- वर्ष 19
- सामान्य लोन बकाया
- ₹4.98 लाख
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹87.53 लाख
- संपत्ति में आगे
- एसआईपी (+₹29.96 लाख)
- वर्ष 20
- सामान्य लोन बकाया
- ₹101
- प्रीपेमेंट के साथ लोन बकाया
- 🎉 लोन चुक गया!
- एसआईपी निवेश कॉर्पस
- ₹99.91 लाख
- संपत्ति में आगे
- एसआईपी (+₹28.21 लाख)
| वर्ष | सामान्य लोन बकाया | प्रीपेमेंट के साथ लोन बकाया | एसआईपी निवेश कॉर्पस | संपत्ति में आगे |
|---|---|---|---|---|
| वर्ष 1 | ₹49.00 लाख | ₹47.76 लाख | ₹1.28 लाख | एसआईपी (+₹1.28 लाख) |
| वर्ष 2 | ₹47.92 लाख | ₹45.32 लाख | ₹2.72 लाख | एसआईपी (+₹2.72 लाख) |
| वर्ष 3 | ₹46.74 लाख | ₹42.66 लाख | ₹4.35 लाख | एसआईपी (+₹4.35 लाख) |
| वर्ष 4 | ₹45.46 लाख | ₹39.77 लाख | ₹6.18 लाख | एसआईपी (+₹6.18 लाख) |
| वर्ष 5 | ₹44.06 लाख | ₹36.62 लाख | ₹8.25 लाख | एसआईपी (+₹8.25 लाख) |
| वर्ष 6 | ₹42.54 लाख | ₹33.19 लाख | ₹10.58 लाख | एसआईपी (+₹10.58 लाख) |
| वर्ष 7 | ₹40.89 लाख | ₹29.47 लाख | ₹13.20 लाख | एसआईपी (+₹13.20 लाख) |
| वर्ष 8 | ₹39.09 लाख | ₹25.41 लाख | ₹16.15 लाख | एसआईपी (+₹16.15 लाख) |
| वर्ष 9 | ₹37.13 लाख | ₹20.99 लाख | ₹19.48 लाख | एसआईपी (+₹19.48 लाख) |
| वर्ष 10 | ₹35.00 लाख | ₹16.18 लाख | ₹23.23 लाख | एसआईपी (+₹23.23 लाख) |
| वर्ष 11 | ₹32.68 लाख | ₹10.95 लाख | ₹27.46 लाख | एसआईपी (+₹27.46 लाख) |
| वर्ष 12 | ₹30.15 लाख | ₹5.26 लाख | ₹32.23 लाख | एसआईपी (+₹32.23 लाख) |
| वर्ष 13 | ₹27.40 लाख | 🎉 लोन चुक गया! | ₹37.59 लाख | एसआईपी (+₹37.05 लाख) |
| वर्ष 14 | ₹24.41 लाख | 🎉 लोन चुक गया! | ₹43.64 लाख | एसआईपी (+₹36.20 लाख) |
| वर्ष 15 | ₹21.15 लाख | 🎉 लोन चुक गया! | ₹50.46 लाख | एसआईपी (+₹35.23 लाख) |
| वर्ष 16 | ₹17.60 लाख | 🎉 लोन चुक गया! | ₹58.14 लाख | एसआईपी (+₹34.14 लाख) |
| वर्ष 17 | ₹13.75 लाख | 🎉 लोन चुक गया! | ₹66.79 लाख | एसआईपी (+₹32.91 लाख) |
| वर्ष 18 | ₹9.55 लाख | 🎉 लोन चुक गया! | ₹76.54 लाख | एसआईपी (+₹31.52 लाख) |
| वर्ष 19 | ₹4.98 लाख | 🎉 लोन चुक गया! | ₹87.53 लाख | एसआईपी (+₹29.96 लाख) |
| वर्ष 20 | ₹101 | 🎉 लोन चुक गया! | ₹99.91 लाख | एसआईपी (+₹28.21 लाख) |
समय के साथ शुद्ध संपत्ति (प्रीपेमेंट बनाम एसआईपी)
जल्दी प्रीपेमेंट + लोन चुकने के बाद एसआईपी, और लगातार म्यूचुअल फंड चक्रवृद्धि — दोनों से बनी संपत्ति की तुलना।
पूर्व-भुगतान या निवेश, आपके आंकड़ों के साथ
पूर्व-भुगतान आपके ऋण की दर के बराबर निश्चित और कर-मुक्त प्रतिफल देता है। एसआईपी को जीतने के लिए 12.5% एलटीसीजी के बाद उस दर से आगे निकलना होगा, और उसमें बाज़ार जोखिम है जबकि बचत में नहीं। यहाँ दोनों की तुलना कर के बाद की गई है, अंतर पढ़ने का यही सही तरीका है।
प्रीपेमेंट बनाम म्यूचुअल फंड एसआईपी: निर्णय कैसे लें
होम लोन प्रीपेमेंट कब चुनें
- ऊँची ब्याज दर: अगर लोन की ब्याज दर 9.0%–9.5% प्रति वर्ष से ज़्यादा है।
- जोखिम से बचाव: आप बाज़ार के उतार-चढ़ाव के बजाय गारंटीड, जोखिम-मुक्त बचत पसंद करते हैं।
- मानसिक शांति: 100% कर्ज़-मुक्त होने का सुकून और राहत।
- नौकरी की अनिश्चितता: अगर आय अनिश्चित है, तो तय मासिक ईएमआई खत्म करने से तनाव घटता है।
म्यूचुअल फंड एसआईपी कब चुनें
- रिटर्न का अंतर: इक्विटी रिटर्न (12–14%) होम लोन की दर (8.5%) से आराम से ज़्यादा है।
- तरलता: आपात स्थिति में म्यूचुअल फंड निवेश को आंशिक रूप से भुनाया जा सकता है।
- चक्रवृद्धि की ताकत: जल्दी निवेश किए गए पैसे को 15–20 वर्ष तक चक्रवृद्धि का लाभ मिलता है।
- टैक्स कटौती (केवल पुरानी व्यवस्था में): पुरानी कर व्यवस्था में अपने रहने वाले घर के होम लोन ब्याज पर धारा 24(b) के तहत सालाना ₹2,00,000 तक कटौती मिलती है, इसलिए पूर्व-भुगतान से इसका कुछ हिस्सा छूट जाता है। नई कर व्यवस्था, जो डिफ़ॉल्ट है, अपने रहने वाले घर पर यह कटौती नहीं देती।