फिनकॉमिक्स #03

घर खरीदें या किराए पर रहें? ₹20 लाख डाउनपेमेंट का फैसला

20 साल की EMI का गणित, रेंटल यील्ड और इक्विटी SIP कंपाउंडिंग का संपूर्ण 3D विजुअल विश्लेषण

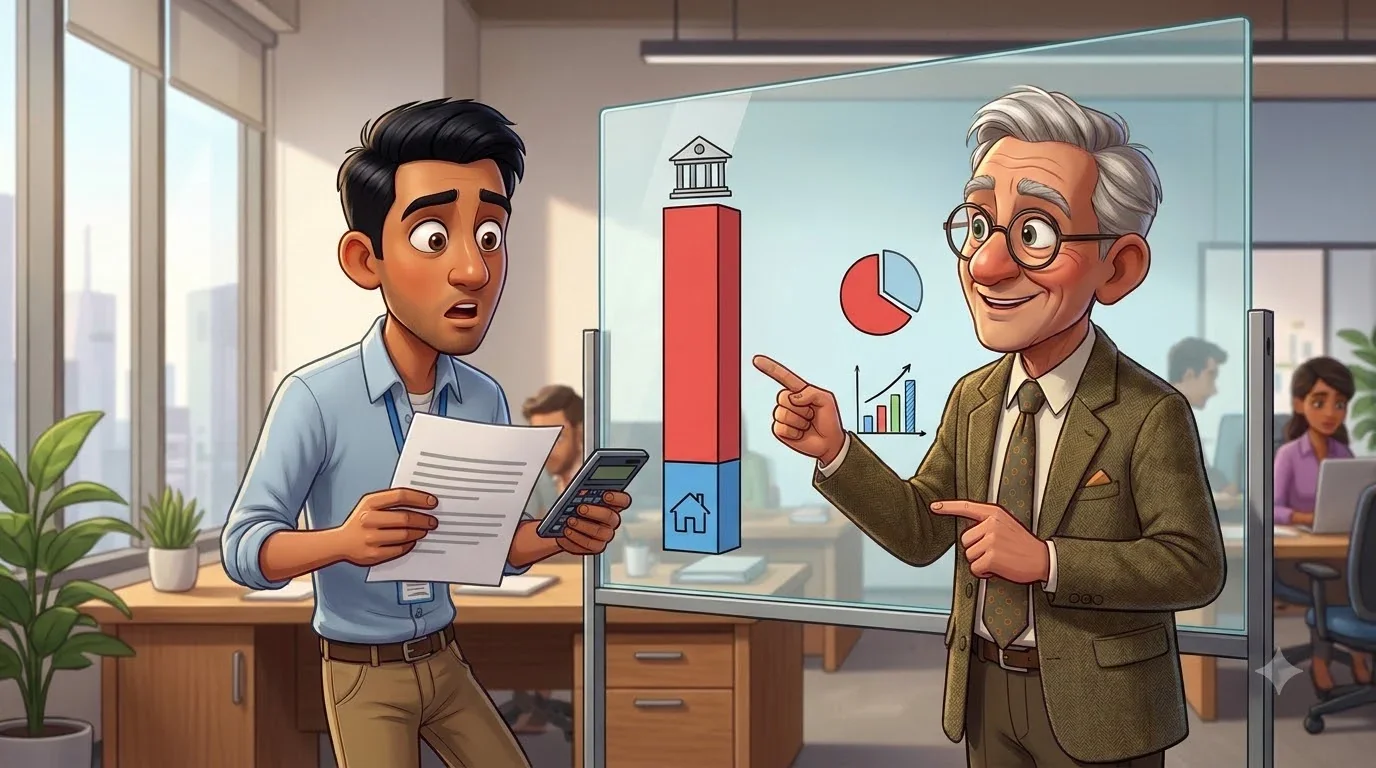
#1ब्रोशर का आकर्षण₹1 करोड़ 3BHK

रोहन मानता है कि किराए का पैसा हमेशा बर्बादी है और घर खरीदना ही सबसे बड़ा निवेश है।

रोहनउत्साहित खरीदार

प्रिया, यह 3BHK फ्लैट देखो! अगर हम ₹20 लाख डाउनपेमेंट दें, तो ईएमआई सिर्फ ₹69,426 महीना आएगी। किराए में पैसे बर्बाद करने से अच्छा अपना घर खरीदना है!

#220 साल के ब्याज का झटका₹86.6 लाख ब्याज

विक्रम सर लोन अमोर्टाइजेशन से दिखाते हैं कि लगभग पहले 12 साल तक हर ईएमआई का ज़्यादा हिस्सा ब्याज में जाता है, मूलधन में कम।

विक्रम सरसीनियर मेंटर

रुकिए रोहन! 8.5% ब्याज पर 20 साल के ₹80 लाख लोन की ईएमआई ₹69,426 है। आप बैंक को कुल लगभग ₹1.67 करोड़ चुकाएंगे, जिसमें ₹86.6 लाख सिर्फ ब्याज है!

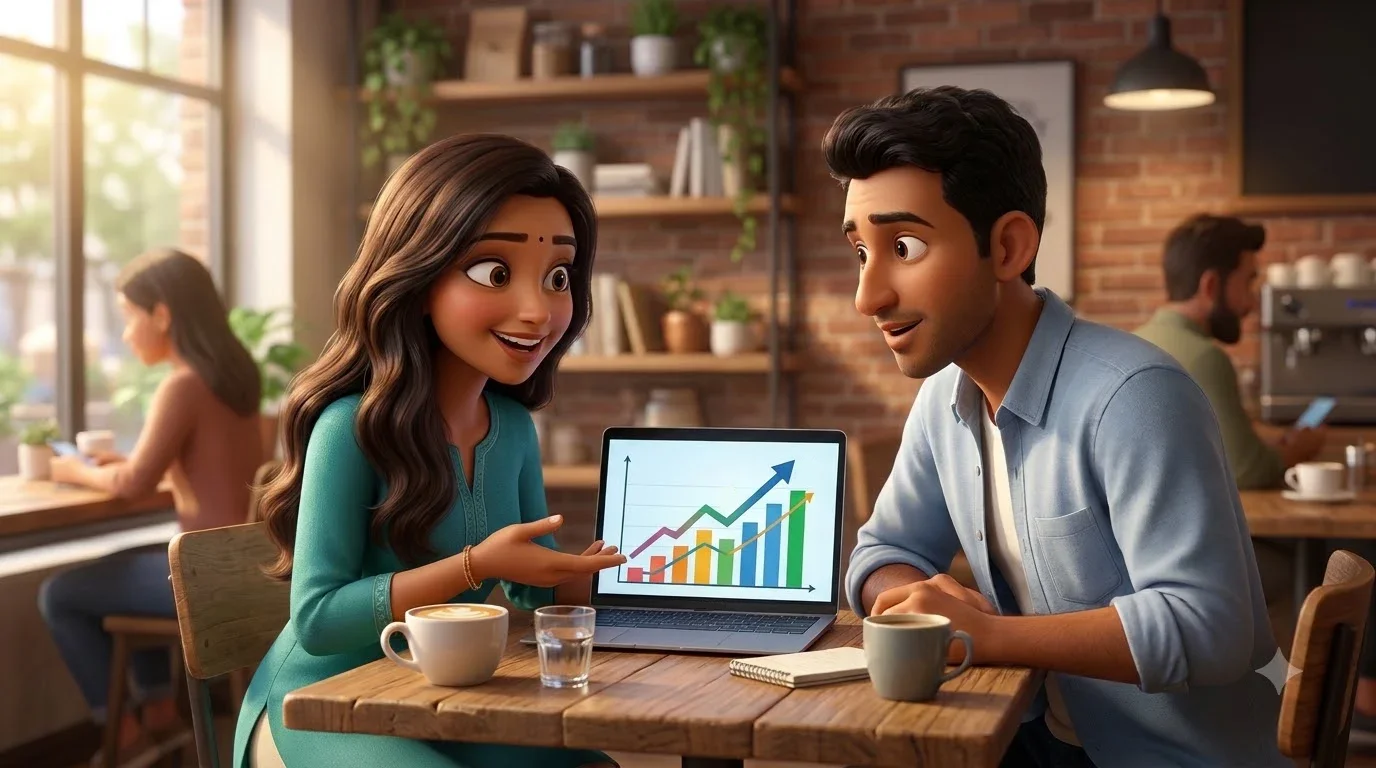
#3रेंट + इक्विटी SIP का विकल्प12% अनुमानित रिटर्न

प्रिया मानती है कि निवेश पर हर साल 12% रिटर्न मिलेगा। किराया हर साल 7% बढ़ता है, इसलिए मासिक बचत घटती जाती है, और 18वें साल से हर महीने का किराया घर के खर्च से ज़्यादा हो जाता है।

प्रियाफाइनेंशियल एनालिस्ट

कैसा रहेगा अगर हम ₹30,000 महीने में ऐसा ही फ्लैट किराए पर लें, ₹20 लाख डाउनपेमेंट और ₹5 लाख स्टांप ड्यूटी व रजिस्ट्रेशन का पैसा निवेश करें, और हर महीने ईएमआई व रखरखाव का किराए से ज़्यादा हिस्सा — शुरुआत में करीब ₹48,000 — भी निवेश करें?

#420 साल का वेल्थ फैसलाfincalculator.in

मान्यताएँ: फ्लैट की कीमत 6% सालाना बढ़ती है, किराया 7% सालाना, 5% खरीद खर्च, 1% सालाना रखरखाव और 2% बिक्री खर्च — रेंट बनाम बाय कैलकुलेटर के डिफ़ॉल्ट मान। नीचे अपने शहर के आंकड़े डालकर जाँचें।

रोहन व प्रियासशक्त व समझदार

20 साल बाद फ्लैट की कीमत लगभग ₹3.2 करोड़ होगी (2% बिक्री खर्च के बाद ₹3.14 करोड़, बिक्री पर किसी टैक्स से पहले)। किराया + निवेश पोर्टफोलियो लगभग ₹6.2 करोड़, और 12.5% एलटीसीजी के बाद करीब ₹5.5 करोड़। टैक्स सिर्फ किराएदार के आंकड़े से घटा है, इसलिए यह तुलना पूरी तरह बराबरी की नहीं और घर खरीदने के पक्ष में झुकी है — और यह तभी सही है, जब हर साल सच में 12% मिले। 10% सालाना पर टैक्स के बाद यह करीब ₹3.9 करोड़ रहता है। फैसला आंकड़ों पर निर्भर है!

1. होम लोन का भारी ब्याज

8.5% ब्याज पर 20 साल के ₹80 लाख लोन की ईएमआई ₹69,426 है। उधार लिए ₹80 लाख के ऊपर आप करीब ₹86.6 लाख ब्याज चुकाते हैं — कुल लगभग ₹1.67 करोड़। पहले साल ईएमआई का करीब 81% हिस्सा ब्याज में जाता है।

2. किराया लोन से सस्ता

₹30,000 महीने के किराए पर यह ₹1 करोड़ का फ्लैट मालिक को सालाना सिर्फ 3.6% किराया देता है, जो 8.5% के लोन ब्याज से काफी कम है। यही अंतर किराएदार निवेश करता है।

3. किराया + निवेश: फैसला आंकड़ों पर निर्भर

इन मान्यताओं पर किराया + निवेश टैक्स के बाद लगभग ₹2.4 करोड़ आगे रहता है (फ्लैट का आंकड़ा बिक्री पर टैक्स से पहले का है)। लेकिन रिटर्न की कोई गारंटी नहीं, किराया ज़्यादा तेज़ी से बढ़ सकता है, और बेचने पर लाभ पर टैक्स लगता है। नीचे कैलकुलेटर में अपने आंकड़े आज़माएँ।

लाइव रेंट बनाम बाय सिम्युलेटर

अपने शहर की संपत्ति कीमत, रेंट और अपेक्षित रिटर्न दर्ज करके सटीक तुलना देखें:

फुल-स्क्रीन कैलकुलेटर खोलें →

घर खरीदने के पैरामीटर

₹
₹10.00 लाख₹10.00 करोड़
%
10%50%
%
2%10%
%
0%5%
%
6%15%
5 वर्ष30 वर्ष
%
2%15%
%
0.5%3%

किराया व निवेश पैरामीटर

₹
₹5,000₹3.00 लाख
%
3%15%
%
6%18%
5 वर्ष30 वर्ष

आयकर की मान्यताएँ

वित्तीय सुझाव

किराये पर रहकर निवेश करना बेहतर है
20 वर्षों में शुद्ध संपत्ति की बढ़त
₹3.03 करोड़
किराये पर रहकर बची नकदी इक्विटी में निवेश करने से ₹3.03 करोड़ अधिक नेट वर्थ बनती है।

20 वर्ष बाद संपत्ति की तुलना

अगर आप किराये पर रहकर म्यूचुअल फंड में निवेश करें:
₹6.18 करोड़
म्यूचुअल फंड पोर्टफोलियो (डाउन पेमेंट + मासिक एसआईपी)
अगर आप आज घर खरीदें:
₹3.14 करोड़
बिक्री लागत घटाकर घर का मूल्य − बकाया लोन + बचाया गया टैक्स
मासिक होम लोन ईएमआई
₹69,426
डाउन पेमेंट + शुल्क
₹25.00 लाख

नेट वर्थ वृद्धि का रुझान (खरीदार बनाम किरायेदार)

20 वर्षों में प्रॉपर्टी में बनी इक्विटी बनाम इक्विटी म्यूचुअल फंड पोर्टफोलियो की वृद्धि की तुलना करें।

वर्ष-दर-वर्ष वित्तीय विवरण

ऐसे दिखाएँ
  • वर्ष 1किरायेदार +₹8.82 लाख
    घर का मूल्य
    ₹1.06 करोड़
    बकाया लोन
    ₹78.41 लाख
    चुकाया गया किराया (वार्षिक)
    ₹3.60 लाख
    खरीदार की नेट वर्थ
    ₹25.47 लाख
    किरायेदार का पोर्टफोलियो
    ₹34.29 लाख
  • वर्ष 2किरायेदार +₹11.12 लाख
    घर का मूल्य
    ₹1.12 करोड़
    बकाया लोन
    ₹76.67 लाख
    चुकाया गया किराया (वार्षिक)
    ₹3.85 लाख
    खरीदार की नेट वर्थ
    ₹33.44 लाख
    किरायेदार का पोर्टफोलियो
    ₹44.56 लाख
  • वर्ष 3किरायेदार +₹13.99 लाख
    घर का मूल्य
    ₹1.19 करोड़
    बकाया लोन
    ₹74.79 लाख
    चुकाया गया किराया (वार्षिक)
    ₹4.12 लाख
    खरीदार की नेट वर्थ
    ₹41.93 लाख
    किरायेदार का पोर्टफोलियो
    ₹55.92 लाख
  • वर्ष 4किरायेदार +₹17.50 लाख
    घर का मूल्य
    ₹1.26 करोड़
    बकाया लोन
    ₹72.74 लाख
    चुकाया गया किराया (वार्षिक)
    ₹4.41 लाख
    खरीदार की नेट वर्थ
    ₹50.99 लाख
    किरायेदार का पोर्टफोलियो
    ₹68.49 लाख
  • वर्ष 5किरायेदार +₹21.77 लाख
    घर का मूल्य
    ₹1.34 करोड़
    बकाया लोन
    ₹70.50 लाख
    चुकाया गया किराया (वार्षिक)
    ₹4.72 लाख
    खरीदार की नेट वर्थ
    ₹60.64 लाख
    किरायेदार का पोर्टफोलियो
    ₹82.41 लाख
  • वर्ष 6किरायेदार +₹26.88 लाख
    घर का मूल्य
    ₹1.42 करोड़
    बकाया लोन
    ₹68.07 लाख
    चुकाया गया किराया (वार्षिक)
    ₹5.05 लाख
    खरीदार की नेट वर्थ
    ₹70.94 लाख
    किरायेदार का पोर्टफोलियो
    ₹97.83 लाख
  • वर्ष 7किरायेदार +₹32.99 लाख
    घर का मूल्य
    ₹1.50 करोड़
    बकाया लोन
    ₹65.42 लाख
    चुकाया गया किराया (वार्षिक)
    ₹5.40 लाख
    खरीदार की नेट वर्थ
    ₹81.93 लाख
    किरायेदार का पोर्टफोलियो
    ₹1.15 करोड़
  • वर्ष 8किरायेदार +₹40.22 लाख
    घर का मूल्य
    ₹1.59 करोड़
    बकाया लोन
    ₹62.54 लाख
    चुकाया गया किराया (वार्षिक)
    ₹5.78 लाख
    खरीदार की नेट वर्थ
    ₹93.65 लाख
    किरायेदार का पोर्टफोलियो
    ₹1.34 करोड़
  • वर्ष 9किरायेदार +₹48.74 लाख
    घर का मूल्य
    ₹1.69 करोड़
    बकाया लोन
    ₹59.41 लाख
    चुकाया गया किराया (वार्षिक)
    ₹6.19 लाख
    खरीदार की नेट वर्थ
    ₹1.06 करोड़
    किरायेदार का पोर्टफोलियो
    ₹1.55 करोड़
  • वर्ष 10किरायेदार +₹58.75 लाख
    घर का मूल्य
    ₹1.79 करोड़
    बकाया लोन
    ₹55.99 लाख
    चुकाया गया किराया (वार्षिक)
    ₹6.62 लाख
    खरीदार की नेट वर्थ
    ₹1.20 करोड़
    किरायेदार का पोर्टफोलियो
    ₹1.78 करोड़
  • वर्ष 11किरायेदार +₹70.44 लाख
    घर का मूल्य
    ₹1.90 करोड़
    बकाया लोन
    ₹52.28 लाख
    चुकाया गया किराया (वार्षिक)
    ₹7.08 लाख
    खरीदार की नेट वर्थ
    ₹1.34 करोड़
    किरायेदार का पोर्टफोलियो
    ₹2.04 करोड़
  • वर्ष 12किरायेदार +₹84.05 लाख
    घर का मूल्य
    ₹2.01 करोड़
    बकाया लोन
    ₹48.24 लाख
    चुकाया गया किराया (वार्षिक)
    ₹7.58 लाख
    खरीदार की नेट वर्थ
    ₹1.49 करोड़
    किरायेदार का पोर्टफोलियो
    ₹2.33 करोड़
  • वर्ष 13किरायेदार +₹99.86 लाख
    घर का मूल्य
    ₹2.13 करोड़
    बकाया लोन
    ₹43.84 लाख
    चुकाया गया किराया (वार्षिक)
    ₹8.11 लाख
    खरीदार की नेट वर्थ
    ₹1.65 करोड़
    किरायेदार का पोर्टफोलियो
    ₹2.65 करोड़
  • वर्ष 14किरायेदार +₹1.18 करोड़
    घर का मूल्य
    ₹2.26 करोड़
    बकाया लोन
    ₹39.05 लाख
    चुकाया गया किराया (वार्षिक)
    ₹8.68 लाख
    खरीदार की नेट वर्थ
    ₹1.83 करोड़
    किरायेदार का पोर्टफोलियो
    ₹3.01 करोड़
  • वर्ष 15किरायेदार +₹1.39 करोड़
    घर का मूल्य
    ₹2.40 करोड़
    बकाया लोन
    ₹33.84 लाख
    चुकाया गया किराया (वार्षिक)
    ₹9.28 लाख
    खरीदार की नेट वर्थ
    ₹2.01 करोड़
    किरायेदार का पोर्टफोलियो
    ₹3.40 करोड़
  • वर्ष 16किरायेदार +₹1.64 करोड़
    घर का मूल्य
    ₹2.54 करोड़
    बकाया लोन
    ₹28.17 लाख
    चुकाया गया किराया (वार्षिक)
    ₹9.93 लाख
    खरीदार की नेट वर्थ
    ₹2.21 करोड़
    किरायेदार का पोर्टफोलियो
    ₹3.85 करोड़
  • वर्ष 17किरायेदार +₹1.92 करोड़
    घर का मूल्य
    ₹2.69 करोड़
    बकाया लोन
    ₹21.99 लाख
    चुकाया गया किराया (वार्षिक)
    ₹10.63 लाख
    खरीदार की नेट वर्थ
    ₹2.42 करोड़
    किरायेदार का पोर्टफोलियो
    ₹4.34 करोड़
  • वर्ष 18किरायेदार +₹2.24 करोड़
    घर का मूल्य
    ₹2.85 करोड़
    बकाया लोन
    ₹15.27 लाख
    चुकाया गया किराया (वार्षिक)
    ₹11.37 लाख
    खरीदार की नेट वर्थ
    ₹2.64 करोड़
    किरायेदार का पोर्टफोलियो
    ₹4.89 करोड़
  • वर्ष 19किरायेदार +₹2.61 करोड़
    घर का मूल्य
    ₹3.03 करोड़
    बकाया लोन
    ₹7.96 लाख
    चुकाया गया किराया (वार्षिक)
    ₹12.17 लाख
    खरीदार की नेट वर्थ
    ₹2.89 करोड़
    किरायेदार का पोर्टफोलियो
    ₹5.50 करोड़
  • वर्ष 20किरायेदार +₹3.03 करोड़
    घर का मूल्य
    ₹3.21 करोड़
    बकाया लोन
    ₹0
    चुकाया गया किराया (वार्षिक)
    ₹13.02 लाख
    खरीदार की नेट वर्थ
    ₹3.14 करोड़
    किरायेदार का पोर्टफोलियो
    ₹6.18 करोड़

कर इस तुलना को कैसे बदलता है

कर बंद है, इसलिए दोनों पक्ष कर-पूर्व दिखाए गए हैं। भुनाने पर किरायेदार की इक्विटी पर 12.5% एलटीसीजी लगेगा और खरीदार धारा 24(b) का दावा कर सकता है।

  • धारा 24(b) और 80C के तहत टैक्स बचत: पुरानी टैक्स व्यवस्था में स्वयं के रहने वाली प्रॉपर्टी पर होम लोन ब्याज के लिए धारा 24(b) के तहत ₹2,00,000 तक की कटौती मिलती है।
  • एचआरए छूट: पुरानी टैक्स व्यवस्था में किराये पर रहने वाले धारा 10(13A) (अब आयकर अधिनियम, 2025 की अनुसूची III, क्रम 11) के तहत एचआरए टैक्स छूट का दावा कर सकते हैं।

भावनात्मक निर्णय बनाम निवेश निर्णय

1. भावनात्मक पहलू (सुरक्षा और परिवार): पहला घर खरीदना अक्सर भावनात्मक फैसला होता है। इससे परिवार को सुरक्षा, निजी आज़ादी, मालिकाना हक का एहसास और मन की शांति मिलती है। अगर आपका जीवनसाथी और बच्चे अपना घर चाहते हैं, तो मन की यह शांति केवल गणितीय रिटर्न से कहीं ज़्यादा मायने रखती है।

2. घर खरीदने के नुकसान: शुरुआत में स्टांप ड्यूटी और रजिस्ट्रेशन शुल्क (5–7%), लगातार सोसाइटी मेंटेनेंस (~1%/वर्ष), लोन के शुरुआती वर्षों में ब्याज का भारी बोझ, संपत्ति कर, और आर्थिक आपात स्थिति में पैसा फंसा रहना।

शुद्ध वित्तीय नज़रिया: अगर आप केवल निवेश और पूंजी वृद्धि के नज़रिये से देख रहे हैं, तो रियल एस्टेट में पूंजी लगाने से पहले ऊपर दिए म्यूचुअल फंड की चक्रवृद्धि के आंकड़ों से तुलना ज़रूर करें।

रेंट बनाम बाय: गणितीय सूत्र और भारतीय टैक्स नियम

मानक सूत्र
B = V × (1 − s) − L + T; R = P − G
लाइव गणना (आपके मान डालकर)
घर का मूल्य (V):₹3.21 करोड़
बिक्री लागत (s):2%
बकाया लोन (L):₹0
अवधि में खरीदार की कर बचत (T):₹0
किरायेदार का पोर्टफोलियो (P):₹6.18 करोड़
किरायेदार का एलटीसीजी (G):₹0
मान रखने के बाद सूत्र:
B = ₹3.21 करोड़ × (1 − 0.020) − ₹0 + ₹0 = ₹3.14 करोड़; R = ₹6.18 करोड़ − ₹0 = ₹6.18 करोड़
बढ़त:किरायेदार +₹3.03 करोड़

दोनों पक्षों की गणना पूरी अवधि में महीने-दर-महीने की जाती है, ताकि बचत और कमी दोनों के साथ एक जैसा व्यवहार हो। खरीदार किराये से जितना अधिक खर्च करता है, किरायेदार उसी महीने उतना निवेश करता है, और फिर हर पक्ष को उस कर के बाद दिखाया जाता है जो वास्तव में देना होगा:

किरायेदार की कुल संपत्ति = पोर्टफोलियो - एलटीसीजी कर, जहाँ पोर्टफोलियो(म) = पोर्टफोलियो(म-1) x (1 + r/12) + (ईएमआई + रखरखाव - किराया)

खरीदार की कर बचत = [ न्यूनतम(ब्याज, 24(b) सीमा) + न्यूनतम(मूलधन, बची 80C) ] x आपकी सीमांत दर

किरायेदार का एलटीसीजी = अधिकतम(0, पोर्टफोलियो - निवेशित राशि - ₹1,25,000) x 12.5%

जहाँ: r = अपेक्षित इक्विटी प्रतिफल। 24(b) की सीमा स्व-अधिभोगित मकान के लिए ₹2,00,000 और किराये पर दिए मकान के लिए प्राप्त किराया है। नई व्यवस्था में स्व-अधिभोगित मकान पर न 24(b) मिलती है न 80C, इसलिए खरीदार की कर बचत शून्य रहती है।
📖 गहन वित्तीय गाइड12 मिनट

घर खरीदें या किराए पर रहें? 2026 का असली गणित (20 साल का वेल्थ एनालिसिस)

रेंटल यील्ड, 8.5% होम लोन ब्याज, डाउन पेमेंट का अपॉर्च्युनिटी कॉस्ट और इंडेक्स फंड SIP के साथ 20 साल का तुलनात्मक विश्लेषण।