पैनल #1अंक 1
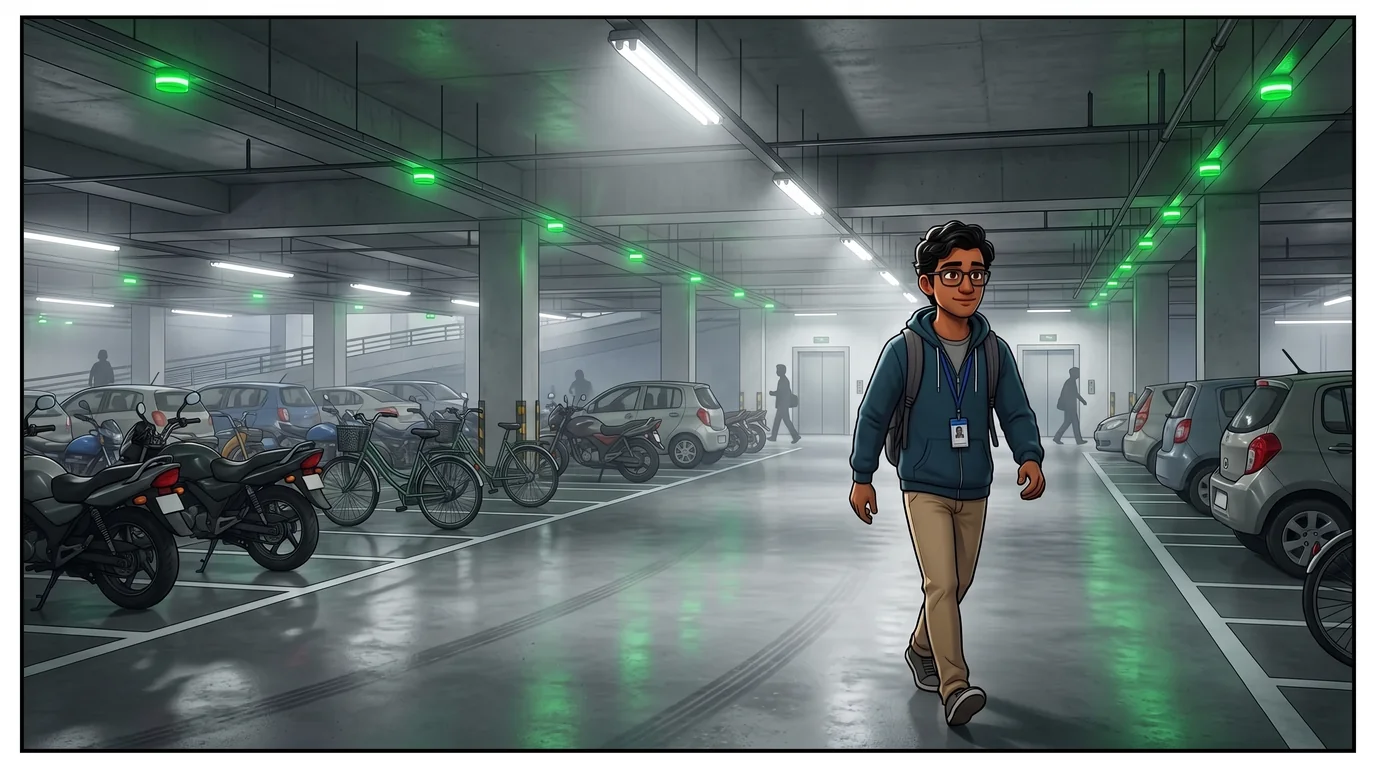
सुबह 9:05 बजे, नेक्सा टेक की अंडरग्राउंड पार्किंग में राहुल ऑफिस पहुंचता है। वह रोज आने-जाने वाले दोपहिया वाहनों और किफायती हैचबैक की कतारों के बीच से गुजरता है, अपनी सादी जिंदगी से पूरी तरह संतुष्ट।
नेक्सा टेक बेसमेंट पार्किंग, बेंगलुरु: एक आम मंगलवार की सुबह... जब तक कि एक गरजते हुए एग्जॉस्ट की आवाज ने कंक्रीट के खंभों को हिला नहीं दिया।
पैनल #2अंक 1
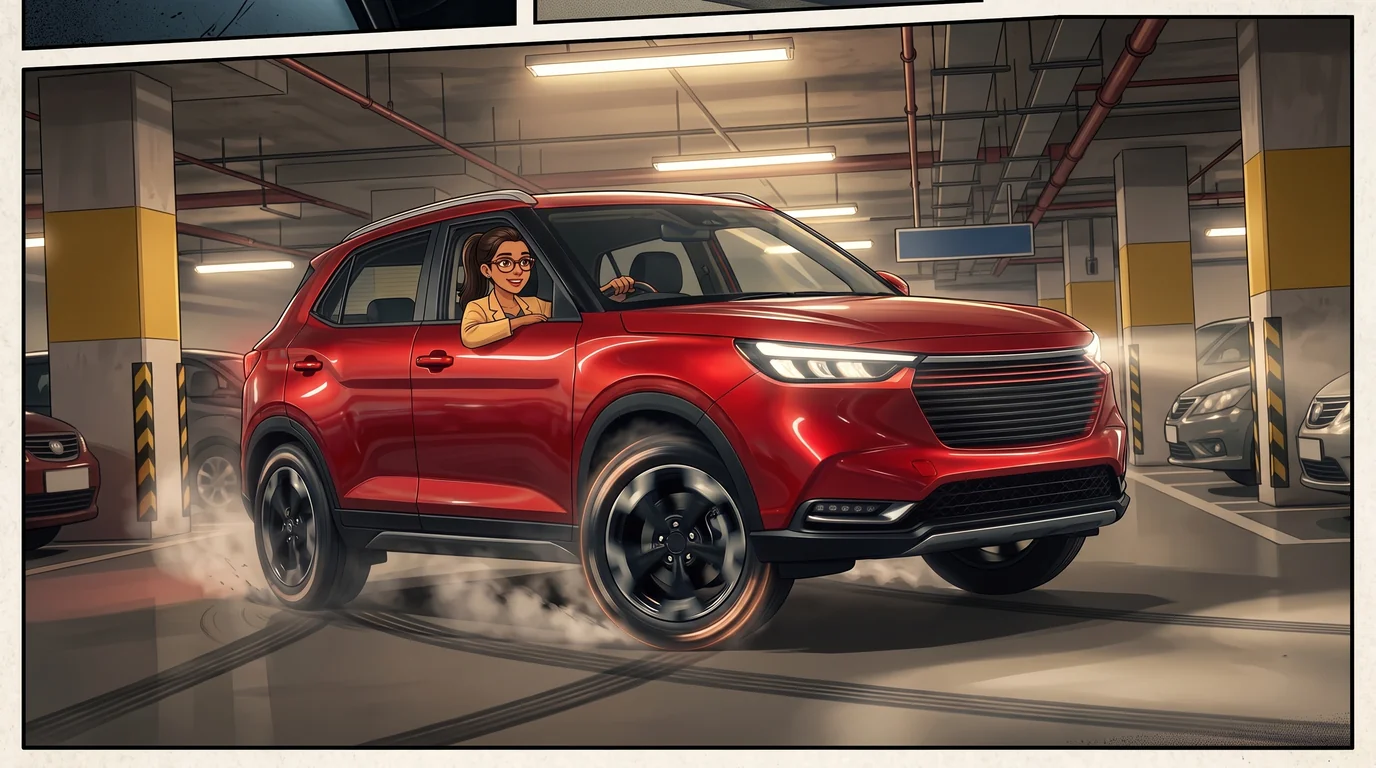
चीखते टायरों और तेज बजते पार्टी म्यूजिक के साथ एक बिल्कुल नई मेटैलिक लाल एसयूवी फर्राटे से पार्किंग बे में घुसती है, और लिफ्ट की ओर जा रहे हर इंजीनियर की नजरें उस पर टिक जाती हैं।
शोरूम से निकली चमचमाती ₹16 लाख की लाल एसयूवी बे 42 में तेज आवाज के साथ रुकती है, और बेसमेंट में मौजूद हर किसी की नजरें उस पर टिक जाती हैं।
पैनल #3अंक 1
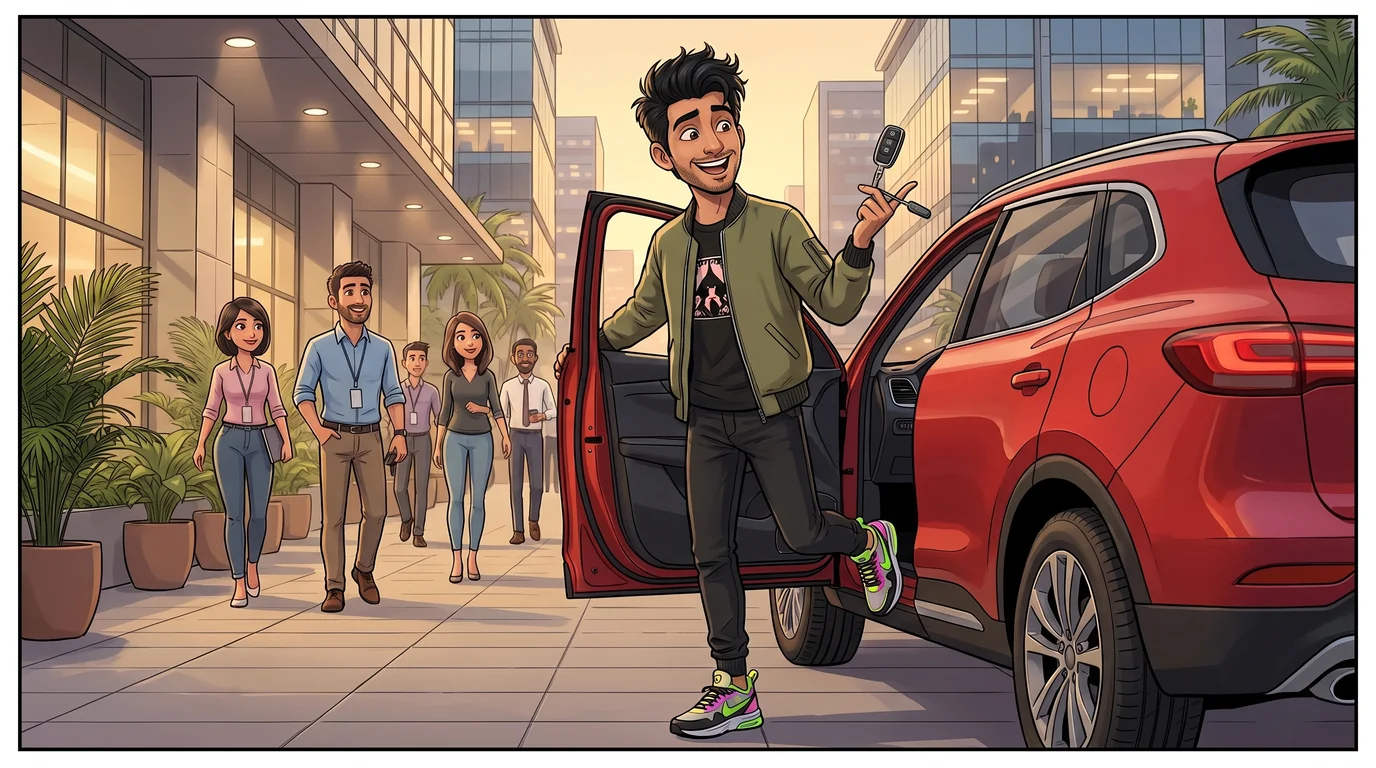
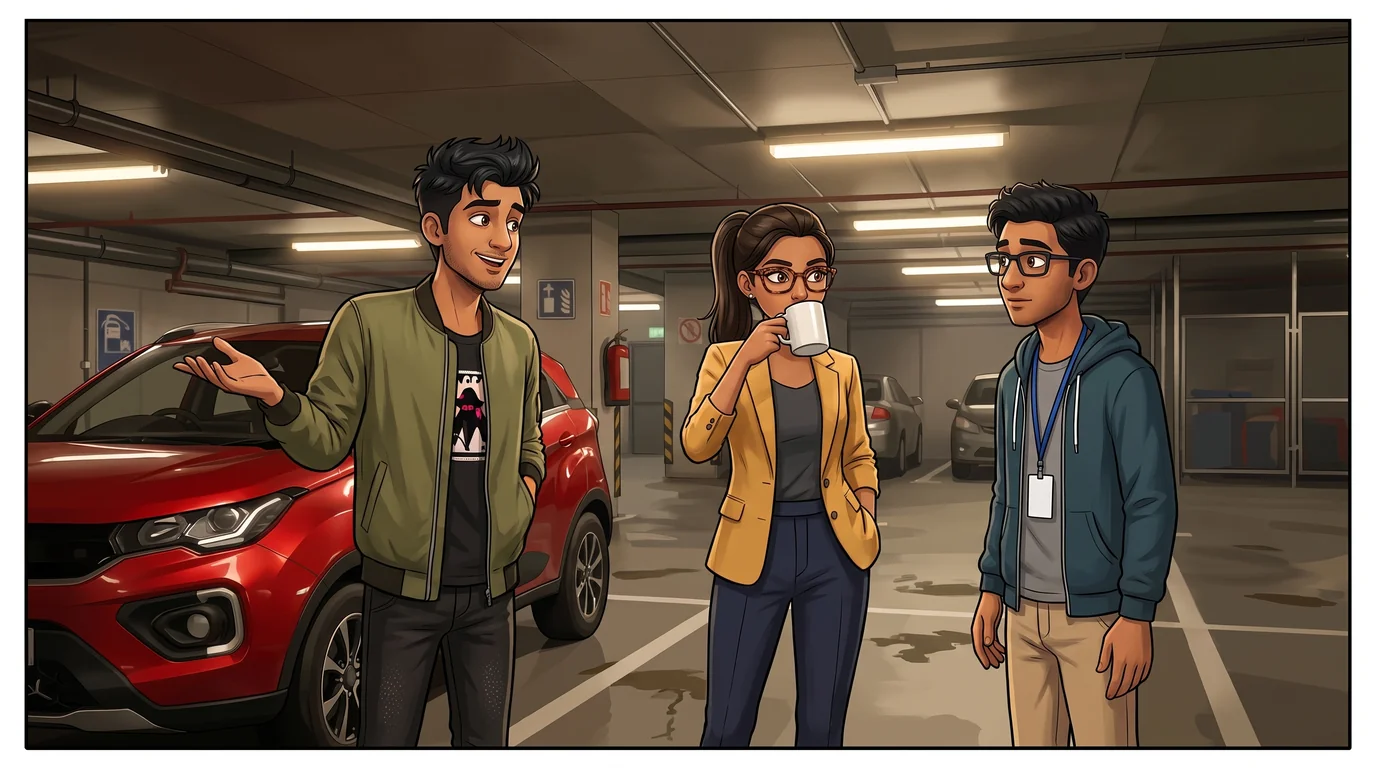
ड्राइवर का दरवाजा खुलता है और तरुण बाहर निकलता है। वह अपनी बॉम्बर जैकेट ठीक करता है और बेपरवाह अकड़ के साथ अपनी चमचमाती स्मार्ट चाबी घुमाता है।
👨💻 तरुण"देखो इस बीस्ट को! टॉप मॉडल, पैनोरमिक सनरूफ, वेंटिलेटेड लेदर सीटें और 10-इंच की टचस्क्रीन! इसे कहते हैं रुतबा—एक असली टेक इंजीनियर की असली एंट्री!"
पैनल #4अंक 1
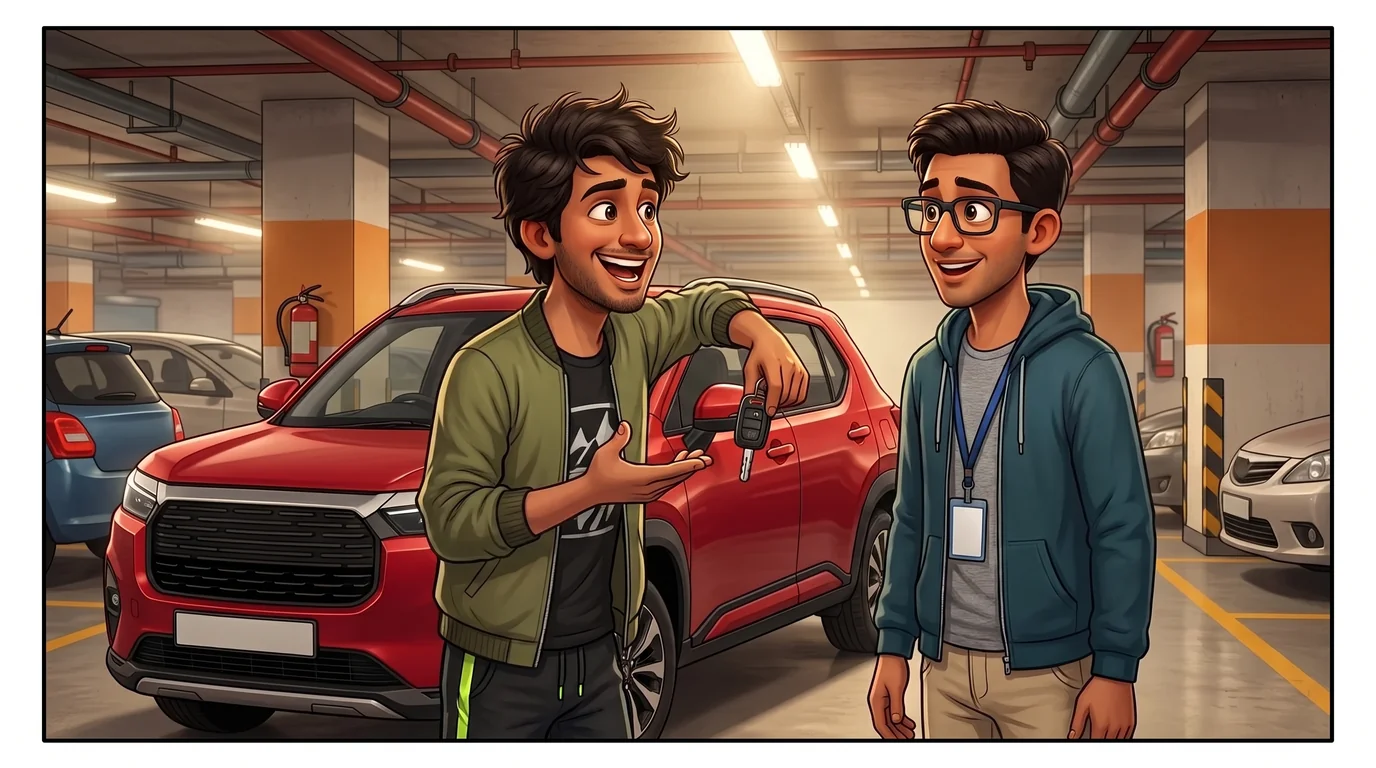
तरुण राहुल को पास बुलाता है और गर्व से अपनी फाइनेंसिंग डील दिखाता है। उसे पूरा यकीन है कि उसने कोई जादुई लाइफ हैक ढूंढ लिया है, जिससे लग्जरी लगभग मुफ्त हो जाती है।
👨💻 तरुण"अरे राहुल भाई! जीरो डाउन पेमेंट! शोरूम वाले ने 84 महीने यानी 7 साल का लोन पास करवा दिया! ईएमआई सिर्फ ₹28,000 महीना है—हमारी सैलरी के सामने तो यह बस जेब खर्च है!"
पैनल #5अंक 1
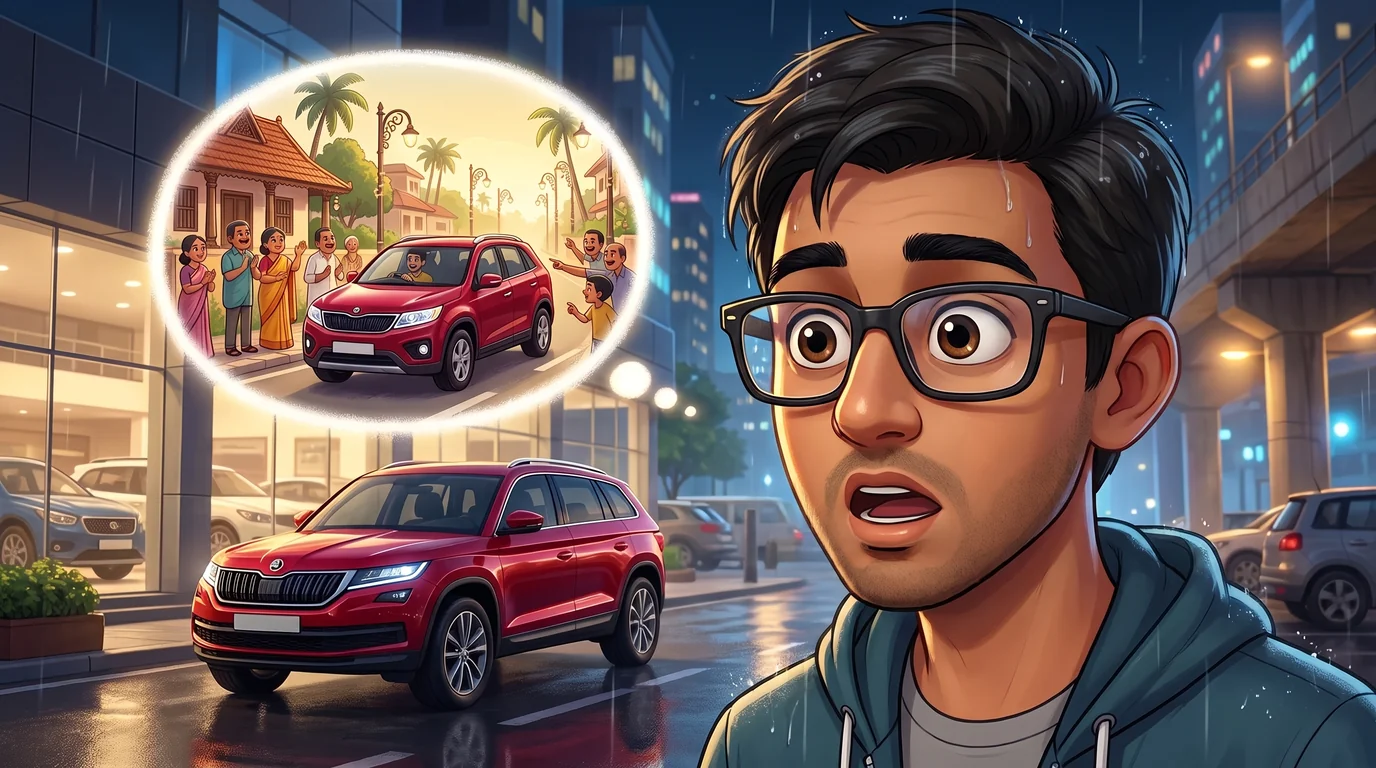
राहुल कार को एकटक देखता है और दोस्तों को देखकर उसके मन में भी लालच जागने लगता है। वह कल्पना करता है कि चमचमाती लाल एसयूवी में मैसूर वाले घर पहुंचते ही माता-पिता और समाज में उसकी कैसी वाहवाही होगी।
🧑💻 राहुल"₹28,000 की ईएमआई? रुको... हमारी इन-हैंड सैलरी तो ₹72,895 है। अगर तरुण ले सकता है, तो क्या मैं भी? सोचो जब मैं इसे ड्राइव करके मैसूर ले जाऊंगा... क्या रुतबा होगा!"
पैनल #6अंक 1
सुबह की कॉफी हाथ में लिए प्रिया ईवी चार्जिंग बे की ओर से आती है। आंकड़े कान में पड़ते ही वह ठिठक जाती है और एक अनुभवी की शंका भरी नजर से यह तमाशा देखती है।
👩💼 प्रिया"गुड मॉर्निंग दोस्तों! गाड़ी का रंग तो काफी शानदार है, तरुण। लेकिन क्या मैंने अभी-अभी तुम्हारे मुंह से 'जीरो डाउन पेमेंट' और '7 साल का लोन' एक साथ सुना?"
पैनल #7अंक 1
तरुण प्रिया की शंका को हवा में उड़ा देता है और कहता है कि उसके पास अब भी काफी पैसा बच जाता है। प्रिया उसे हकीकत का आईना दिखाती है।
👩💼 प्रिया"तरुण, तुमने कोई कार नहीं खरीदी है। तुमने 7 साल का बंधक पत्र साइन किया है। ऊपर कैफेटेरिया चलो, इससे पहले कि तुम खुद को दिवालिया घोषित कर लो।"
पैनल #8अंक 2
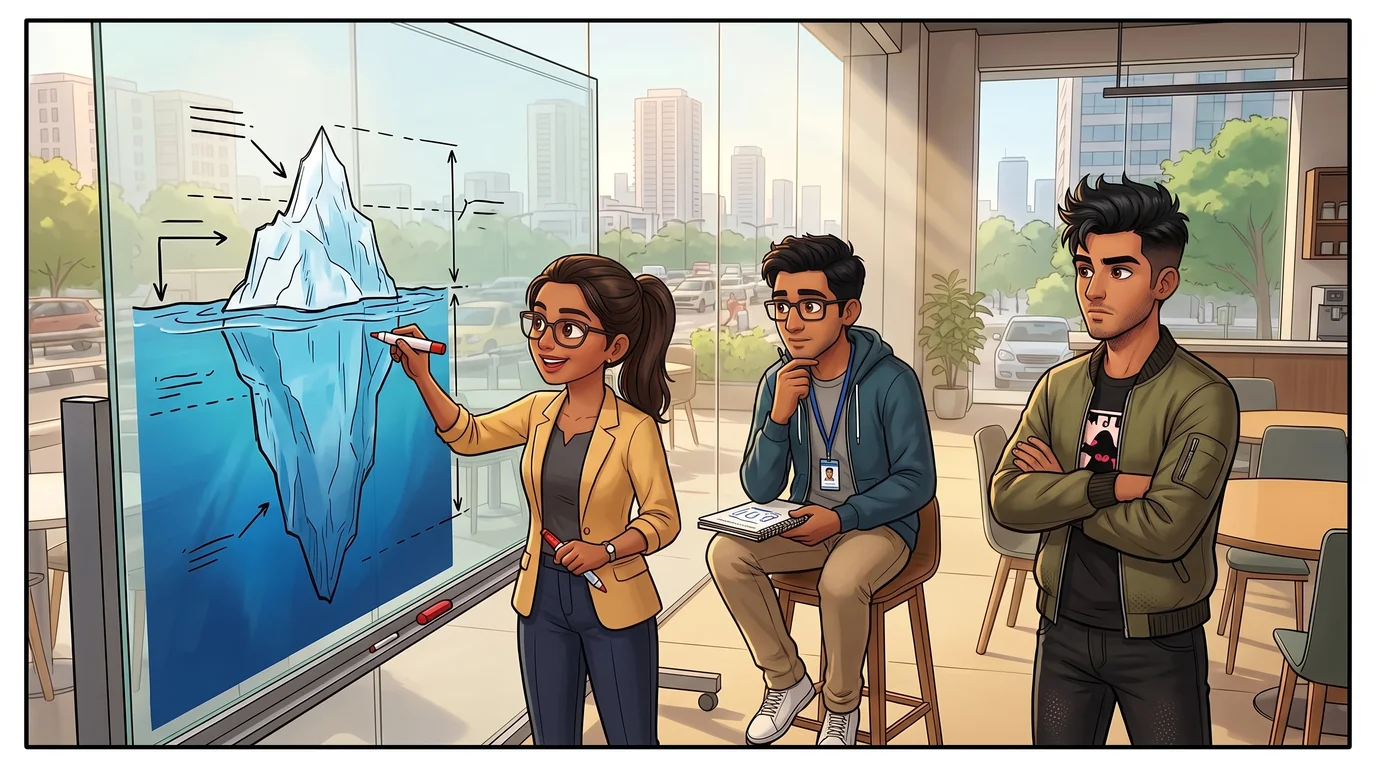
धूप से भरे कैफेटेरिया लाउंज में प्रिया राहुल और तरुण को कांच के व्हाइटबोर्ड पार्टिशन के पास इकट्ठा करती है। वह कार रखने के छिपे हुए अर्थशास्त्र का खाका खींचना शुरू करती है।
👩💼 प्रिया"ज्यादातर 22 साल के युवा 'ईएमआई के भ्रम' में फंसते हैं। वे सोचते हैं कि कार का मतलब सिर्फ हर महीने की ईएमआई है। असल में कार एक हिमखंड (आइसबर्ग) जैसी होती है—ईएमआई तो बस पानी के ऊपर दिखने वाला छोटा सा सिरा है!"
पैनल #9अंक 2
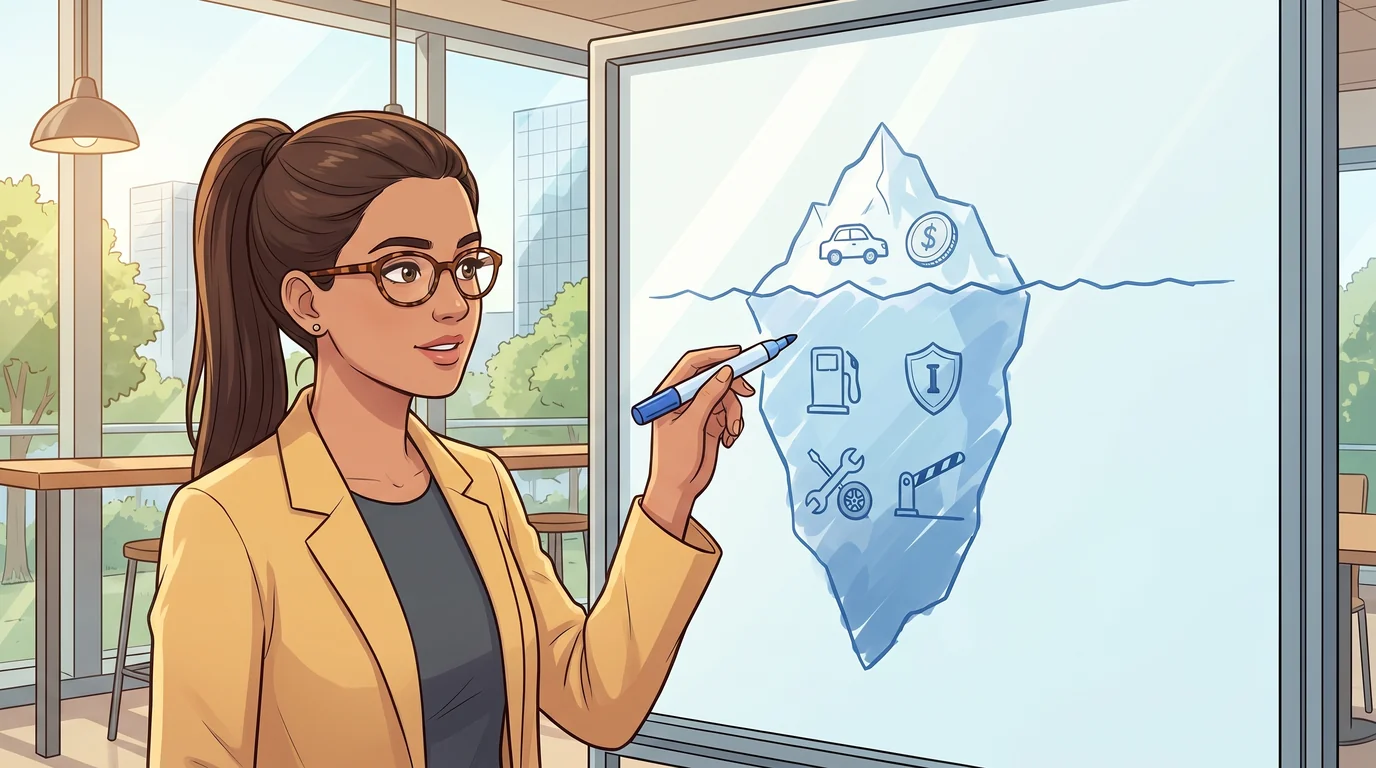
ईएमआई ₹28,000
+ ₹16,000
चलाने का खर्च
प्रिया कार रखने की उन परतों का चित्र बनाती है जो पानी के नीचे छिपी हैं। दिखने वाली ईएमआई के नीचे हर महीने चलने वाले खर्चों की पूरी फौज है, जो रोज आपकी नकदी चूसती रहती है।
👩💼 प्रिया"इसे कहते हैं टोटल कॉस्ट ऑफ ओनरशिप—टीसीओ! जब तुम कार लेते हो, तो सिर्फ बैंक को पैसे नहीं देते। तुम पेट्रोल कंपनियों, बीमा कंपनियों, सर्विस गैराज और पार्किंग वालों को भी जिंदगी भर हफ्ता देने का करार करते हो!"
पैनल #10अंक 2
प्रिया बेंगलुरु के शहरी ट्रैफिक में एक कॉम्पैक्ट पेट्रोल एसयूवी चलाने के कड़वे आंकड़े एक-एक मद करके, बिना कोई रियायत दिए, सामने रखती है।
👩💼 प्रिया"बेंगलुरु के जाम में यह एसयूवी 8 का माइलेज देगी। यानी महीने का ₹6,500 पेट्रोल! जीरो-डेप इंश्योरेंस का सालाना ₹48,000—मतलब ₹4,000 महीना! सर्विस, ऑयल और टायर का ₹3,000! और टेक पार्क पार्किंग व टोल का ₹2,500!"
पैनल #11अंक 2
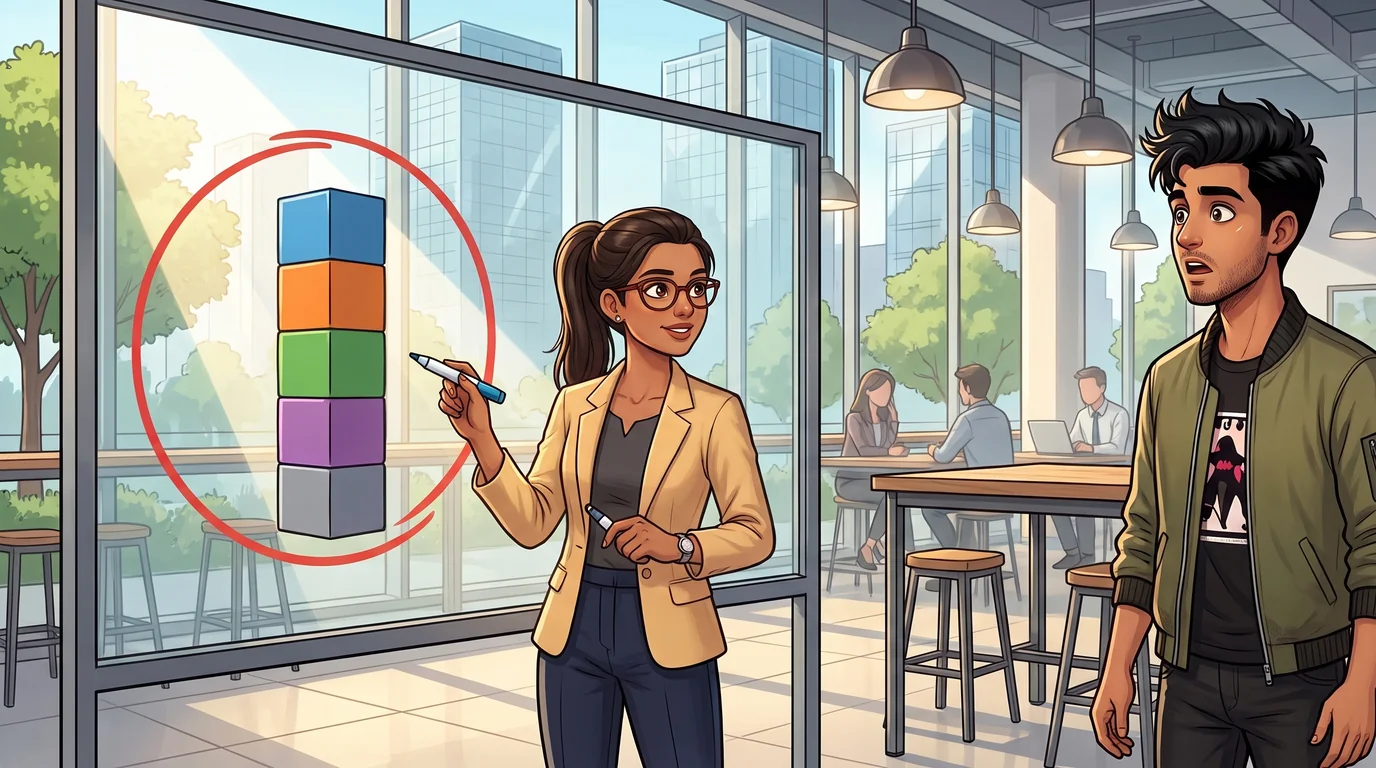
₹28 हज़ार ईएमआई + ₹16 हज़ार खर्च
= ₹44,000 हर महीने
प्रिया महीने के सारे आंकड़े जोड़ती है। असली मासिक खर्च ₹28,000 नहीं है—बल्कि हर महीने पूरे ₹44,000 का भारी-भरकम बोझ है।
👩💼 प्रिया"कार का असली मासिक खर्च: पूरे ₹44,000 हर महीने! ₹28,000 नहीं। हर 30 दिन में तुम्हारी जेब से पूरे ₹44,000 सिर्फ उस लोहे के डिब्बे को सड़क पर रखने के लिए कटेंगे!"
पैनल #12अंक 2
पल भर में तरुण की सारी अकड़ गायब हो जाती है। हर महीने ₹44,000 चुकाने की हकीकत उसे किसी मालगाड़ी की टक्कर जैसी लगती है।
👨💻 तरुण"चौ-चौवालीस हज़ार?! अरे बाप रे... पीएफ और टैक्स कटने के बाद मेरी इन-हैंड सैलरी भी राहुल जितनी, ₹72,895 है! अगर ₹44,000 गाड़ी में चला गया... तो मेरे पास बचेगा क्या?!"
पैनल #13अंक 2
राहुल हिसाब लगाता है कि कार सैलरी का ठीक कितना हिस्सा निगल रही है। तरुण की जिंदगी की आधी से ज्यादा मेहनत अब सिर्फ एक मशीन का खर्च उठाने में जा रही है।
🧑💻 राहुल"₹72,895 में से ₹44,000 मतलब साठ प्रतिशत! तरुण, तुम अपने महीने के 60% काम के घंटे सिर्फ उस गाड़ी के लिए कुर्बान कर रहे हो जो 90% समय पार्किंग में खड़ी रहती है!"
पैनल #14अंक 2
हाथ में पेरोल एनेक्सचर लिए शर्माजी लाउंज में आते हैं। वह फौरन इस खर्च को बेंगलुरु में रहने की लागत से जोड़कर पूरी तस्वीर सामने रख देते हैं।
👨💼 शर्माजी"और बेंगलुरु की ज़मीनी हकीकत मत भूलो, बेटा! बेलंदूर में 1बीएचके का किराया ₹22,000 है। राशन और बिजली-पानी का ₹12,000। ₹44 हज़ार + ₹22 हज़ार + ₹12 हज़ार = ₹78,000! बिना एक रुपया बचाए तुम हर महीने ₹5,105 के घाटे में जा रहे हो!"
पैनल #15अंक 3
शर्माजी युवा इंजीनियरों के साथ बैठकर भारतीय मध्यमवर्गीय घरों का सबसे खतरनाक भ्रम तोड़ते हैं: कि कार खरीदना एक 'निवेश' है।
👨💼 शर्माजी"हमारे समाज में रिश्तेदार कहते हैं: 'बेटा, गाड़ी तो संपत्ति होती है, रुतबा बढ़ाती है!' लेकिन अकाउंटिंग में संपत्ति वह है जो जेब में पैसा डाले। कार तो सिर्फ जेब खाली करती है। कार कोई संपत्ति नहीं, बल्कि तेजी से घिसने वाली उपभोग्य वस्तु है!"
पैनल #16अंक 3
शर्माजी गाड़ी की घटती कीमत यानी डिप्रिसिएशन का बेरहम ग्राफ समझाते हैं। कार का रजिस्ट्रेशन होते ही उसकी एक-चौथाई कीमत हवा हो जाती है।
👨💼 शर्माजी"शोरूम से पहिया बाहर निकलते ही 15% वैल्यू हवा हो जाती है। साल 1 खत्म होते-होते 25% पैसा गायब! 4 साल में गाड़ी अपनी आधी कीमत खो देती है। और 7वें साल में तुम्हारी ₹16 लाख की शान सिर्फ ₹5.4 लाख की रह जाएगी!"
पैनल #17अंक 3
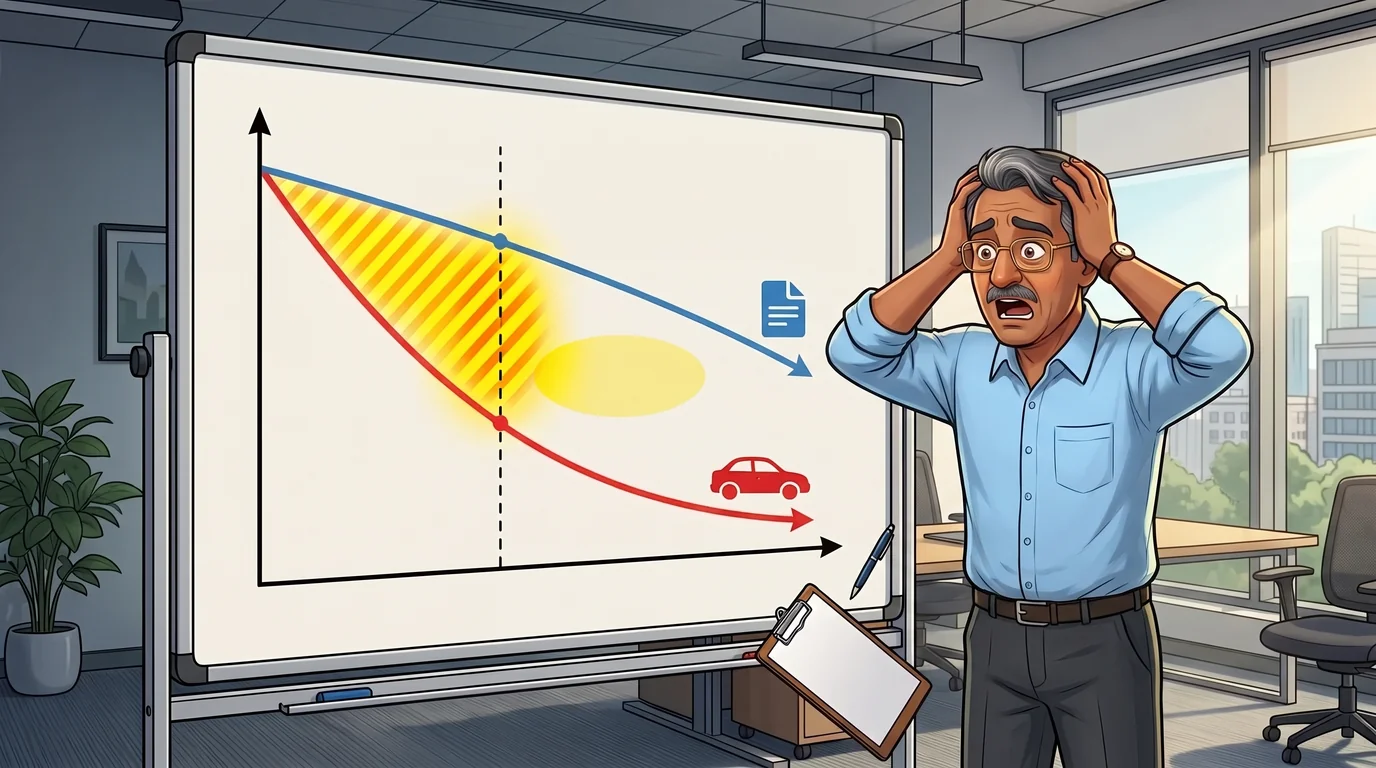
शर्माजी 7 साल के जीरो-डाउन लोन का जानलेवा फंदा उजागर करते हैं: नेगेटिव इक्विटी। सालों तक कर्ज लेने वाले पर लोन की बकाया रकम, कार की असली कीमत से ज्यादा रहती है।
👨💼 शर्माजी"यह है 84 महीने के लोन का असली फंदा: नेगेटिव इक्विटी! शुरुआती सालों में तुम्हारी ईएमआई का ज़्यादातर हिस्सा ब्याज भरता है। 3 साल बाद भी बैंक का लगभग ₹10.69 लाख बाकी होगा, पर बाज़ार में गाड़ी सिर्फ लगभग ₹8.67 लाख की होगी। तुम लगभग ₹2 लाख के घाटे में डूबे होगे!"
पैनल #18अंक 3
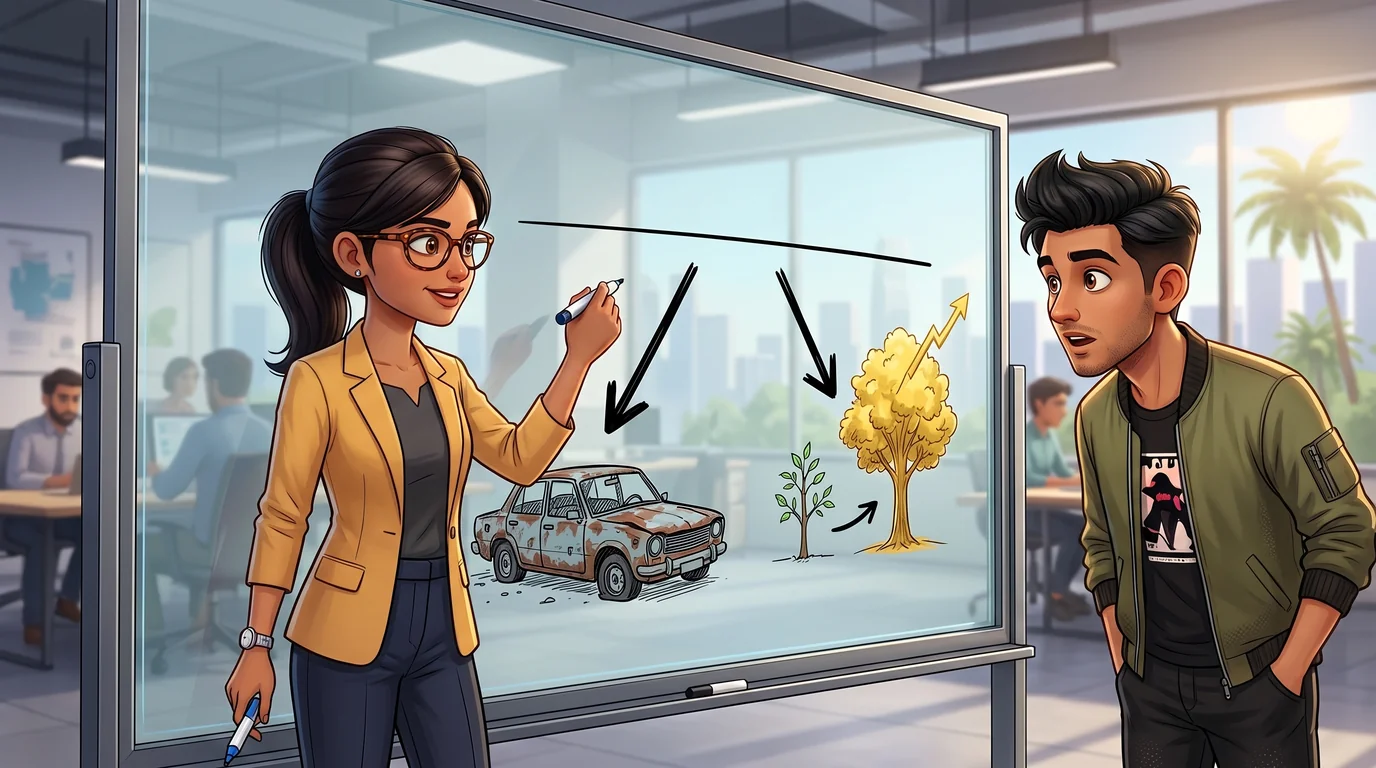
प्रिया चर्चा को सबसे बड़ी छिपी लागत की ओर मोड़ती है: अवसर लागत (Opportunity Cost)। अगर वही ₹44,000/माह फूंकने के बजाय निवेश किए जाएं, तो उनसे क्या बन सकता है?
👩💼 प्रिया"अब देखो सबसे बड़ा असली नुकसान: अवसर-लागत (अपॉर्च्युनिटी कॉस्ट)! पेट्रोल और बैंक के ब्याज में फूंका गया पैसा कभी बढ़ नहीं सकता। सोचो अगर तरुण वही ₹44,000 महीना अगले 7 साल के लिए निफ्टी 50 डायरेक्ट इंडेक्स एसआईपी में लगा दे, तो क्या होगा?"