फिनयूथ • अध्याय 3

हेल्थ शील्ड और 6 महीने का इमरजेंसी फंड

🌐English
💼

भाग 1: आधी रात का मेडिकल संकट और ₹4,500 का सच

पैनल 1 से 18 • बेंगलुरु टेक कॉरिडोर में जांच
1 / 36
पैनल #1अंक 1
फिनयूथ पैनल 1
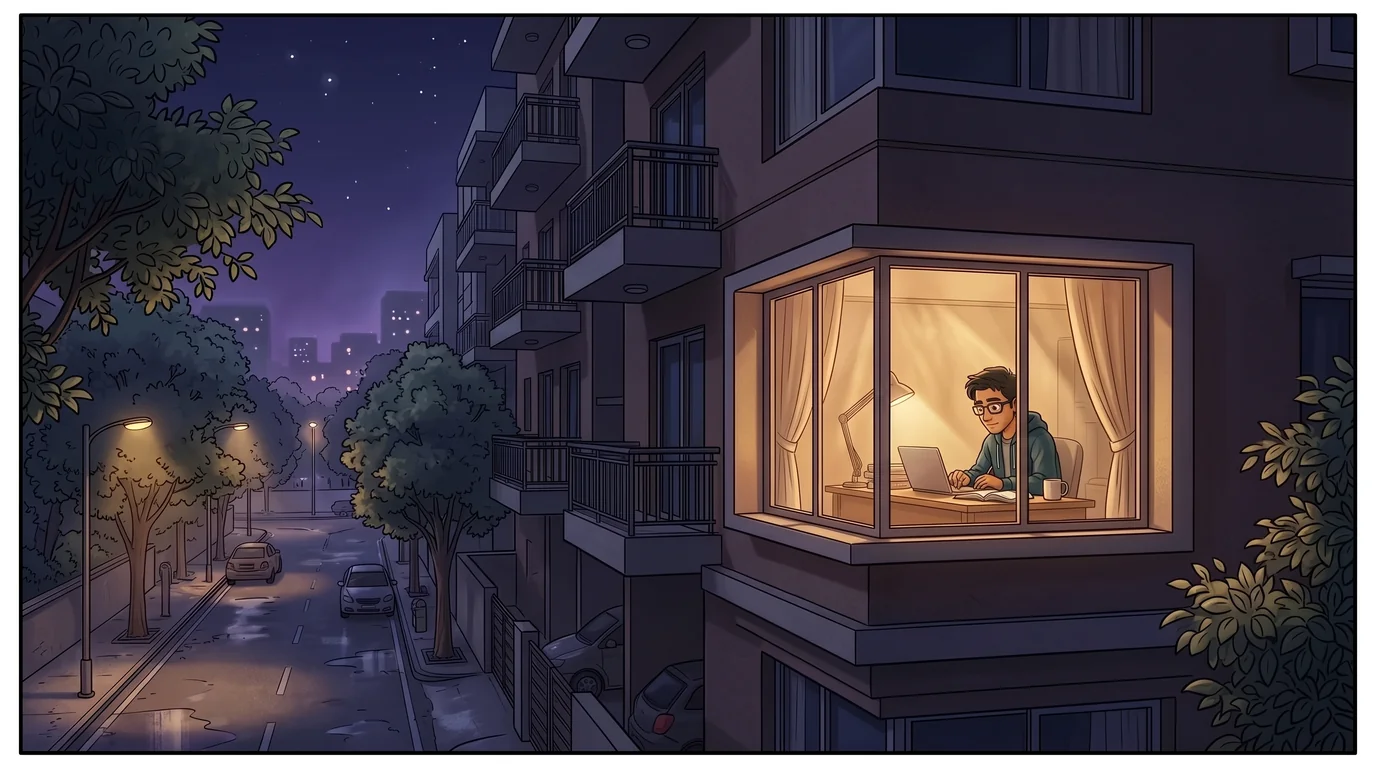
थोड़ा पीछे चलते हैं: अगस्त 2026, अध्याय 2 की टैक्स-प्रूफ डेडलाइन से पांच महीने पहले और राहुल की पहली सैलरी के चार महीने बाद। बेंगलुरु के एचएसआर लेआउट में रविवार की शांत रात के 1:15 बजे हैं, और राहुल व उसका फ्लैटमेट कबीर, दोनों बीस-बाईस साल के युवा टेकी, अपने किराए के 3बीएचके फ्लैट में गहरी नींद में हैं।
रात के 1:15 बजे, एचएसआर लेआउट, बेंगलुरु: टेक नगरी की एक शांत रात, जहां युवाओं के सपने सो रहे हैं—जब तक कि जिंदगी का अप्रत्याशित थप्पड़ बिना चेतावनी के नहीं पड़ता।
पैनल #2अंक 1
फिनयूथ पैनल 2
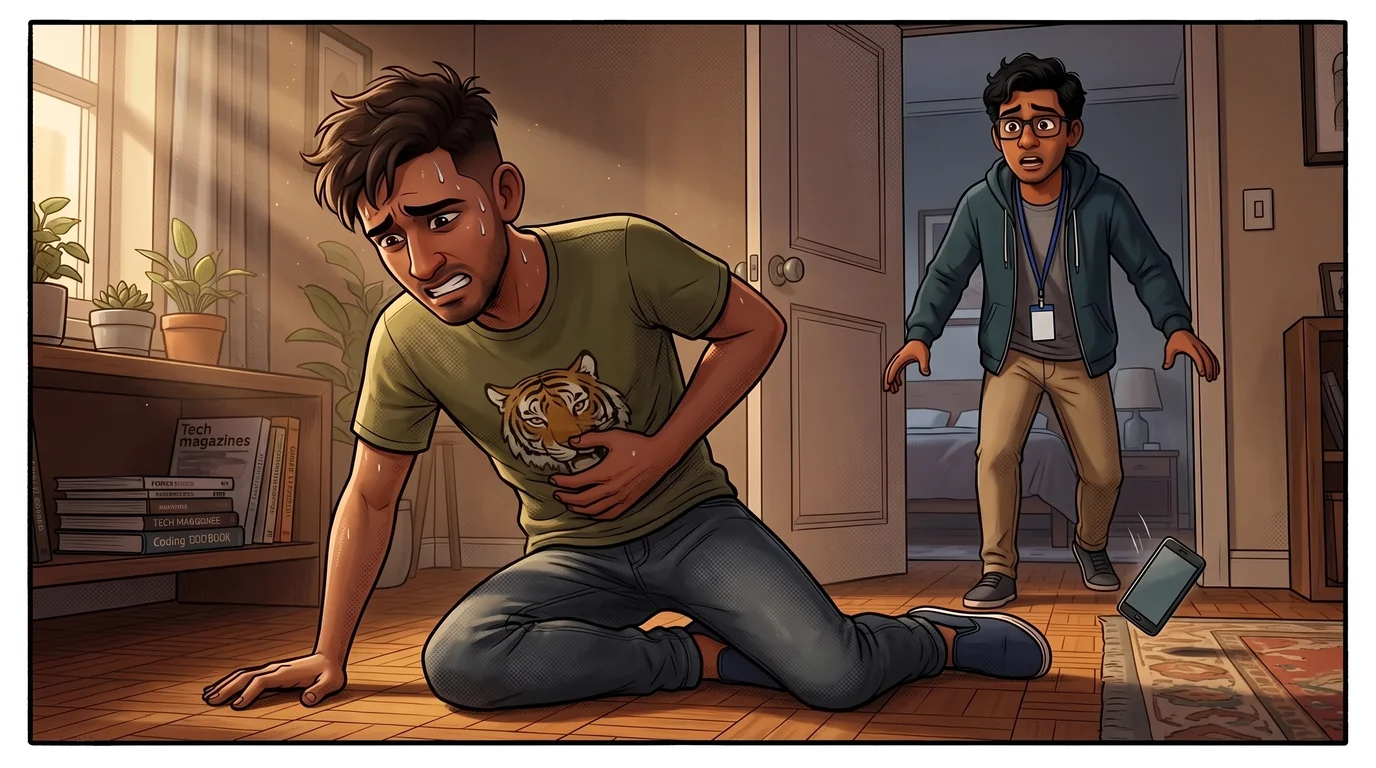
एक तेज कराह रात का सन्नाटा चीर देती है। पेट में उठे असहनीय दर्द से बेहाल कबीर गलियारे की दीवार के सहारे ढह जाता है—उससे खड़ा तक नहीं हुआ जाता।
👨‍💻 कबीर

"राहुल! भाई... मदद कर! मेरे पेट में ऐसा लग रहा है जैसे कोई चाकू घोंप रहा हो... मुझसे खड़ा भी नहीं हुआ जा रहा! प्लीज, मुझे तुरंत अस्पताल ले चल!"
पैनल #3अंक 1
फिनयूथ पैनल 3
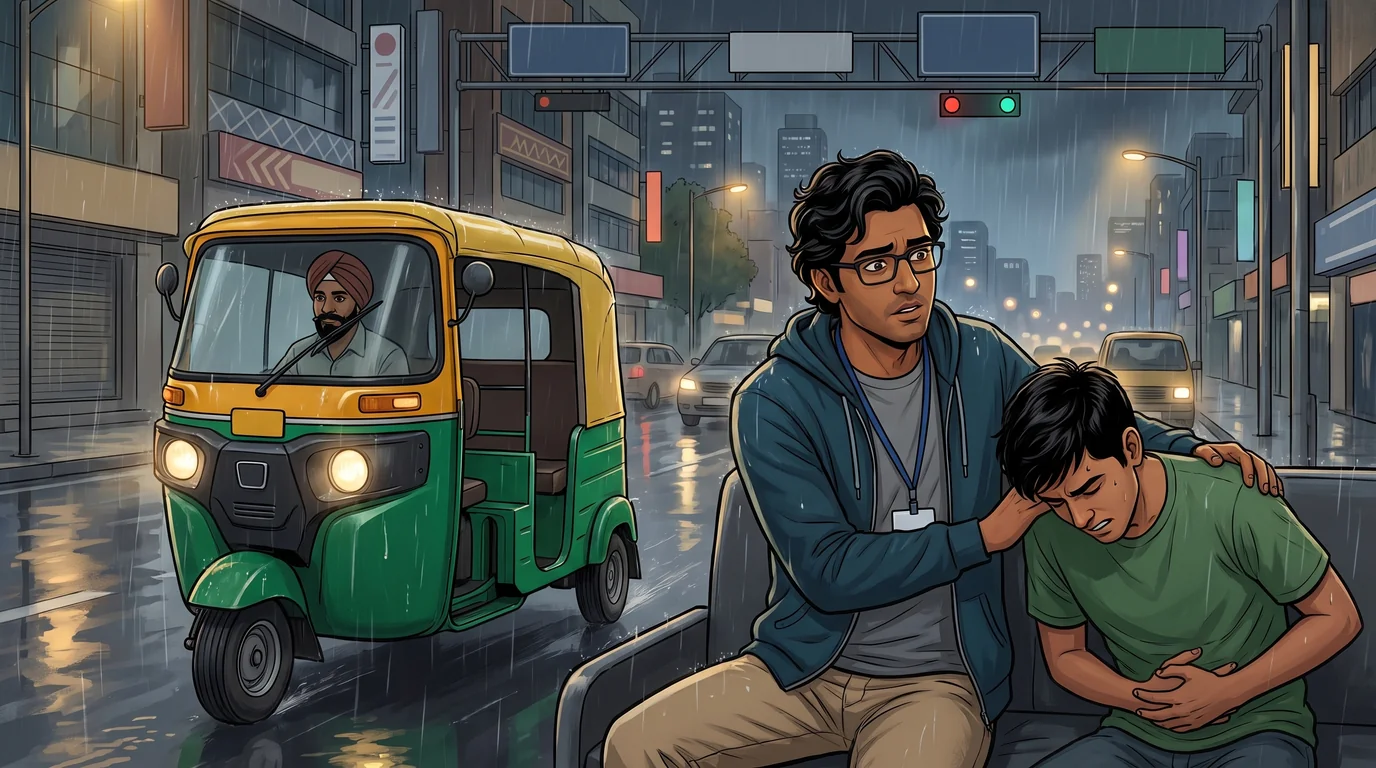
राहुल झट से अपना बटुआ, हुडी और फोन उठाता है, कबीर को सहारा देकर सीढ़ियों से नीचे लाता है और आधी रात को मिले इकलौते ऑटो-रिक्शा से नजदीकी मल्टी-स्पेशियलिटी अस्पताल की ओर निकल पड़ता है।
🧑‍💻 राहुल

"हिम्मत रख कबीर! हम दो मिनट में एस्टर मल्टी-स्पेशियलिटी अस्पताल के इमरजेंसी वार्ड पहुंच रहे हैं! भैया, थोड़ा तेज चलाइए प्लीज, इमरजेंसी है!"
पैनल #4अंक 1
फिनयूथ पैनल 4
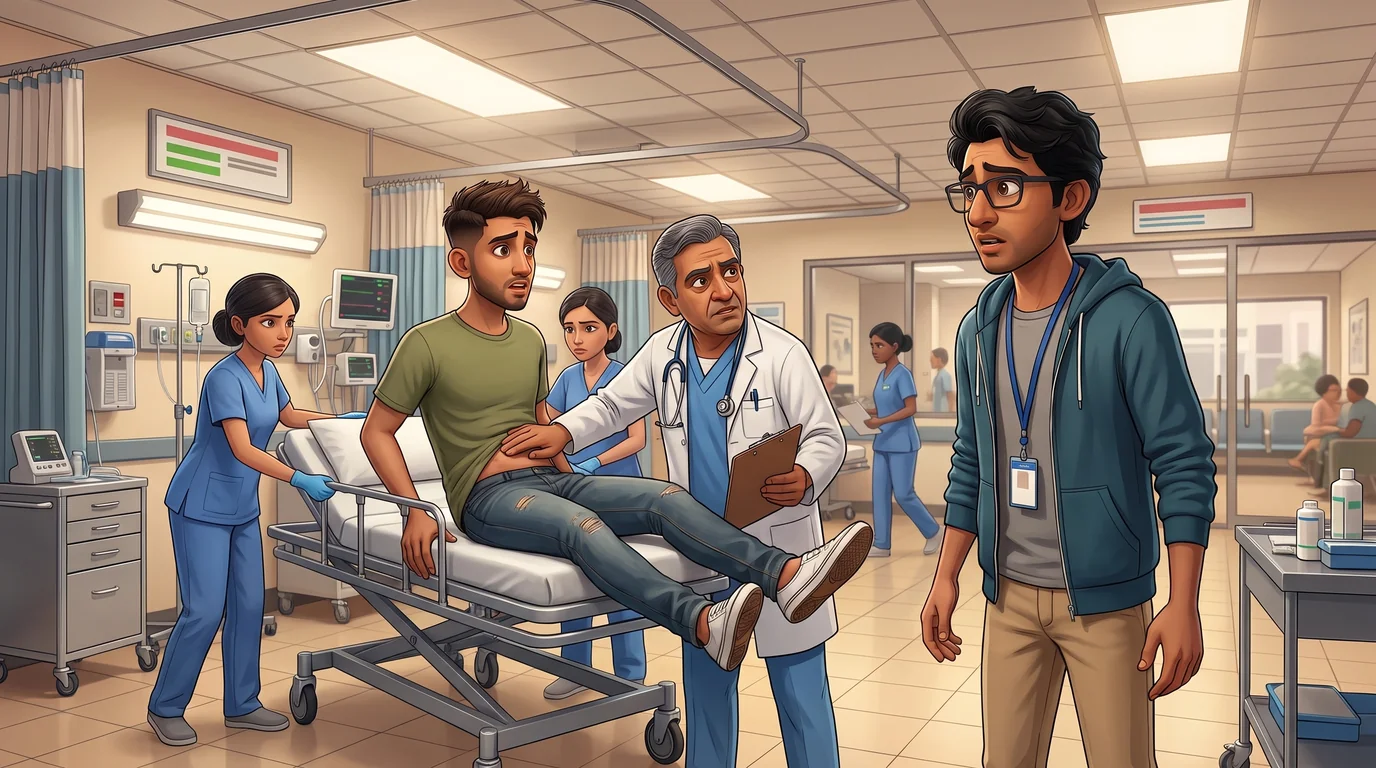
रात 1:45 बजे कबीर को स्ट्रेचर पर इमरजेंसी वार्ड में ले जाया जाता है। डॉक्टर की फौरन की गई अल्ट्रासाउंड जांच सबसे बुरी आशंका पर मुहर लगा देती है: सूजा हुआ एक्यूट अपेंडिसाइटिस, जो बस फटने ही वाला है।
👨‍💻 डॉक्टर

"एक्यूट अपेंडिसाइटिस है, फटने का गंभीर खतरा है। तुरंत इमरजेंसी लेप्रोस्कोपिक सर्जरी करनी होगी। यह पर्चा लेकर फौरन एडमिशन बिलिंग काउंटर पर जाइए!"
पैनल #5अंक 1
फिनयूथ पैनल 5
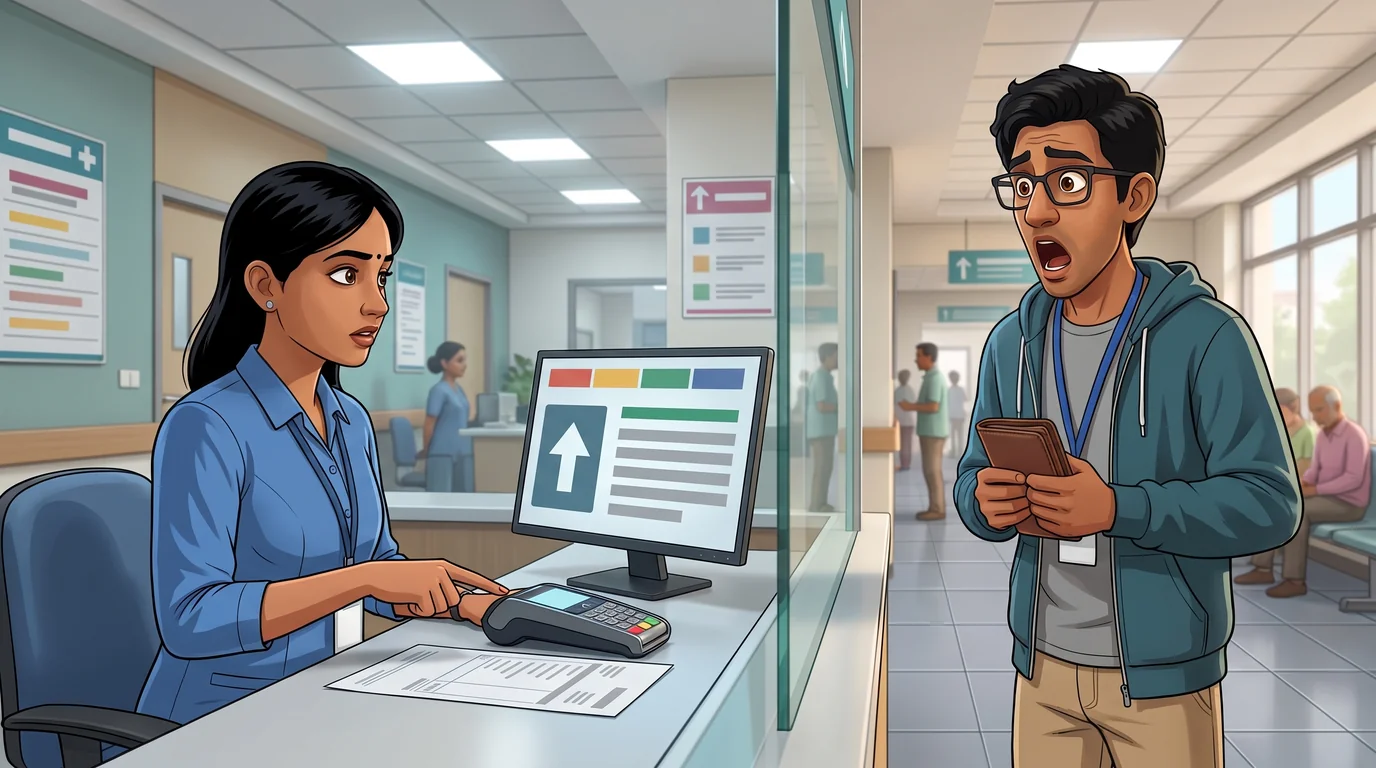
24/7 खुले बिलिंग काउंटर पर राहुल का सामना आधुनिक इलाज के बेरहम आर्थिक पहरेदार से होता है: ओटी टीम के सर्जरी की तैयारी शुरू करने से पहले अनिवार्य एडवांस डिपॉजिट।
👨‍💻 बिलिंग क्लर्क

"सर, इमरजेंसी ऑपरेशन थिएटर, एनेस्थीसिया और बेड अलॉटमेंट के लिए शुरुआती एडवांस डिपॉजिट ₹1,20,000 जमा करना होगा। कार्ड या यूपीआई से स्वाइप कर दीजिए। क्या मरीज के पास कैशलेस हेल्थ इंश्योरेंस कार्ड है?"
पैनल #6अंक 1
फिनयूथ पैनल 6
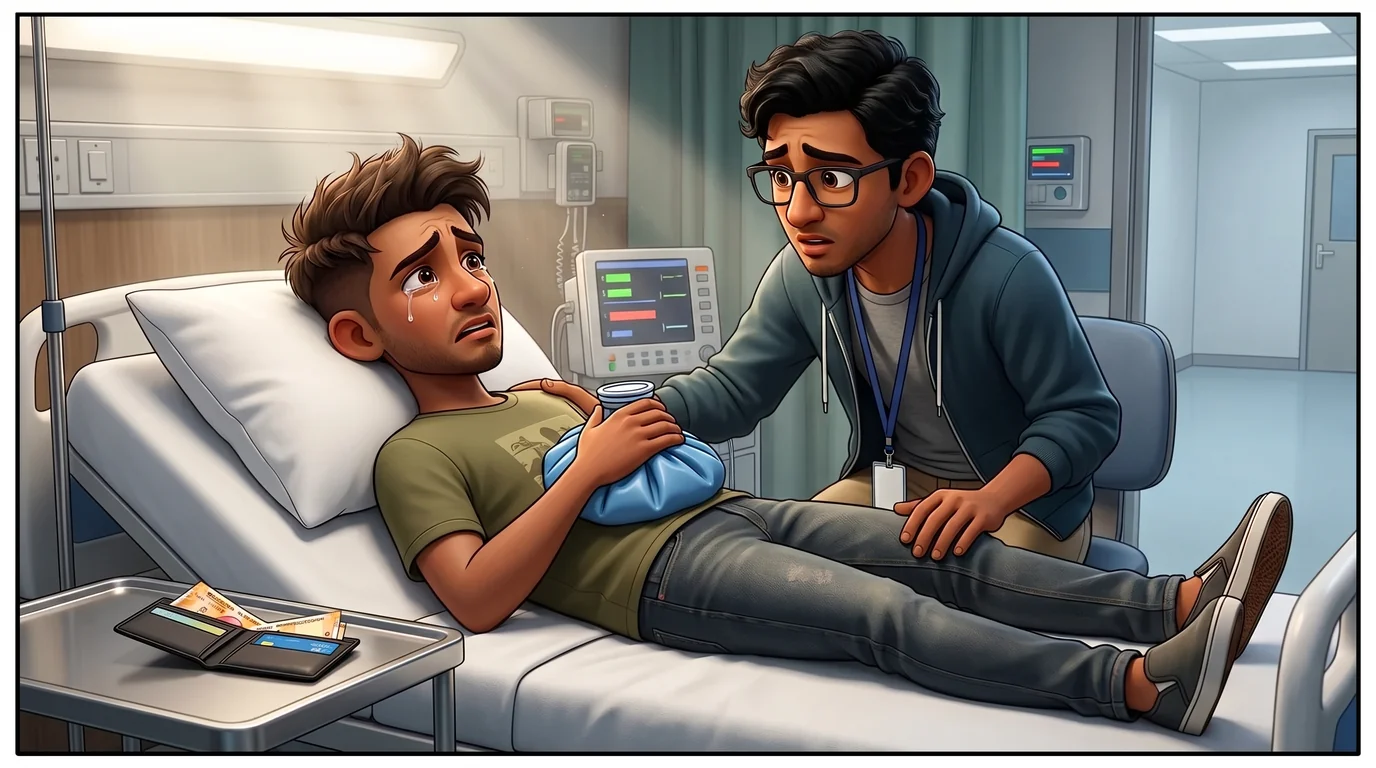
राहुल कबीर का बटुआ टटोलता है और उसके स्टार्टअप का हाल पूछता है। कबीर ने तीन महीने पहले बिना फंडिंग वाली एक सीड-स्टेज डिजाइन एजेंसी जॉइन की थी—वहां कोई ग्रुप हेल्थ इंश्योरेंस नहीं मिला, और कबीर ने कभी अपनी पर्सनल पॉलिसी भी नहीं ली।
👨‍💻 कबीर

"राहुल... मेरे स्टार्टअप ने अभी तक हेल्थ इंश्योरेंस नहीं दिया... और कमरे का किराया देने के बाद मेरे खाते में सिर्फ ₹8,000 बचे हैं! भोपाल में मम्मी-पापा सो रहे हैं और उनके पास भी तुरंत इतना पैसा नहीं होगा... भाई, मैं क्या करूं?!"
पैनल #7अंक 1
फिनयूथ पैनल 7
दोस्त का बिल भरने के इरादे से राहुल पूरे आत्मविश्वास के साथ अपना फोन निकालता है—लेकिन अपने ही बैंक बैलेंस की कड़वी सच्चाई उसे झकझोर देती है।
🧑‍💻 राहुल

"सिर्फ ₹4,512?! मेरे बैंक खाते में सिर्फ इतने ही पैसे बचे हैं?! मेरी ₹72,895 की सैलरी कहां उड़ गई?! एसआईपी के बाद मैंने ₹20,000 गैजेट्स पर फूंक दिए और बाकी सारे पैसे क्रिप्टो और पेनी स्टॉक्स में डाल दिए, क्योंकि यूट्यूब वाले कहते थे 'कैश रखना बेवकूफी है'!"
पैनल #8अंक 1
फिनयूथ पैनल 8
रविवार की रात 2:10 बजे: शेयर बाज़ार बंद है, सोमवार को बेचे शेयरों का पैसा मंगलवार को आएगा, और क्रिप्टो औंधे मुंह गिर रहा है। कबीर को बचाने के लिए राहुल को 36% ब्याज पर इमरजेंसी इंस्टेंट लोन लेना पड़ता है।
🧑‍💻 राहुल

"बाजार बंद हैं! अगर मैं 30% घाटे में शेयर बेच भी दूं, तो पैसा मंगलवार शाम से पहले बैंक में नहीं आएगा! मुझे कबीर की सर्जरी के लिए 36% सालाना ब्याज पर इमरजेंसी लोन ऐप से कर्ज लेना पड़ा... मुझे खुद पर बहुत शर्म आ रही है।"
पैनल #9अंक 2
फिनयूथ पैनल 9
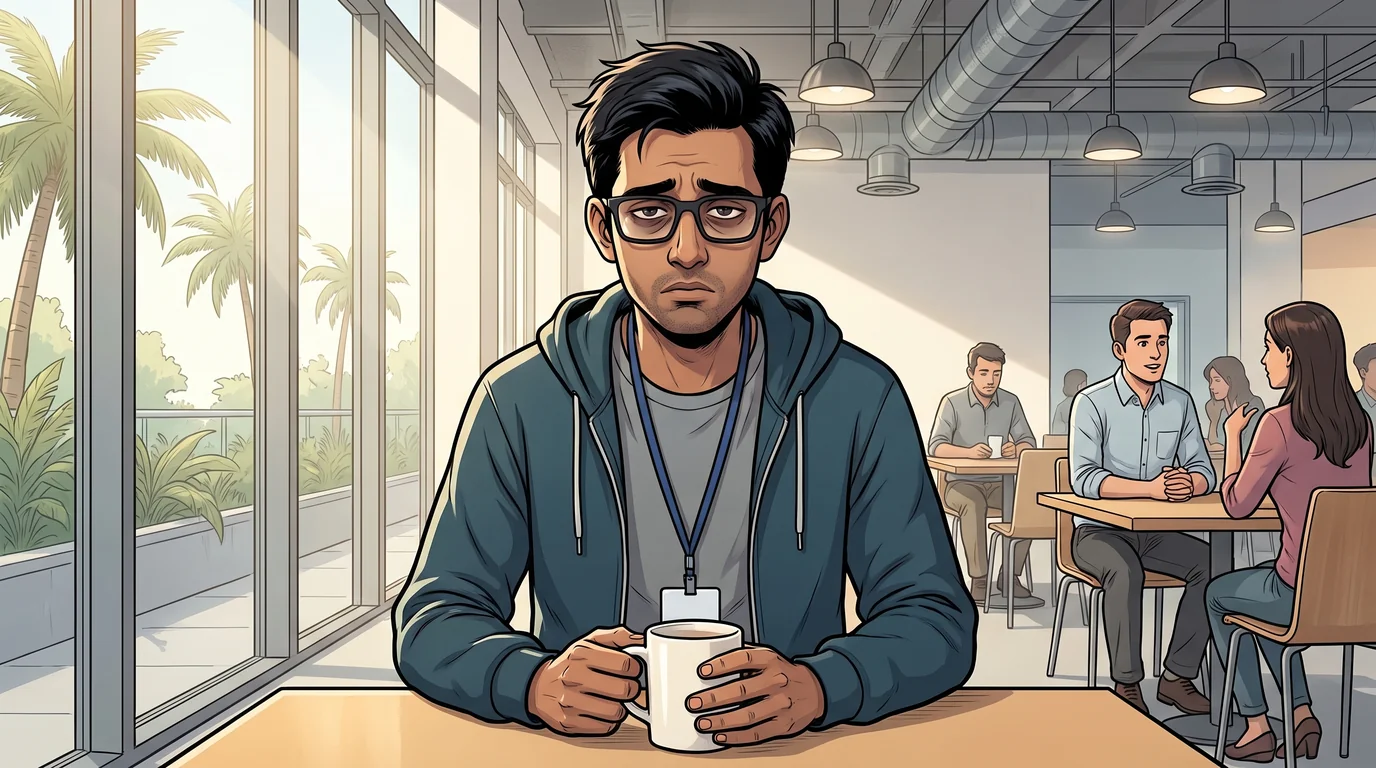
अगली सुबह नेक्सा टेक कैंपस में राहुल अस्पताल के गलियारे में बिना सोए बिताई रात के बाद, टूटे मन से कैफेटेरिया में अकेला बैठा है।
सुबह 10:30 बजे, नेक्सा टेक कैफेटेरिया: कैंपस में खिली हुई धूप है, लेकिन राहुल के लिए दुनिया का रंग उड़ चुका है। बीती रात किसी आर्थिक दुर्घटना से कम नहीं थी।
पैनल #10अंक 2
फिनयूथ पैनल 10
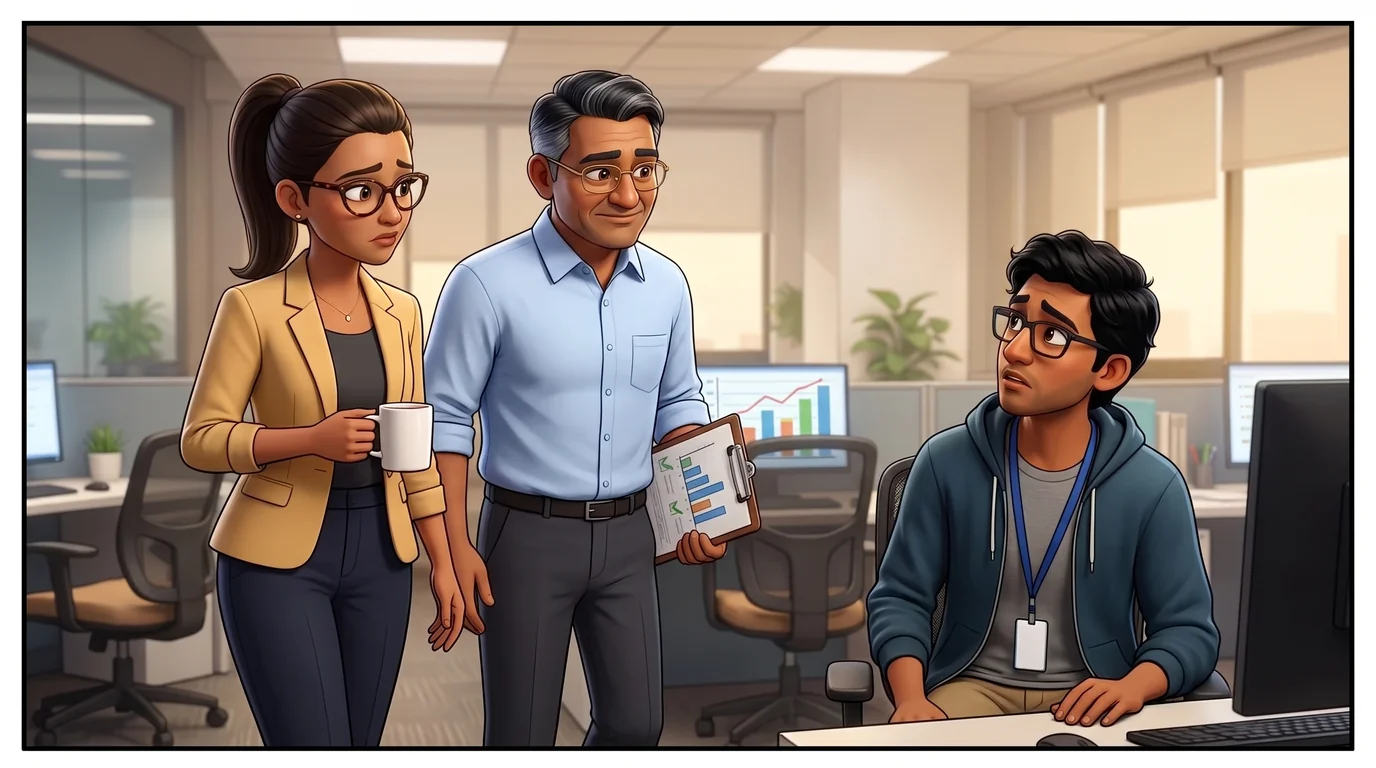
प्रिया और शर्माजी राहुल का खोया-खोया चेहरा देखते ही समझ जाते हैं कि ऑफिस के बाहर कुछ बहुत बुरा हुआ है।
👩‍💼 प्रिया

"राहुल? तुम्हारी हालत ऐसी क्यों है जैसे कोई बीएमटीसी बस ऊपर से निकल गई हो! तुम्हारी फिल्टर कॉफी बिल्कुल ठंडी पड़ी है। क्या कोई कोड क्रैश हुआ, या कोई गंभीर बात है?"
पैनल #11अंक 2
फिनयूथ पैनल 11
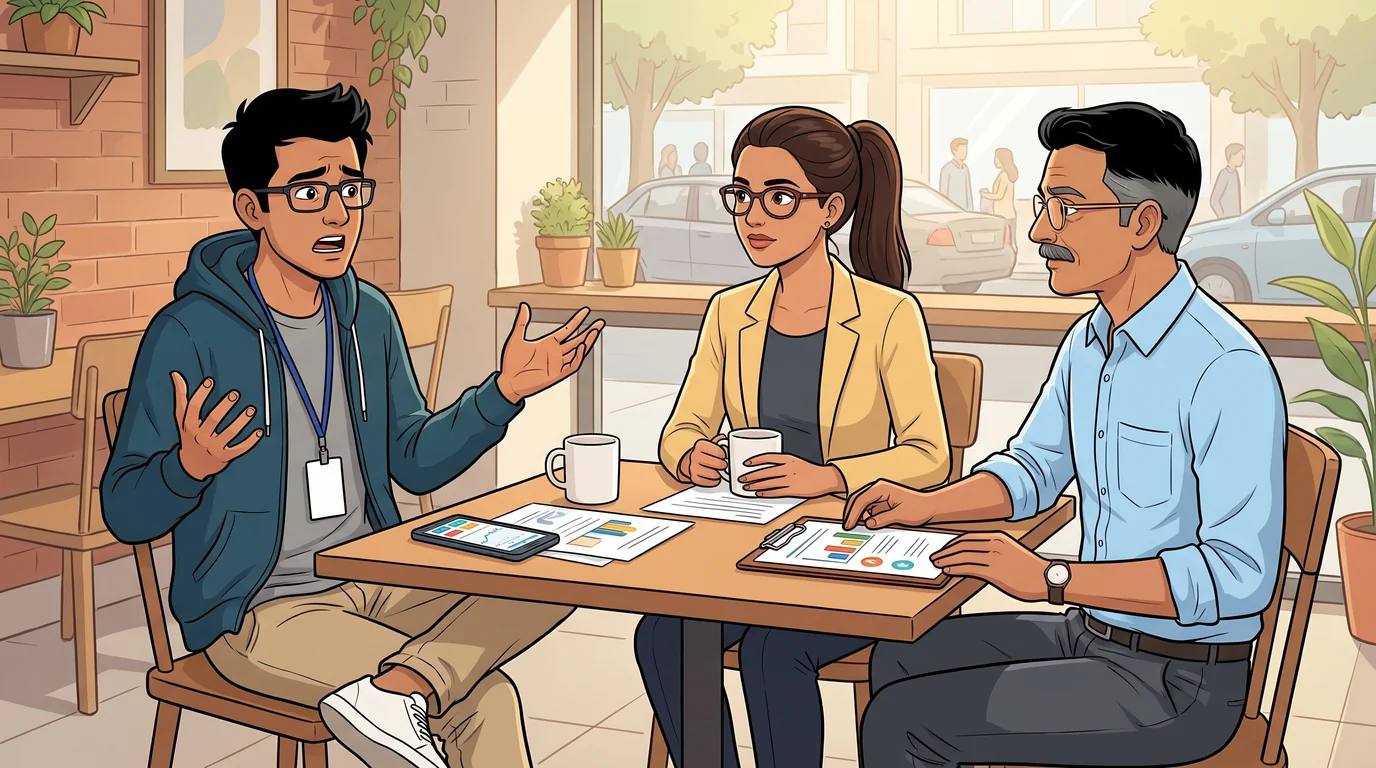
राहुल आधी रात की भयानक आपबीती सुनाता है: कबीर का एक्यूट अपेंडिसाइटिस, अस्पताल की ₹1.2 लाख की मांग, उसका अपना ₹4,500 का बैंक बैलेंस, और 36% एपीआर पर लिया गया इमरजेंसी इंस्टेंट लोन।
🧑‍💻 राहुल

"रात के 1:30 बजे मेरे रूममेट कबीर को अपेंडिक्स का भयंकर दर्द उठा। अस्पताल ने सर्जरी से पहले ₹1.2 लाख एडवांस मांगे। मैंने अपना बैंक चेक किया—खाते में सिर्फ ₹4,500 थे! मैं ₹12 लाख सीटीसी कमाता हूं, फिर भी कंगाल था! मुझे उसे बचाने के लिए 36% ब्याज वाले लोन ऐप से कर्ज लेना पड़ा!"
पैनल #12अंक 2
फिनयूथ पैनल 12
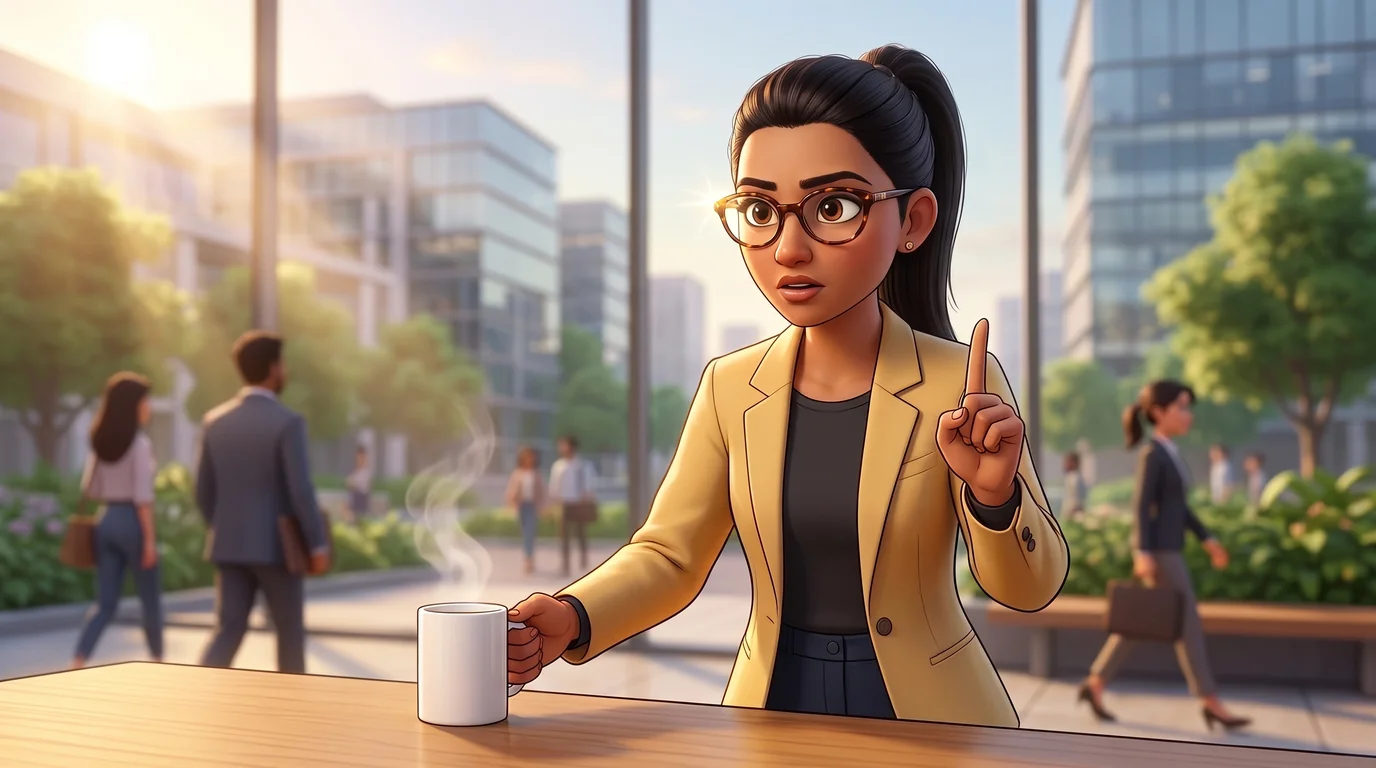
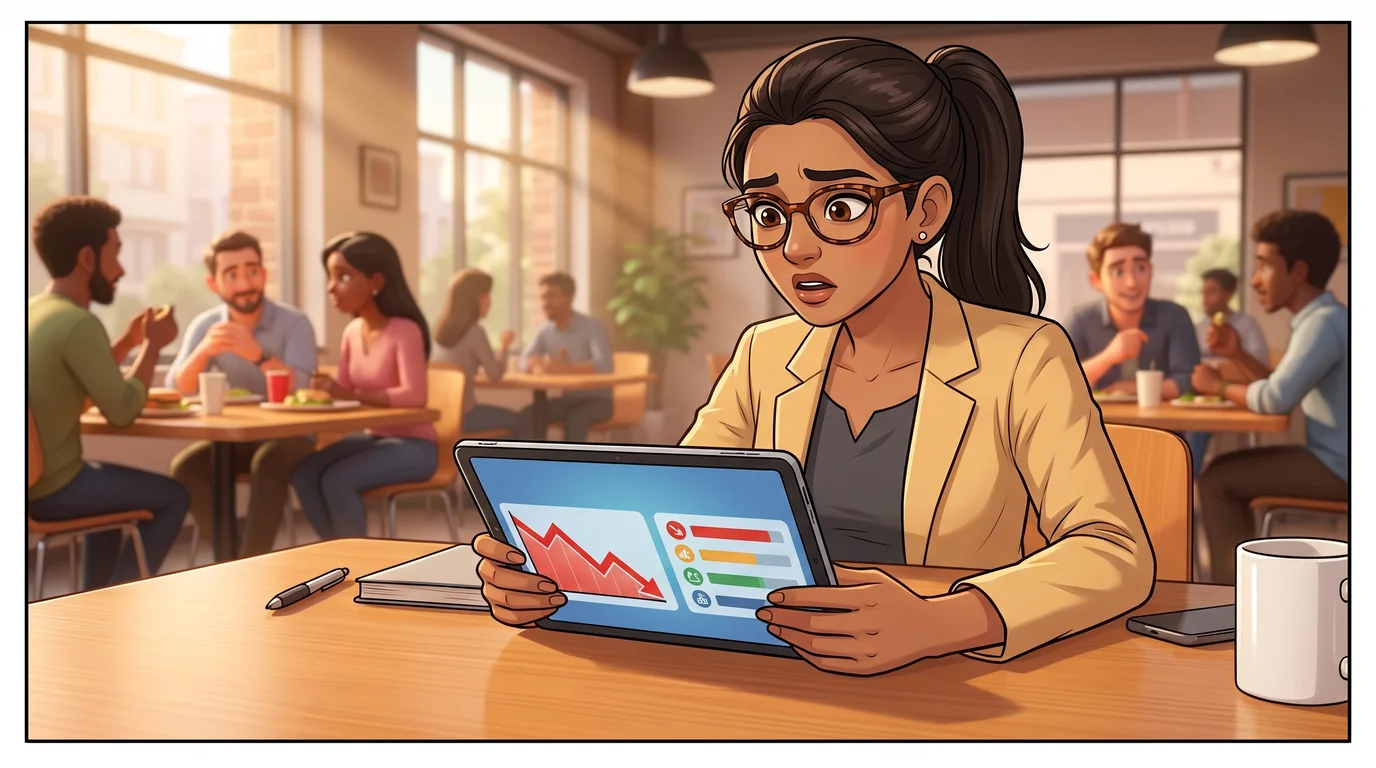
प्रिया दौलत बनाने का वह बुनियादी नियम बताती है, जिसे 20 की उम्र का हर युवा निवेशक शेयर बाजार में नाम कमाने की जल्दबाजी में भूल जाता है।
👩‍💼 प्रिया

"मेरी बात बहुत ध्यान से सुनो, राहुल। पर्सनल फाइनेंस का पहला नियम: तुम्हारी एसआईपी लंबे समय का पैसा है, उसे चलने दो और किसी इमरजेंसी में उसे मत तोड़ो। लेकिन जब तक तुम्हारा इमरजेंसी का सुरक्षा किला तैयार न हो, तब तक क्रिप्टो, पेनी स्टॉक्स या शेयर बाजार में एक रुपया भी और मत डालो! बिना सुरक्षा ढाल के बनाई गई दौलत सिर्फ एक भ्रम है!"
पैनल #13अंक 2
फिनयूथ पैनल 13
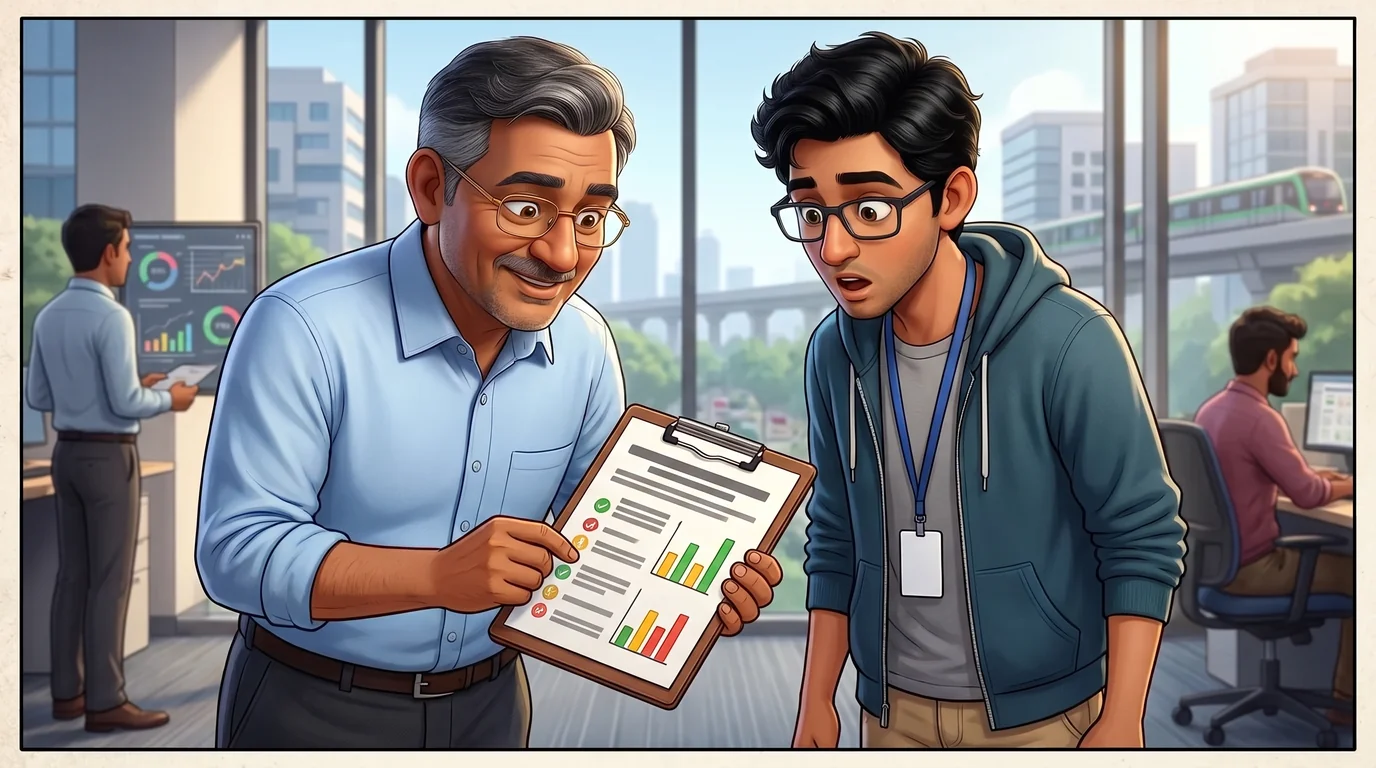
प्रिया राहुल को 'मजबूरी में बिकवाली के जाल' का बेरहम गणित समझाती है—कि शेयरों को इमरजेंसी फंड की तरह इस्तेमाल करना दौलत को क्यों तबाह कर देता है।
👩‍💼 प्रिया

"इस गणित को देखो: जब इमरजेंसी आती है, तो हो सकता है बाजार 30% गिरा हो और रात को शेयर बाजार बंद होता है! अगर मजबूरी में शेयर बेचने पड़े, तो तुम भारी घाटा हमेशा के लिए बुक कर लोगे और पैसे मिलने में 48 घंटे लगेंगे। इमरजेंसी फंड में उतार-चढ़ाव का खतरा 0% होना चाहिए!"
पैनल #14अंक 2
फिनयूथ पैनल 14
शर्माजी लाइफस्टाइल के सारे बढ़े हुए खर्च हटा देते हैं—न स्विगी, न क्लबिंग, न गैजेट्स—और राहुल के सिर्फ गुजारे भर का असली न्यूनतम मासिक खर्च निकालते हैं।
👨‍💼 शर्माजी

"बेटा राहुल, आओ तुम्हारी असली न्यूनतम जरूरत का हिसाब लगाएं। अगर कंपनी बंद हो जाए या बीमारी आ जाए, तो इज्जत से जीने के लिए कितने पैसे चाहिए? फ्लैट का किराया ₹14 हज़ार, दाल-रोटी राशन ₹8 हज़ार, बिजली-इंटरनेट ₹2 हज़ार, आवागमन ₹2 हज़ार। कुल मिलाकर ठीक ₹26,000 प्रति माह!"
पैनल #15अंक 2
फिनयूथ पैनल 15
शर्माजी सुनहरा लक्ष्य निकालते हैं: ठीक छह महीने का वह जरूरी खर्च, जिसमें कोई समझौता नहीं हो सकता—एक लाख छप्पन हजार रुपये।
👨‍💼 शर्माजी

"भारतीय कॉर्पोरेट जीवन का स्वर्णिम नियम: 6 महीने का इमरजेंसी सुरक्षा दुर्ग! ₹26,000 × 6 महीने = पूरे ₹1,56,000! यह ₹1.56 लाख तुम्हें 180 दिनों की संपूर्ण आज़ादी और मानसिक सुकून देता है। फिर कोई छंटनी, कोई बीमारी या कोई बॉस तुम्हारी जिंदगी नहीं रोक सकता!"
पैनल #16अंक 2
फिनयूथ पैनल 16
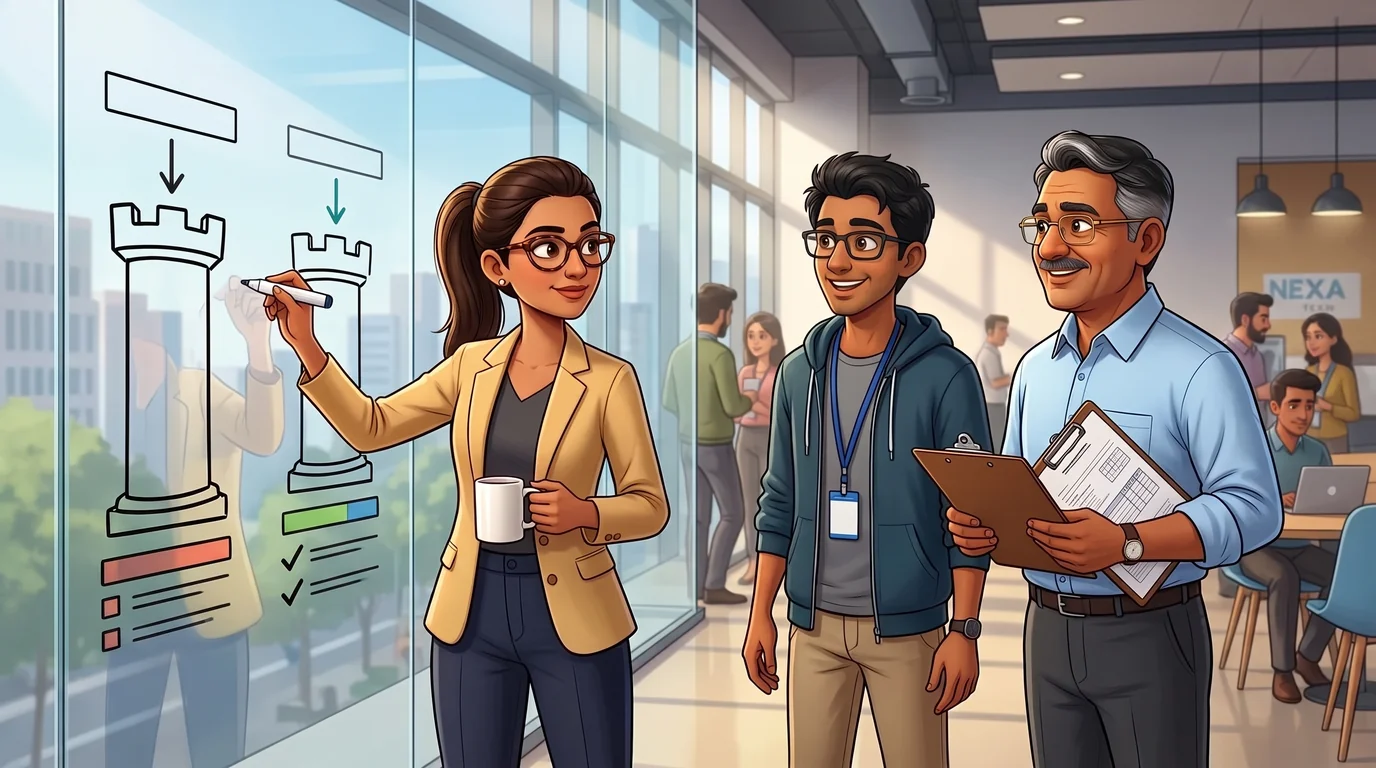
राहुल लक्ष्य तो समझ जाता है, लेकिन वही पुरानी दुविधा सामने रखता है जिसमें कई युवा कमाने वाले उलझ जाते हैं।
🧑‍💻 राहुल

"₹1,56,000 की बात बिल्कुल समझ आ गई... लेकिन मैं इसे रखूं कहां? नॉर्मल सेविंग्स खाता सिर्फ लगभग 2.5% ब्याज देता है, जो लंबे समय की औसत महंगाई से कम है! और खाते में इतना कैश देखकर मेरा हाथ नए गैजेट्स और ट्रिप्स पर खर्च करने के लिए मचलने लगेगा!"
पैनल #17अंक 3
फिनयूथ पैनल 17
प्रिया इमरजेंसी फंड का आधुनिक ढांचा सामने रखती है: 50:50 का दोहरा साइलो सिस्टम, जो जल्दी पहुंच के साथ साधारण सेविंग्स खाते से बेहतर ब्याज देता है।
👩‍💼 प्रिया

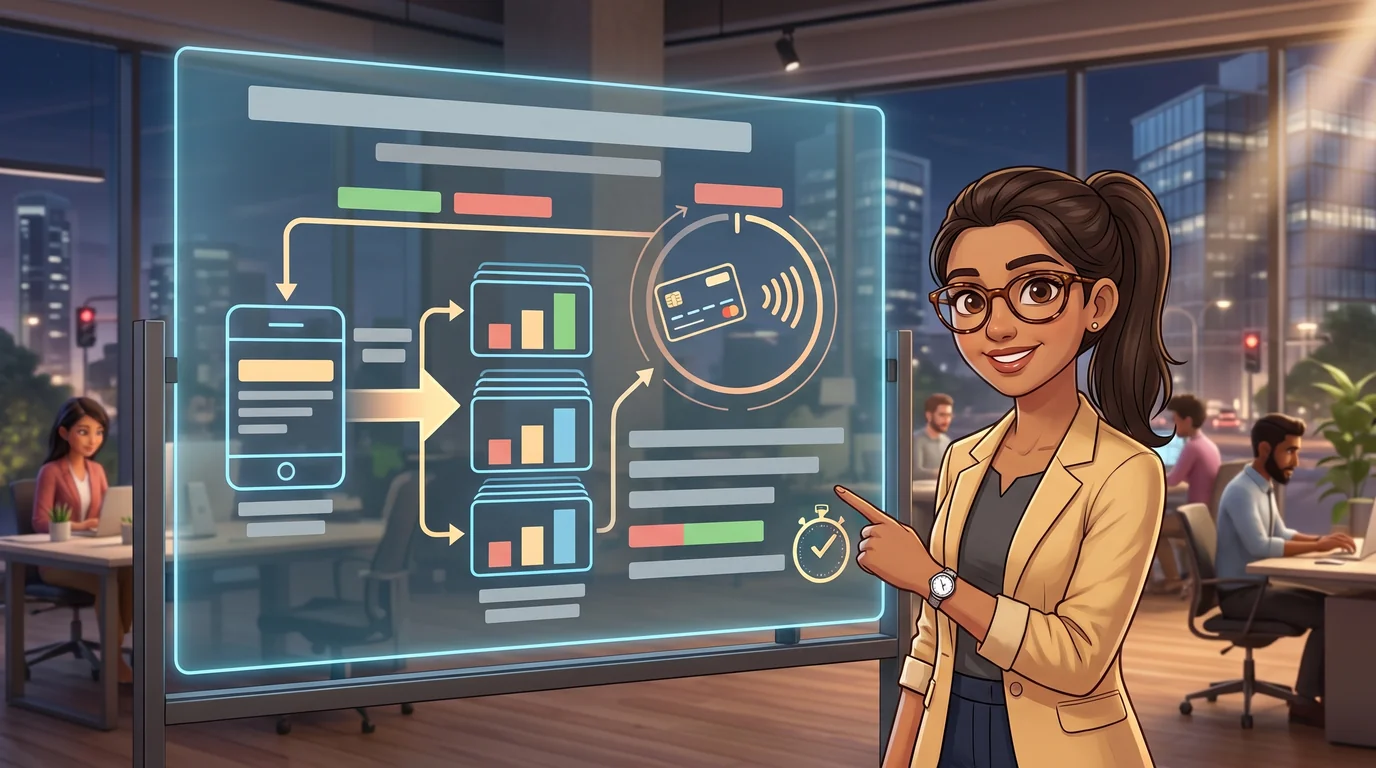
"राहुल, इमरजेंसी फंड को किसी एक सुस्त कोने में नहीं छोड़ते। 50:50 का दोहरा साइलो सिस्टम बनाओ! साइलो 1: 50% (₹78,000) बैंक ऑटो-स्वीप एफडी में, जिस तक तुम्हारा डेबिट कार्ड किसी भी समय पहुंच सके। साइलो 2: 50% (₹78,000) लिक्विड म्यूचुअल फंड में, जिससे ₹50,000 तक तुरंत निकाल सको!"
पैनल #18अंक 3
फिनयूथ पैनल 18
प्रिया ऑटो-स्वीप एफडी का तरीका समझाती है: कैसे एक साधारण बैंक खाते को लिक्विडिटी से जरा भी समझौता किए बिना अपने-आप ब्याज कमाने वाली तिजोरी में बदला जा सकता है।
👩‍💼 प्रिया

"साइलो 1: ऑटो-स्वीप फिक्स्ड डिपॉज़िट! बैंक ₹10,000 से ऊपर की रकम को खुद-ब-खुद एफडी में बदल देता है, जिस पर एफडी का ब्याज मिलता है। सबसे बड़ी खूबी? रात के 2:00 बजे जब तुम अस्पताल में डेबिट कार्ड या यूपीआई से भुगतान करोगे, तो बैंक सिर्फ ज़रूरी रकम तोड़ेगा और बाकी पर ब्याज मिलता रहेगा। समय से पहले तोड़ने पर ब्याज के नियम अपने बैंक से ज़रूर देख लेना।"