भाग 1: 1 साल बाद: पड़ा हुआ पैसा और ₹1.44 करोड़ की लागत का सच
पैनल 1 से 18 • बेंगलुरु टेक कॉरिडोर में जांच
"एक साल पूरा! ऑटो-स्वीप और लिक्विड फंड में इमरजेंसी फंड तैयार, प्योर टर्म शील्ड एक्टिव और क्रेडिट कार्ड का पूरा बिल चुकता। डिफेंस 100% मजबूत है!"
"एक मिनट... मेरे सेविंग्स खाते में ₹95,000 फालतू पड़े हैं, जिन पर सिर्फ लगभग 2.5% ब्याज मिल रहा है, जो लंबे समय की औसत महंगाई से कम है! मेरा कमाया हुआ पैसा चुपचाप अपनी कीमत खो रहा है!"
"अरे राहुल, तुम तो अभी 22 साल के हो! महीने के ₹10-15 हजार लगाने की फिक्र मत करो, यह तो चिल्लर है! 30 की उम्र का इंतजार करो जब मेरे जैसे मैनेजर बनोगे। मैं हर महीने ₹25,000 लगाता हूं! वो होती है असली वेल्थ!"
"अमित, गणित के हिसाब से यह 22 साल के युवा को दी जाने वाली सबसे खराब सलाह है! 22 की उम्र में ₹10,000 लगाने वाला 60 की उम्र में तुम्हारे ₹25,000 वाले पोर्टफोलियो से करोड़ों रुपये ज्यादा लेकर रिटायर होगा!"
"और मेरा सेटअप देखो! मेरे बैंक के रिलेशनशिप मैनेजर खुद मेरी डेस्क पर आकर एसआईपी करवाते हैं। जीरो प्लेटफॉर्म फीस, जीरो एडवाइजरी चार्ज। बिल्कुल फ्री वीआईपी सर्विस!"
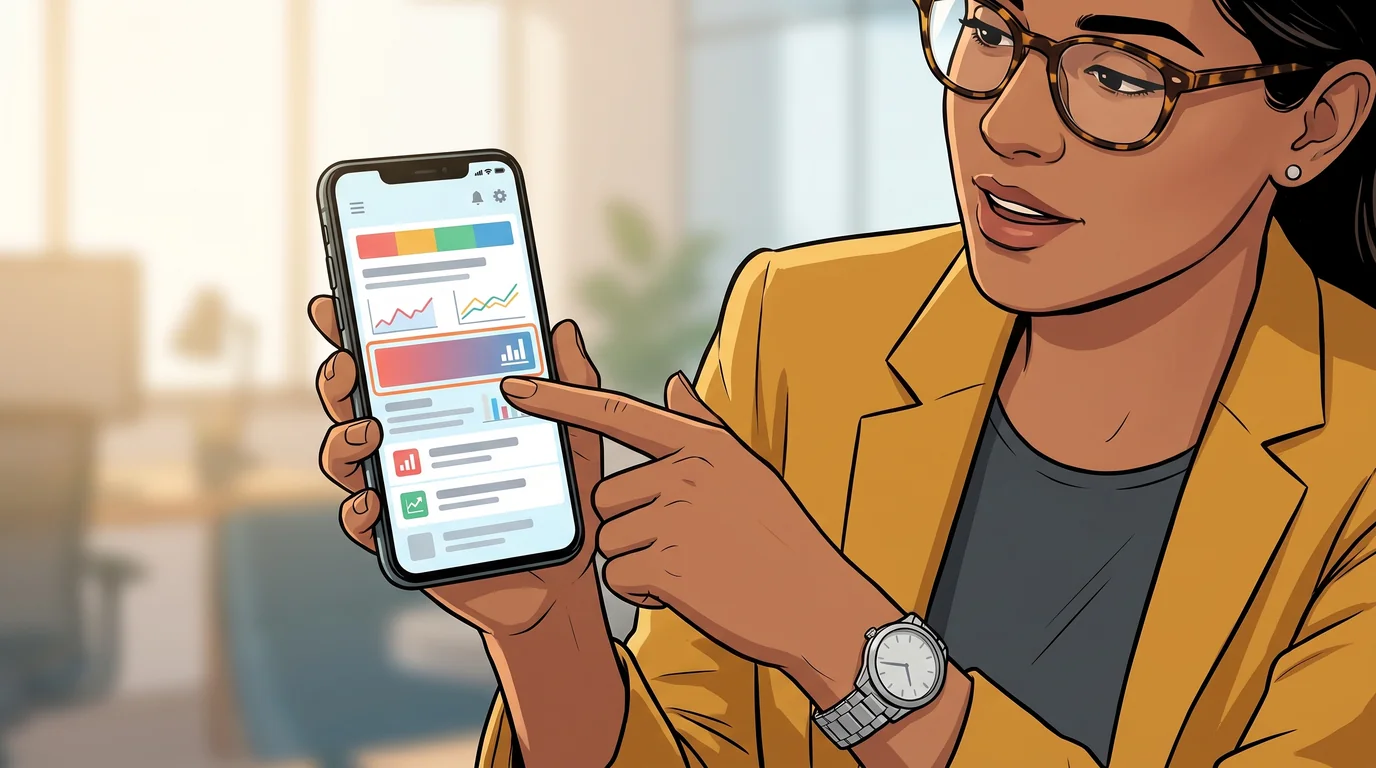
"अमित... फाइनेंस में अगर तुम्हें नहीं पता कि सर्विस का बिल कौन भर रहा है, तो वो तुम ही हो! इन दो शब्दों को देखो: 'रेगुलर प्लान'। इसी फंड का डायरेक्ट वर्ज़न 0.58% का है। तुम्हारे 'फ्री' बैंक मैनेजर का कमीशन बाकी 1.05% में छिपा है, हर साल!"
"क्या मैंने 'रेगुलर म्यूचुअल फंड' सुना? 25 साल के पेरोल सेमिनार्स में मैंने देखा है कि यह चुपचाप कटने वाली सालाना लागत लोगों की रिटायरमेंट बचत को उनकी सोच से कहीं ज़्यादा खा जाती है!"
"भारत में हर म्यूचुअल फंड दो रूपों में आता है। 'डायरेक्ट': सीधे फंड हाउस से, कोई डिस्ट्रीब्यूटर कमीशन नहीं। 'रेगुलर': कमीशन ऊंचे एक्सपेंस रेशियो में जुड़ा होता है। अमित का फंड रेगुलर में 1.63% और डायरेक्ट में 0.58% का है। और डायरेक्ट निफ्टी 50 इंडेक्स फंड सिर्फ 0.19% का!"
"अरे प्रिया, सिर्फ लगभग 1.4% ज़्यादा ही तो है! अगर बाज़ार 12% देता है, तो मुझे 10.6% मिल जाएगा, क्या फर्क पड़ता है? क्या यह मेरे बैंक मैनेजर की सर्विस के लिए छोटी सी टिप नहीं है?"
"अमित! यह 1.63% तुम्हारे मुनाफे पर नहीं कटता! यह हर दिन थोड़ा-थोड़ा तुम्हारे पूरे पोर्टफोलियो से कटता है! जब तुम्हारा फंड ₹1 करोड़ पहुंचेगा, तो साल के लगभग ₹1,63,000, उस साल भी जब बाज़ार 20% गिरे और तुम्हें घाटा हो!"
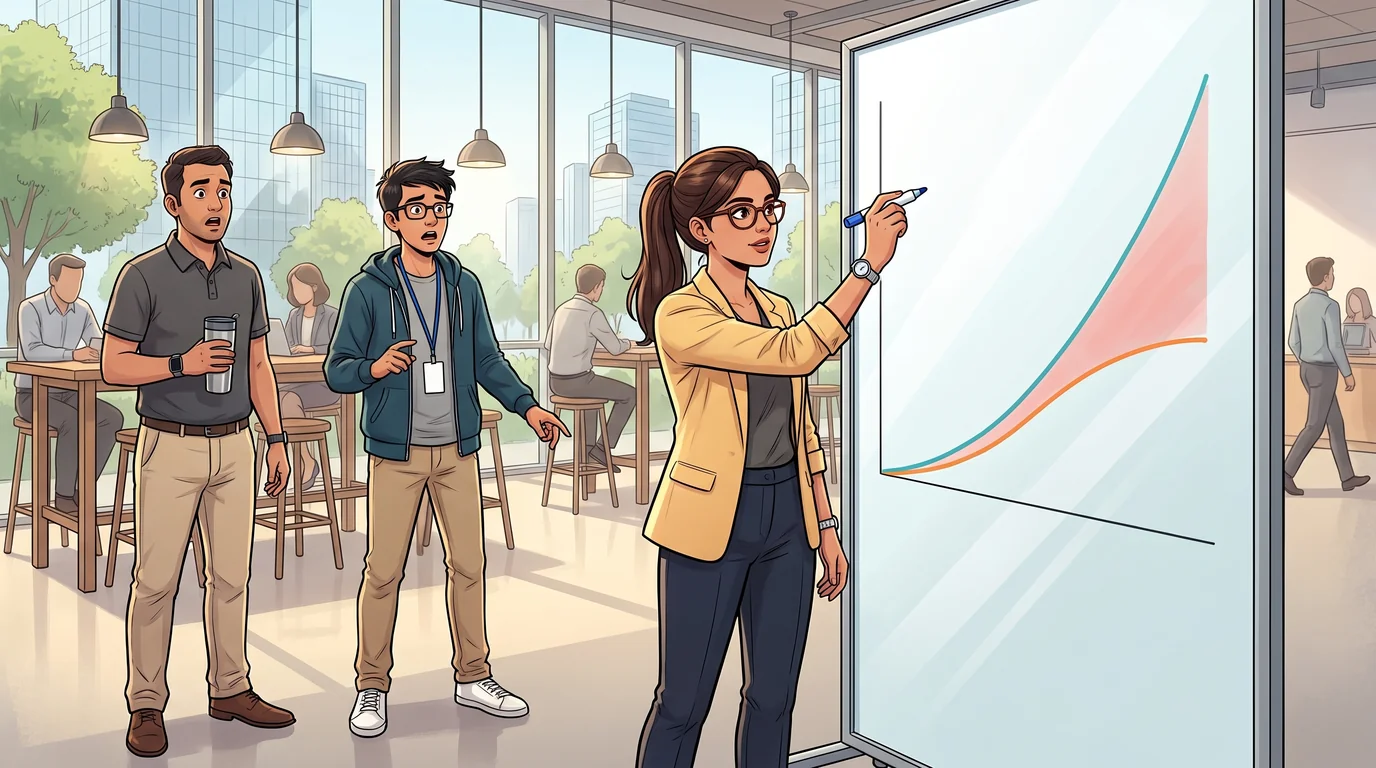
"गणित देखो: 30 साल तक हर महीने ₹15,000, बाज़ार का रिटर्न एक जैसा। डायरेक्ट इंडेक्स फंड, लागत के बाद 12% सालाना पर, लगभग ₹5.29 करोड़ बनता है। रेगुलर एक्टिव फंड, हर साल 1.44% ज़्यादा लागत के साथ, सिर्फ लगभग ₹3.86 करोड़। वो 'छोटी सी टिप' तुम्हें लगभग ₹1.44 करोड़ की पड़ती है!"
"लगभग डेढ़ करोड़ रुपये?! अपने पूरे करियर में, मैं सिर्फ 10 मिनट के कागज़ी काम के लिए व्हाइटफील्ड के एक फ्लैट जितनी रकम फीस में देने जा रहा था?!"
"1 जनवरी 2013 से सेबी ने हर म्यूचुअल फंड स्कीम के लिए अलग 'डायरेक्ट प्लान' ज़रूरी किया, जिसकी अपनी एनएवी, कम खर्च और कोई डिस्ट्रीब्यूटर कमीशन नहीं। तुम्हें बस 'डायरेक्ट' और 'ग्रोथ' चुनना है!"
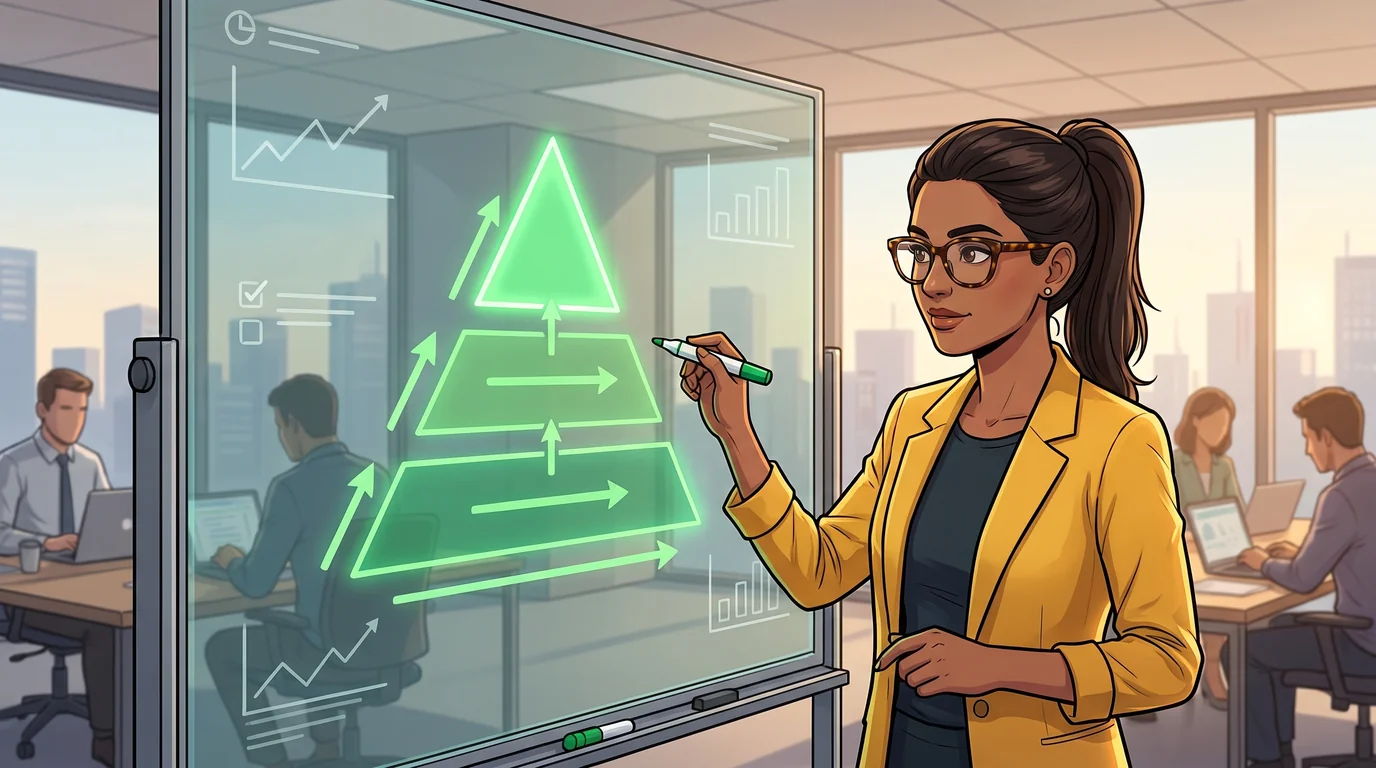
"कंपाउंडिंग पिरामिड का चमत्कार देखो! शुरुआती 10 सालों में यह सामान्य बचत जैसा लगता है। लेकिन दूसरे और तीसरे दशक को देखो: अकेले तीसरे दशक में तुम्हारा फंड लगभग चार करोड़ रुपये बढ़ जाता है!"
"रुकिए... 42 से 52 साल की उम्र के बीच मेरी जेब से सिर्फ ₹18 लाख और जमा होंगे, लेकिन मेरी वेल्थ लगभग ₹1.50 करोड़ से सीधे ₹5.29 करोड़ पहुंच जाएगी?! यह बढ़त मेरे 30 साल के कुल निवेश से कई गुना बड़ी है!"
"फॉर्मूले को देखो! तुम्हारी सैलरी 'P' सिर्फ गुणा होती है, लेकिन समय 'n' ऊपर घात (पावर) में बैठा है! जब तुम समय बढ़ाते हो, तो वेल्थ कई गुना तेजी से बढ़ती है। इसीलिए 22 साल की उम्र तुम्हारी सबसे बड़ी ताकत है!"
"आलस और देरी का भयानक नुकसान देखो! अगर तुम अपना ₹15,000 का एसआईपी सिर्फ 5 साल टालते हो, 22 की जगह 27 में शुरू करते हो, तो जेब में ₹9 लाख बचते हैं, लेकिन 52 की उम्र में लगभग ₹2.45 करोड़ कम रह जाते हैं! हर साल की देरी लगभग ₹50 लाख की पड़ती है!"