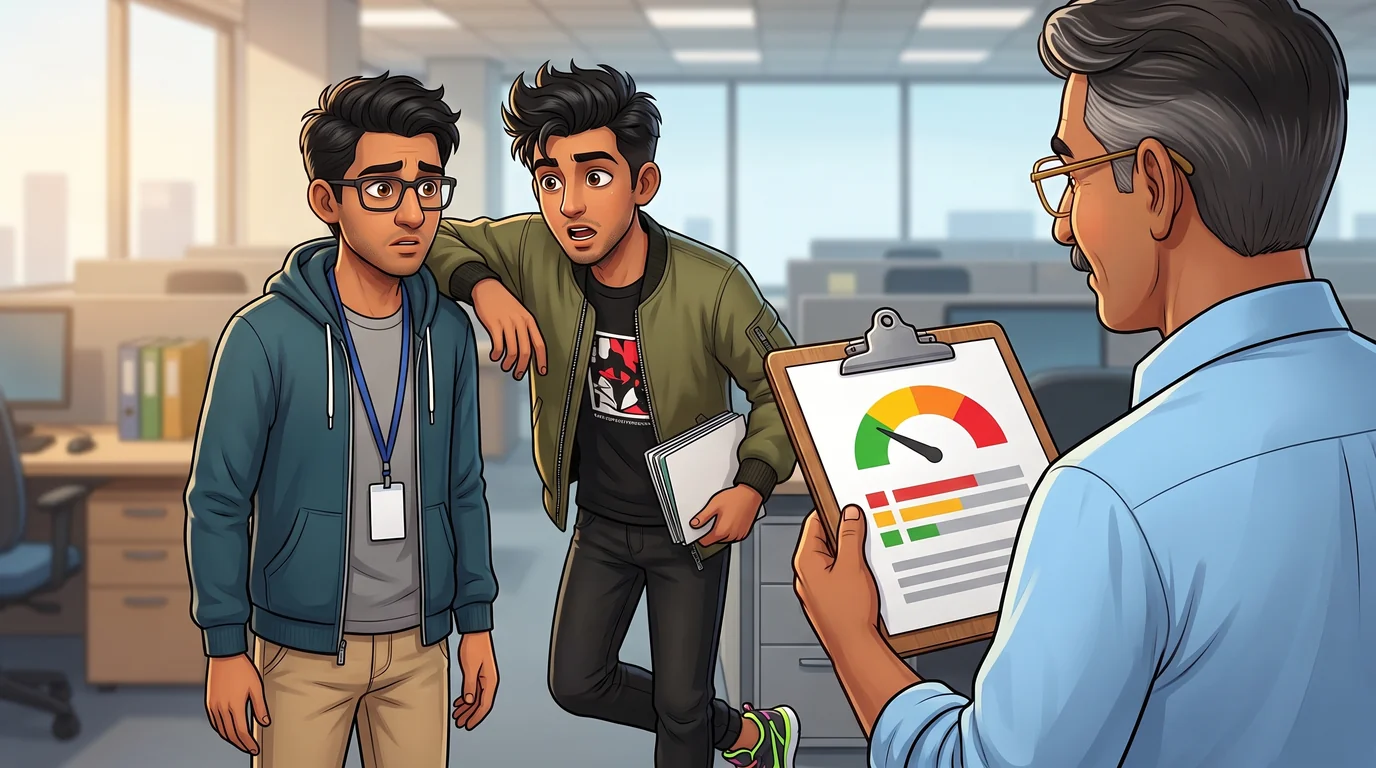
पैनल #1अंक 1
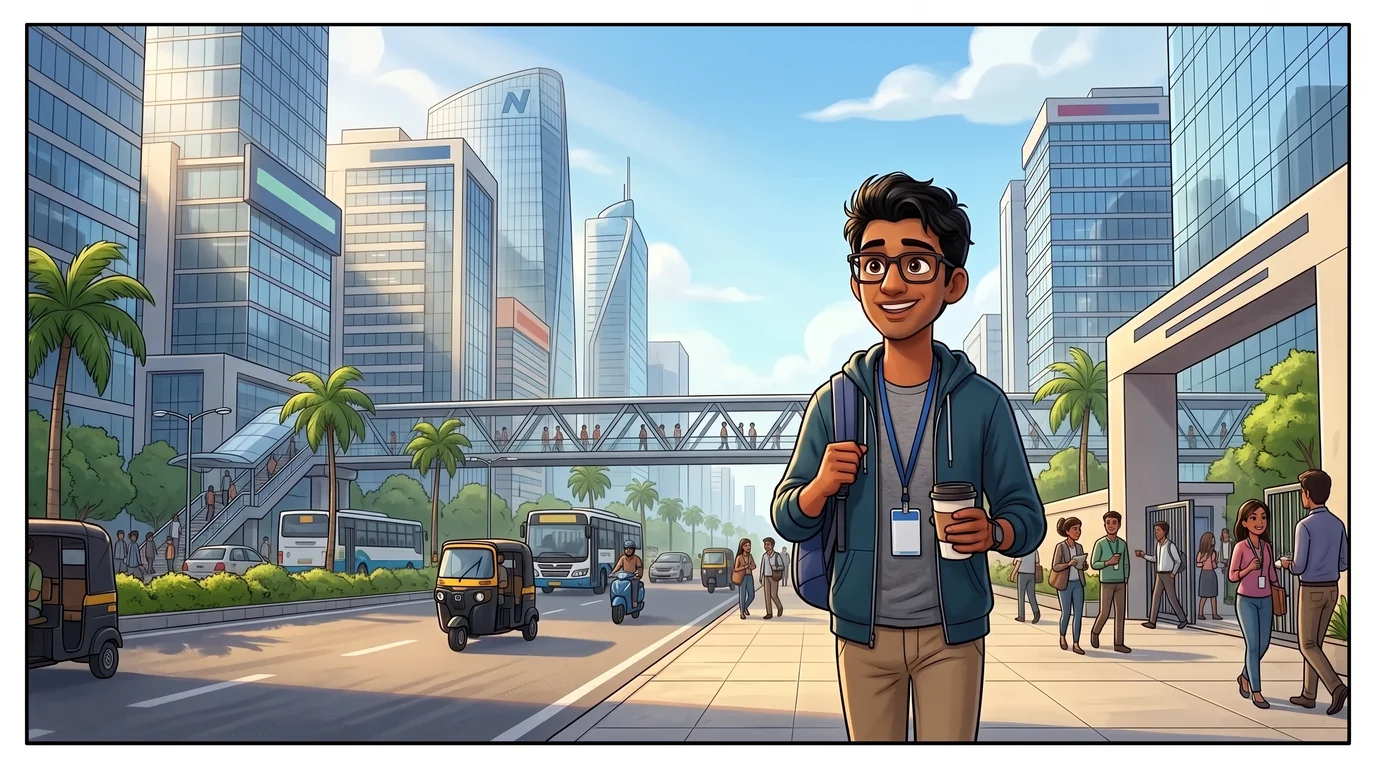
फरवरी में बेंगलुरु के आउटर रिंग रोड टेक हब में सोमवार की ताज़ा सुबह है। पहली सॉफ्टवेयर नौकरी के दस महीने बाद 22 साल का राहुल खुद को दुनिया के शिखर पर महसूस कर रहा है, इस बात से अनजान कि कर्ज़ बेचने वाले एल्गोरिदम ने उसे अपना पसंदीदा निशाना चुन लिया है।
बेंगलुरु आउटर रिंग रोड की सुबह की चहल-पहल: अपनी पहली सॉफ्टवेयर इंजीनियरिंग नौकरी के 10 महीने पूरे कर राहुल आत्मविश्वास से भरा हुआ है। लेकिन उपभोक्ता वित्त की दुनिया ने नए कमाने वालों के लिए पहले से ही जाल बिछा रखे हैं।
पैनल #2अंक 1
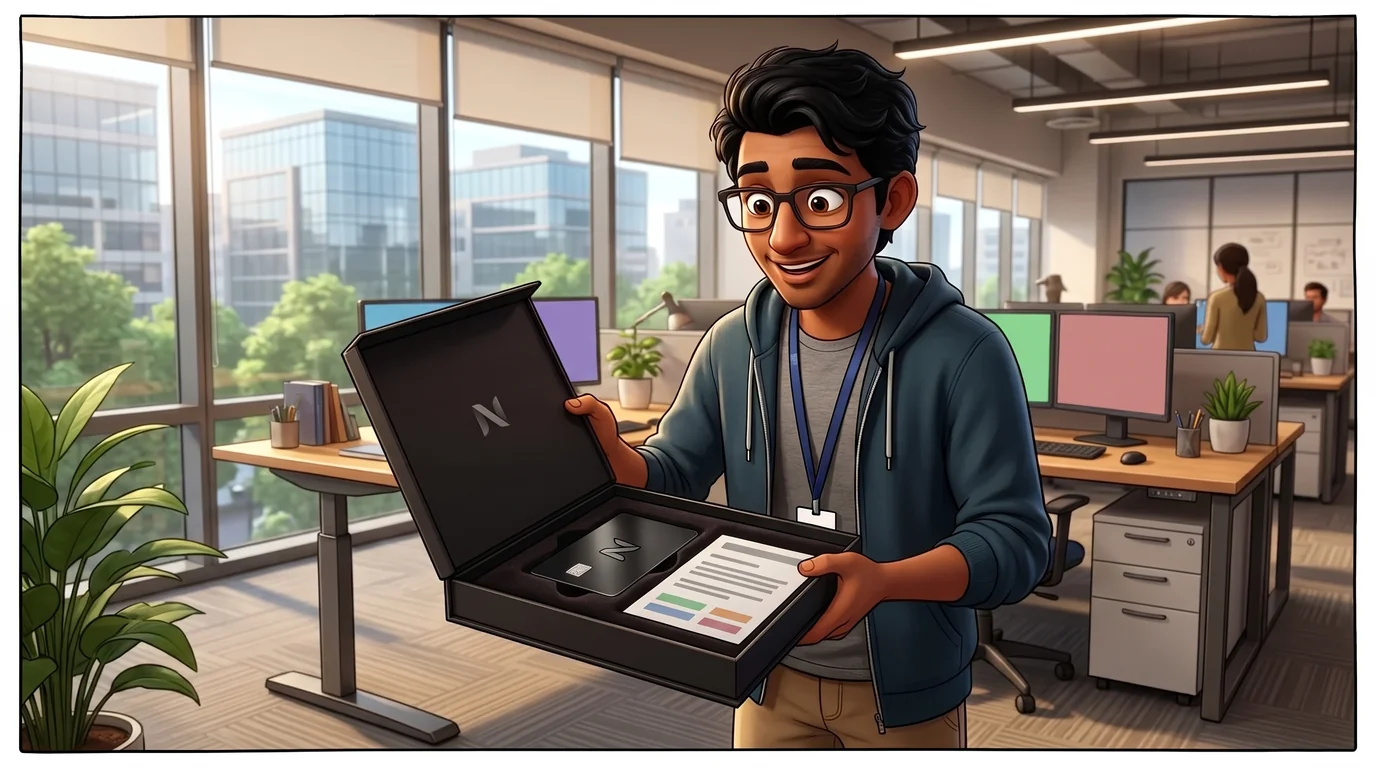
एक कॉरपोरेट कूरियर राहुल की डेस्क पर उभरी छपाई वाला एक पैकेट रख जाता है। एपेक्स बैंक ने उसके लिए ₹2.5 लाख की भारी-भरकम लिमिट वाला अपग्रेडेड टाइटेनियम ब्लैक मेटल क्रेडिट कार्ड प्री-अप्रूव कर दिया है।
🧑💻 राहुल"अरे वाह! देखो एपेक्स बैंक ने क्या भेजा है—एक चमचमाता ब्लैक मेटल क्रेडिट कार्ड! और वो भी ₹2,50,000 की प्री-अप्रूव्ड लिमिट के साथ! यह तो मेरी 3 महीने की सैलरी से भी ज्यादा पैसा मेरी जेब में आ गया!"
पैनल #3अंक 1
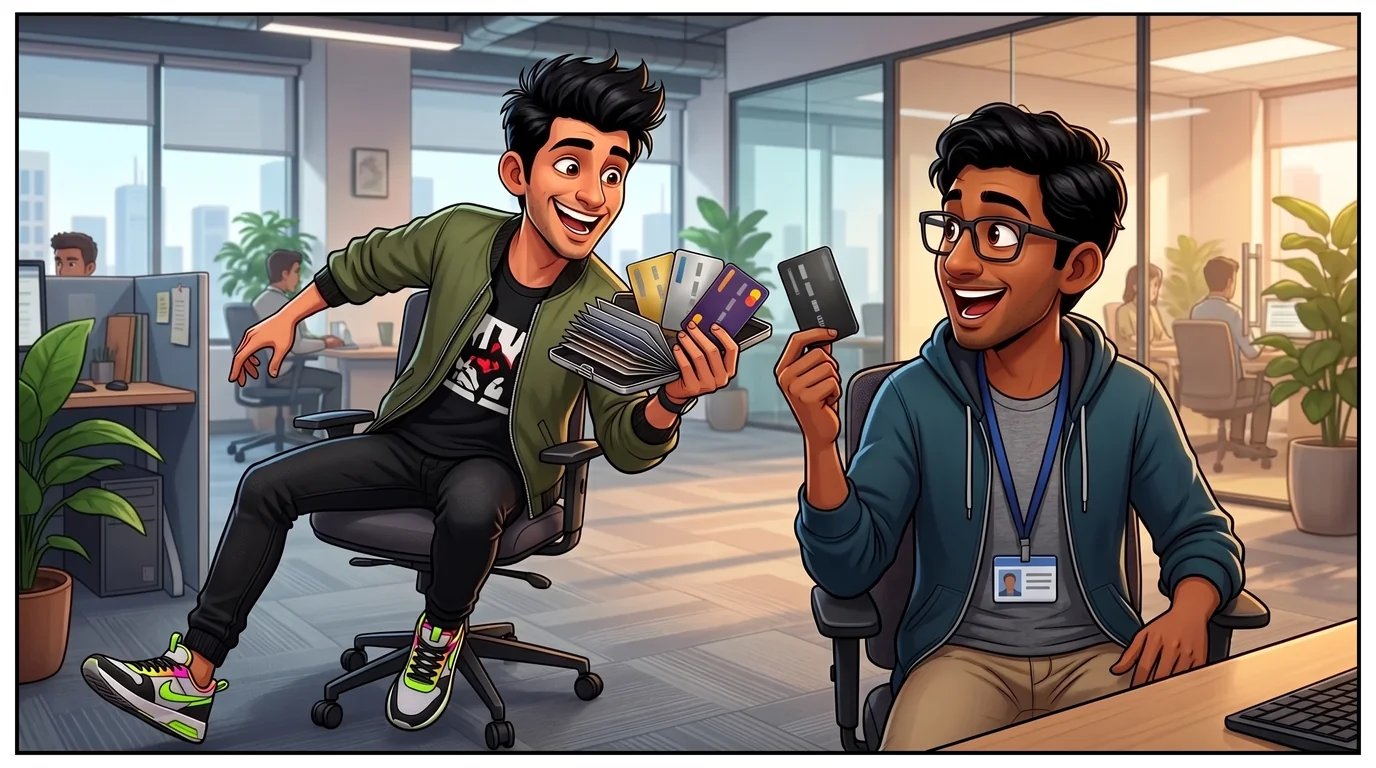
टीम के 24 साल के स्वघोषित लाइफस्टाइल गुरु तरुण की नजर मेटल कार्ड पर पड़ती है, और वह फौरन अपनी कुर्सी खिसकाकर राहुल के पास आ जाता है, ताकि उसे हर वक्त कार्ड स्वाइप करने की संस्कृति की दीक्षा दे सके।
👨💻 तरुण"बड़े खिलाड़ियों के क्लब में स्वागत है राहुल! यह मेटल कार्ड असली स्टेटस सिंबल है भाई! क्रेडिट कार्ड स्वाइप करना 50 दिन तक मुफ्त का पैसा होता है। चल इस वीकेंड इंदिरानगर में तुम्हारी कोडिंग रिलीज की पार्टी करते हैं!"
पैनल #4अंक 1
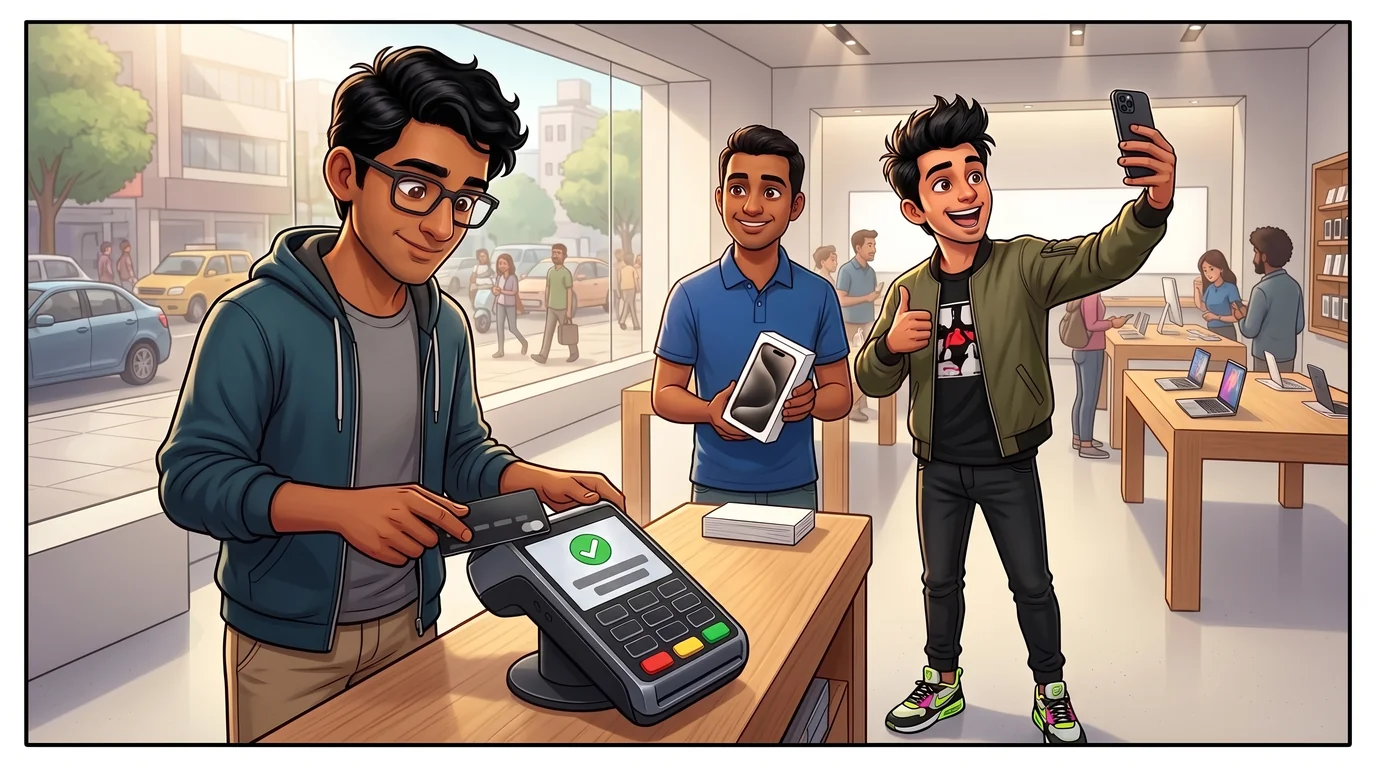
शनिवार दोपहर इंदिरानगर में राहुल नए कार्ड से एक फ्लैगशिप स्मार्टफोन के लिए ₹70,000 स्वाइप कर देता है, बिना बैंक खाते को छुए और बिना चुकाने की कोई योजना बनाए।
🧑💻 राहुल"बस एक टैप और काम हो गया! जब बाद में चुका सकता हूं, तो साल भर बचत करने का इंतज़ार क्यों? इस मेटल कार्ड ने ₹70,000 के खर्च को एकदम हल्का बना दिया!"
पैनल #5अंक 1
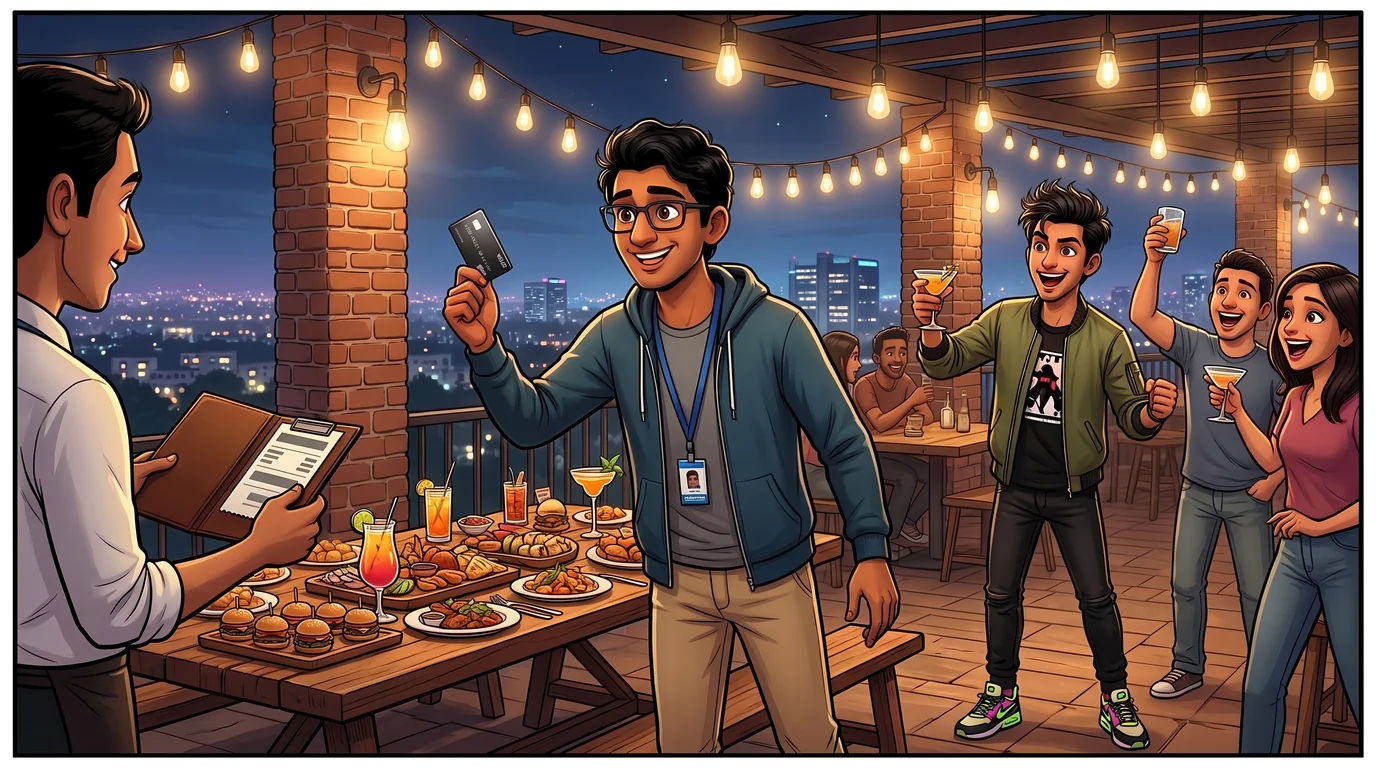
उसी शाम जोश में झूमता राहुल इंदिरानगर के एक रूफटॉप रेस्तरां में दोस्तों का पूरा ₹15,000 का बिल खुद भरने की जिद करता है। इससे वीकेंड का उसका कुल कार्ड बिल ₹85,000 हो जाता है।
🧑💻 राहुल"अरे पूरा बिल मेरे कार्ड पर डालो भाइयों! आज की पार्टी मेरी तरफ से! ₹2.5 लाख की लिमिट के आगे ₹15,000 तो कुछ भी नहीं है। सैलरी आते ही आराम से चुका दूंगा!"
पैनल #6अंक 1
तीन हफ्ते बाद राहुल के इनबॉक्स में महीने का स्टेटमेंट आता है। कुल बिल: ₹85,000। लेकिन पीडीएफ में लुभाती हुई एक जादुई रकम दिखती है: 'मिनिमम अमाउंट ड्यू: ₹4,250'।
पहला बिल आया: कुल देय राशि (Total Due) ₹85,000 है। लेकिन ठीक नीचे, हरे रंग में चमकता हुआ आकर्षक विकल्प दिखा: 'न्यूनतम देय राशि (Minimum Due): ₹4,250 (5%)'।
पैनल #7अंक 1
राहुल अपनी वित्तीय चतुराई पर खुद ही पीठ थपथपाता है। वह यूपीआई से ठीक ₹4,250 ट्रांसफर करता है, इस भरोसे में कि उसने बाकी ₹80,750 का भुगतान कानूनी तौर पर, बिना किसी नुकसान के टाल दिया है।
🧑💻 राहुल"जब बैंक मुझे सिर्फ ₹4,250 देने का विकल्प दे रहा है, तो मैं अपने बैंक से पूरे ₹85,000 क्यों खाली करूं? बाकी ₹80,750 मैं अपने खाते में ही रखूंगा। बैंक कितने मददगार होते हैं!"
पैनल #8अंक 2
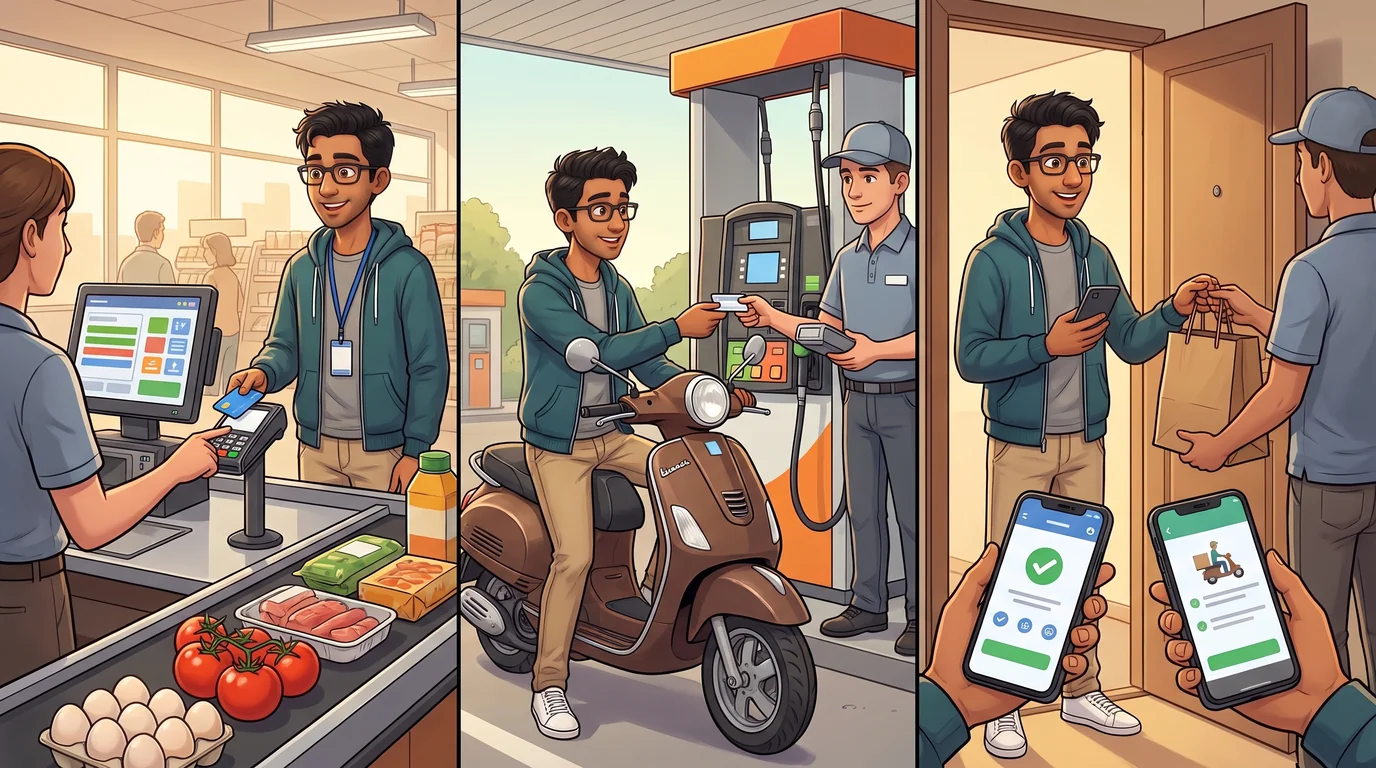
यह मानकर कि उसका कार्ड एकदम ठीक स्थिति में है, राहुल पूरे दूसरे महीने अपनी सामान्य दिनचर्या जारी रखता है। 45 दिन की ब्याज-मुक्त अवधि के भरोसे वह राशन, पेट्रोल और फूड डिलीवरी पर ₹12,000 और खर्च कर देता है।
🧑💻 राहुल"क्योंकि मैंने मिनिमम ड्यू समय पर भर दिया था, मेरा कार्ड एकदम एक्टिव है! मैं रोजमर्रा का राशन और खाना इसी कार्ड से मंगाता रहता हूं, वही 45 दिन का फ्री ग्रेस पीरियड तो है ही!"
पैनल #9अंक 2
एक महीने बाद अगला स्टेटमेंट किसी धमाके की तरह आता है। ₹4,250 चुकाने के बावजूद राहुल का कुल बिल ₹85,000 से बढ़कर लगभग ₹98,000 हो गया है, जिसमें ₹5,000 से ज़्यादा ब्याज और जीएसटी है।
🧑💻 राहुल"क्या?! मैंने ₹4,250 चुकाए थे, फिर भी मेरा बिल ₹85,000 से बढ़कर ₹97,700 पार कर गया?! ₹5,000 से ज्यादा सिर्फ ब्याज और जीएसटी जुड़ गया?! पैसे चुकाने के बाद भी कर्जा कैसे बढ़ गया?!"
पैनल #10अंक 2
राहुल वह बारीक शर्तें पढ़ता है जिन्हें उसने कभी नहीं पढ़ा था। बिल पूरा न भरने पर ब्याज ड्यू डेट से नहीं, बल्कि हर खरीदारी के दिन से लगता है।
बारीक अक्षरों का जाल: पूरा बिल न भरने से हर खरीदारी की ब्याज-मुक्त अवधि खत्म हो गई। ब्याज हर खरीदारी के दिन से लगा: भुगतान तक पूरे ₹85,000 पर, और उसके बाद बाकी ₹80,750 पर।
पैनल #11अंक 2
नेक्सा टेक के कैफेटेरिया हॉल में सुबह की कॉफी के दौरान प्रिया राहुल की घबराहट भांप लेती है। उसके झुके कंधे और उड़ा हुआ चेहरा साफ बता रहे हैं कि उसने किसी आर्थिक बारूदी सुरंग पर पैर रख दिया है।
👩💼 प्रिया"राहुल, तुम्हारा चेहरा देखकर लग रहा है जैसे तुमने गलती से प्रोडक्शन सर्वर का डेटाबेस उड़ा दिया हो। क्या हुआ? किराया बढ़ गया या कोई गंभीर समस्या आ गई?"
पैनल #12अंक 2
मदद के लिए बेचैन राहुल प्रिया को स्टेटमेंट दिखाता है। उसे लगता है कि बैंक ने उसे ठगा है, क्योंकि उसकी नजर में 'मिनिमम ड्यू' समय पर भरकर उसने सब कुछ नियम से किया था।
🧑💻 राहुल"प्रिया, यह देखो! मैंने बैंक का दिया हुआ 'मिनिमम अमाउंट ड्यू' समय पर भरा था! फिर उन्होंने मुझ पर ₹5,000 का ब्याज और जीएसटी क्यों थोप दिया? क्या यह सरासर धोखाधड़ी नहीं है?"
पैनल #13अंक 2
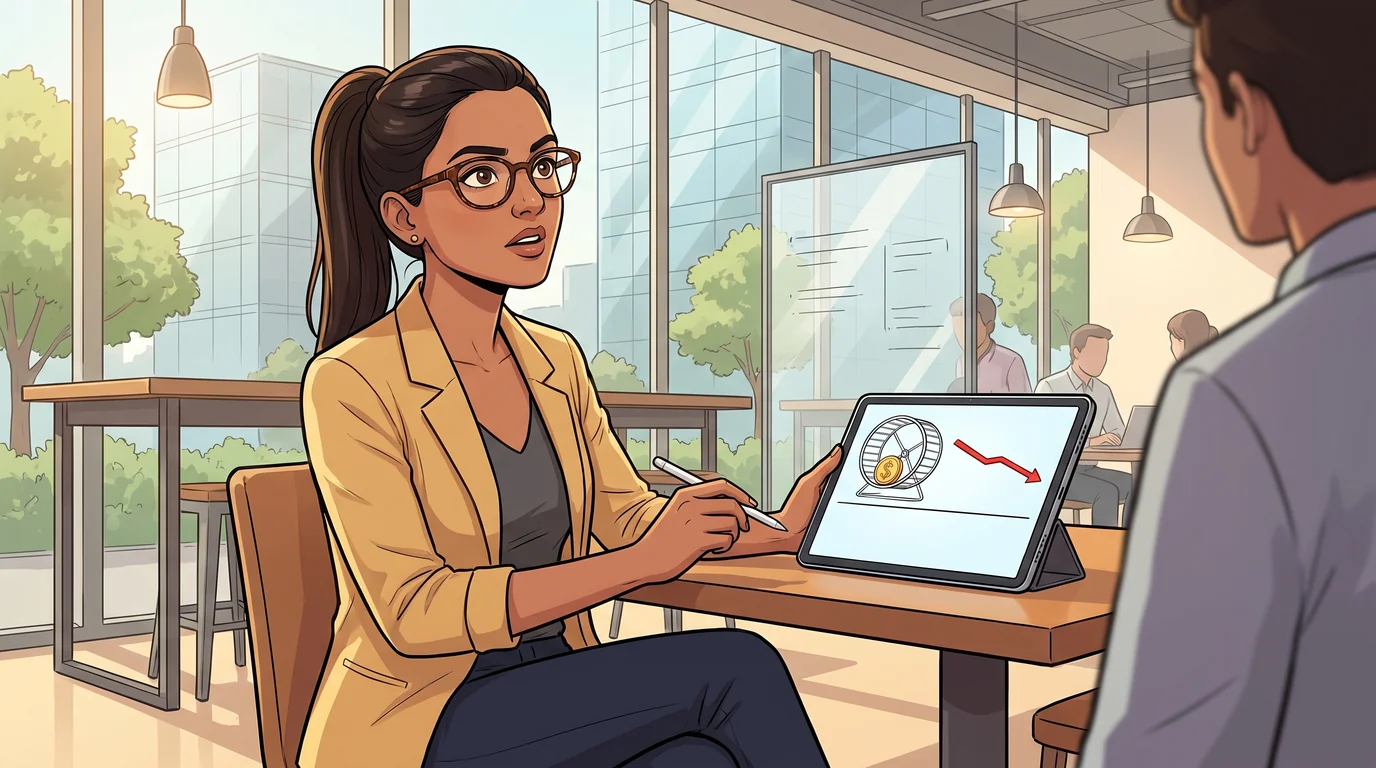
₹85,000 पर 5% मिनिमम:
≈ 18 साल, ₹1.7 लाख ब्याज
प्रिया पर्दे के पीछे छिपे गणित की परतें खोलती है। क्रेडिट कार्ड का कर्ज दुनिया का सबसे महंगा खुदरा कर्ज है, जिस पर प्रति माह 3.5% ब्याज लगता है (यानी सालाना 42% एपीआर)।
👩💼 प्रिया"राहुल, यह कानूनी है और उस कार्डधारक समझौते में लिखा है जिसे तुमने कभी नहीं पढ़ा! कार्ड हर महीने लगभग 3.5% ब्याज लेते हैं, यानी साल का 42%! अगर इस बिल पर सिर्फ 5% मिनिमम भरते रहे, तो चुकाने में लगभग 18 साल और ₹1.7 लाख ब्याज लगेगा, जीएसटी अलग!"
पैनल #14अंक 2
प्रिया संपत्ति बनाने की तुलना कर्ज से होने वाली बर्बादी से करती है। जहां युवा निवेशक म्यूचुअल फंड में 12% सालाना कंपाउंडिंग पर खुश होते हैं, वहीं क्रेडिट कार्ड उन्हीं से 42% का उल्टा चक्रवृद्धि ब्याज वसूलते हैं।
👩💼 प्रिया"गणित समझो! जब हम निफ्टी 50 में निवेश करते हैं, तो 12% के सालाना रिटर्न पर खुश होते हैं। यहां क्रेडिट कार्ड बैंक तुमसे 42% का उल्टा चक्रवृद्धि ब्याज वसूल रहा है! 42% के घाव से खून बहाते हुए कोई अमीर नहीं बन सकता!"
पैनल #15अंक 3
प्रिया के कहने पर राहुल अपनी सिबिल क्रेडिट रिपोर्ट खोलता है। उसे यकीन नहीं होता: समय पर मिनिमम भरने के बावजूद उसका स्कोर 780 से गिरकर 720 पर आ गया है।
🧑💻 राहुल"नहीं... मेरा सिबिल स्कोर! पिछली तिमाही यह 780 था। अब 720 हो गया! मैंने तारीख नहीं चूकी, मिनिमम भरा था! फिर मेरा स्कोर क्यों गिर रहा है?!"
पैनल #16अंक 3
तरुण बुरी तरह टूटा हुआ कैफेटेरिया पहुंचता है। उसने दोपहिया वाहन लोन के लिए आवेदन किया था, लेकिन तुरंत रिजेक्ट हो गया, क्योंकि उसके चार क्रेडिट कार्डों ने उसकी क्रेडिट प्रोफाइल चौपट कर दी है।
👨💻 तरुण"भाई, मैं बर्बाद हो गया! मैंने बाइक के लिए ₹2 लाख का लोन अप्लाई किया था, बैंक ने 30 सेकंड में रिजेक्ट कर दिया! उन्होंने कहा मेरा सिबिल 610 है क्योंकि मेरे चारों कार्ड पूरी तरह भरे पड़े हैं! मैं दो साल से सिर्फ मिनिमम भर रहा हूं और कर्ज़ खत्म ही नहीं हो रहा!"
पैनल #17अंक 3
कॉरपोरेट पेरोल प्रमुख शर्माजी यह परेशानी सुनकर बीच में आते हैं। वेतन संभालने के अपने चौथाई सदी के करियर में उन्होंने साल-दर-साल फ्रेशर्स को इसी त्रासदी से गुजरते देखा है।
👨💼 शर्माजी"तरुण, राहुल, गहरी सांस लो और शांत हो जाओ। अपने 25 साल के पेरोल करियर में मैंने सैकड़ों होनहार युवा इंजीनियर्स को उनकी पहली नौकरी में इसी दलदल में फंसते देखा है।"
पैनल #18अंक 3
शर्माजी उस अदृश्य पैमाने को समझाते हैं जिसने राहुल का स्कोर गिरा दिया: क्रेडिट उपयोग अनुपात (Credit Utilization Ratio)। ₹2.5 लाख की लिमिट पर ₹85,000 खर्च करने से राहुल का उपयोग 34% पर पहुंच गया, जो 30% की सुरक्षित सीमा से ऊपर है।
👨💼 शर्माजी"अपना क्रेडिट यूटिलाइज़ेशन रेशियो देखो। राहुल, तुमने एक ही महीने में अपनी लिमिट का 34% इस्तेमाल किया, और फिर उसका ज़्यादातर हिस्सा आगे खिसका दिया! लेंडर 30% से कम यूटिलाइज़ेशन पसंद करते हैं, और लगातार आगे खिसकता बैलेंस आर्थिक तनाव जैसा दिखता है। सिर्फ मिनिमम भरने से स्कोर गिरना नहीं रुकता!"