पैनल #1अंक 1
नेक्सा टेक के बेंगलुरु कैंपस में जनवरी आ चुकी है। पूरे कॉरपोरेट भारत में यह 'टैक्स डिक्लेरेशन सीज़न' की शुरुआत है, जब एचआर हर टैक्स छूट का दस्तावेज़ी सबूत मांगता है।
15 जनवरी, नेक्सा टेक बेंगलुरु: नए साल के जश्न का खुमार उतर चुका है और ऑफिसों में सालाना टैक्स के खौफ का मौसम शुरू हो गया है।
पैनल #2अंक 1
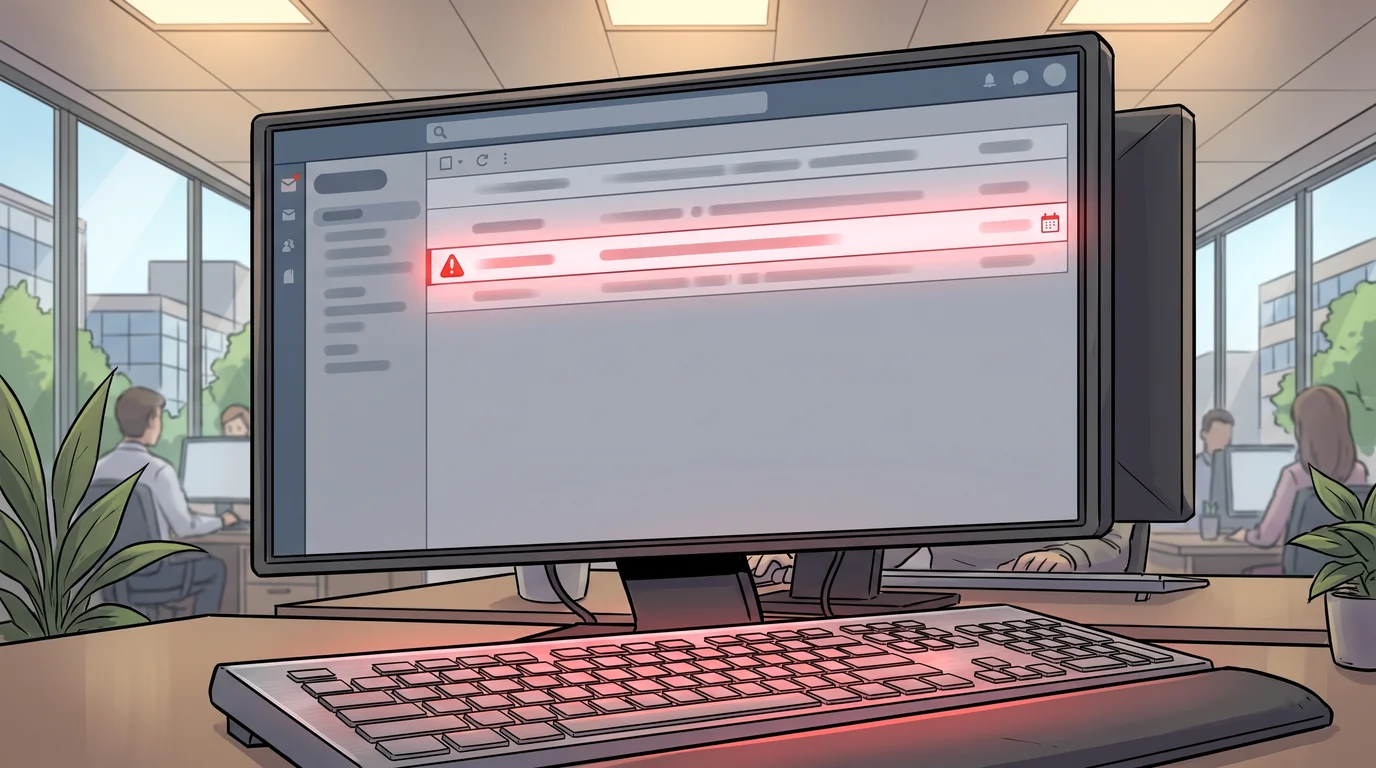
अंतिम चेतावनी: 20 जनवरी तक प्रमाण,
वरना जनवरी–मार्च टीडीएस बढ़ेगा
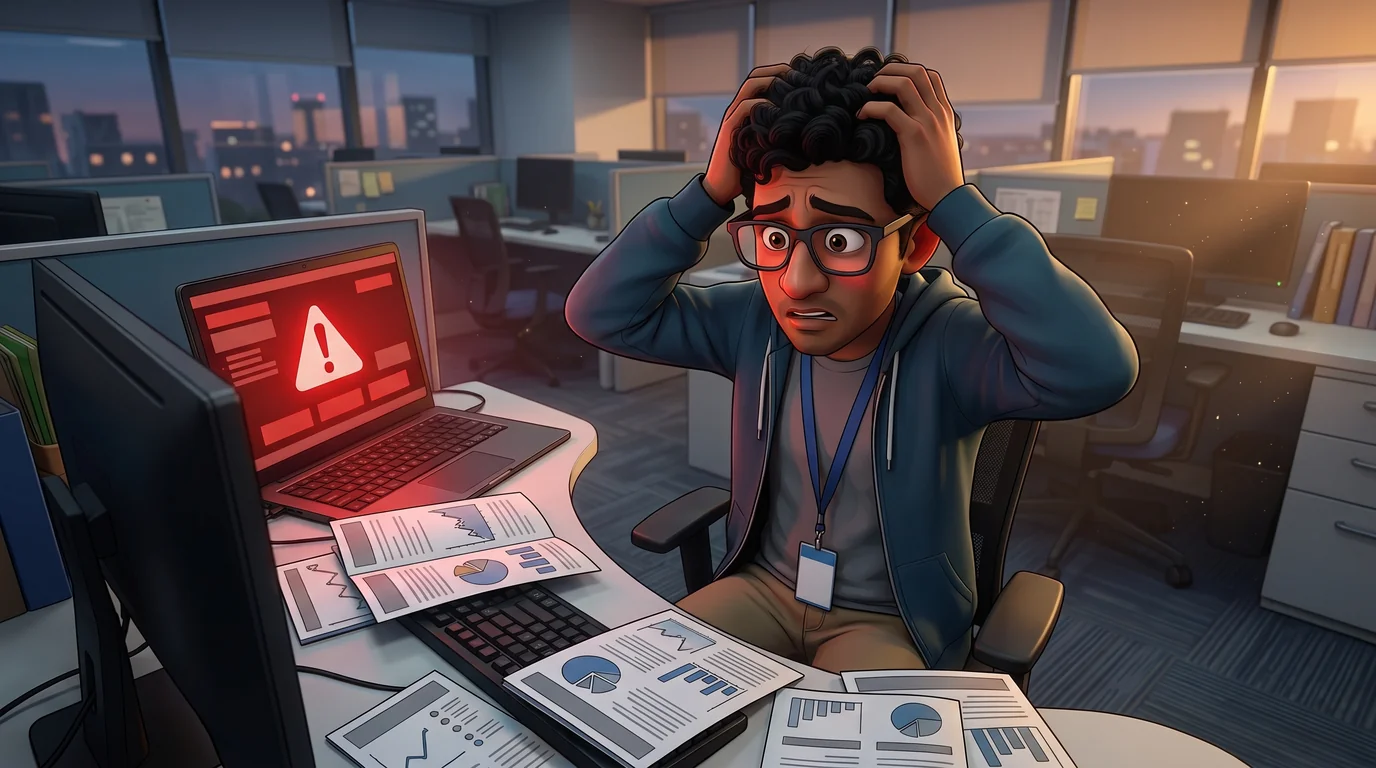
राहुल अपना इनबॉक्स खोलता है और नेक्सा टेक एचआर पेरोल टीम का एक हाई-प्रायोरिटी अलर्ट देखता है। लाल चेतावनी देखते ही घबराहट शुरू हो जाती है।
एचआर सिस्टम अलर्ट: 'अंतिम चेतावनी: जॉइनिंग के समय आपने पुरानी टैक्स व्यवस्था चुनी थी। घोषित 80C, 80D और किराए के प्रमाण 20 जनवरी तक जमा करें, वरना उन पर बनने वाला टैक्स जनवरी, फरवरी और मार्च की सैलरी से वसूला जाएगा!'
पैनल #3अंक 1
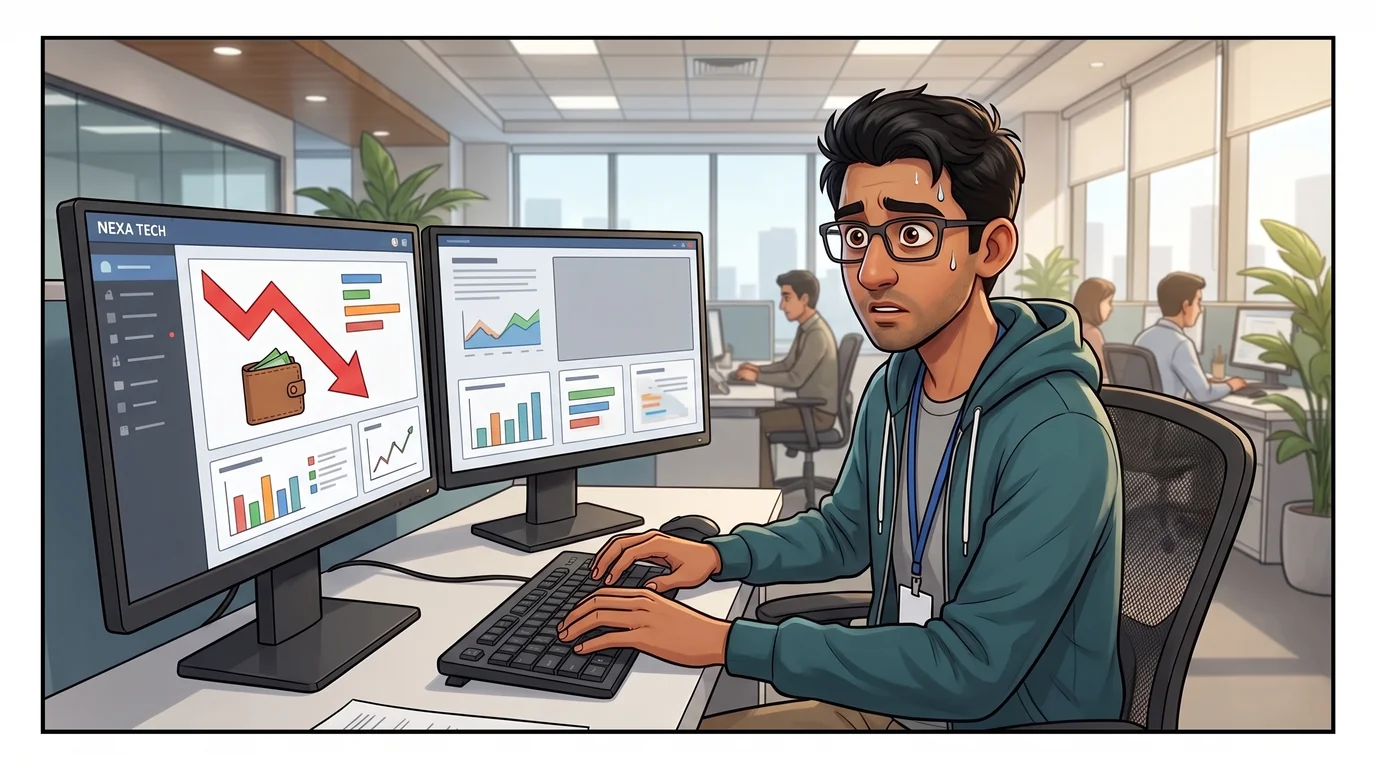
टीडीएस: ₹7,527 → ₹14,669
प्रति माह
राहुल अविश्वास से अपनी स्क्रीन को घूरता रह जाता है। विक्रम की सलाह पर उसने जॉइनिंग फॉर्म में 'पुरानी व्यवस्था' चुनी थी। अब ₹72,895 की इन-हैंड सैलरी और बिना प्रमाण के, वसूला जाने वाला टैक्स उसके बेंगलुरु बजट को हिला देता है।
🧑💻 राहुल"मेरा टीडीएस ₹7,527 से बढ़कर हर महीने ₹14,669 हो जाएगा?! तीन महीने तक मेरी इन-हैंड सैलरी का पांचवां हिस्सा गायब! अगर जनवरी में इतना कट गया, तो किराया और राशन भरना बहुत मुश्किल हो जाएगा!"
पैनल #4अंक 1
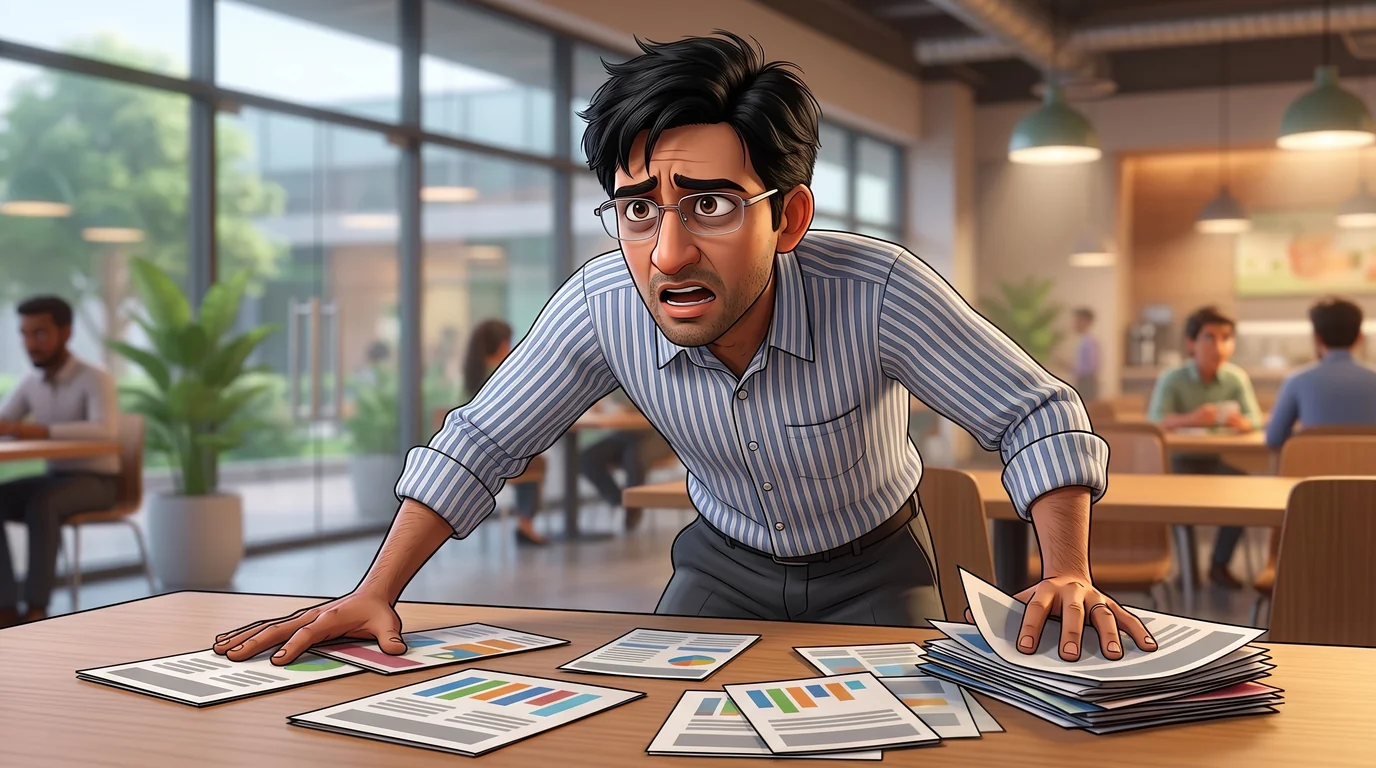
राहुल की बगल वाली डेस्क पर बैठने वाले सीनियर विक्रम वित्तीय ब्रोशर और पर्चों का ढेर थामे धड़धड़ाते हुए क्यूबिकल में घुसते हैं, मानो किसी तूफान से बचकर आए हों।
👨💻 विक्रम"राहुल! तुमने एचआर का ईमेल देखा?! सिर्फ पांच दिन बचे हैं! क्या तुमने 80C में ₹1.5 लाख लगाए या फिर टैक्स डिपार्टमेंट को अपनी पूरी सैलरी साफ करने दोगे?!"
पैनल #5अंक 1
विक्रम राहुल पर कॉर्पोरेट कर्मचारियों की पीढ़ियों से चली आ रही सलाहों की बौछार कर देते हैं और जोर देते हैं कि टैक्स बचाने वाला निवेश हर साल की ऐसी कुर्बानी है, जिससे बचा नहीं जा सकता।
👨💻 विक्रम"ये लो! तुम्हें तुरंत ₹1,50,000 किसी ईएलएसएस म्यूचुअल फंड में लॉक करने होंगे! साथ में ₹25,000 का हेल्थ इंश्योरेंस और ₹50,000 एनपीएस! मेरे पिताजी यही करते थे और 8 साल से मैं भी यही कर रहा हूं!"
पैनल #6अंक 1
राहुल अपने पहले नौ महीनों के अनुशासित बजट से जमा हुई बचत देखता है। ₹1.5 लाख लॉक करने का मतलब है मेहनत से बनाया पूरा इमरजेंसी फंड खत्म।
बैंकिंग ऐप: 'कुल बचत: ₹1,42,300.00।' राहुल का विचार: 'अगर टैक्स बचाने के लिए ₹1,50,000 लॉक कर दिए, तो खाता खाली हो जाएगा! क्या टैक्स बचाने के लिए मुझे कर्ज लेना पड़ेगा?!'
पैनल #7अंक 1
एक तरफ जनवरी से मार्च तक हर महीने ₹14,669 टीडीएस कटने का डर, दूसरी तरफ हाथ में मौजूद ₹1,50,000 नकद लॉक करने की नामुमकिन शर्त—राहुल खुद को पूरी तरह फंसा हुआ महसूस करता है।
🧑💻 राहुल"मेरी कुल बचत सिर्फ ₹1.42 लाख है! अगर आज ही इसे 3 साल के लिए ईएलएसएस में लॉक कर दिया, तो इमरजेंसी या किराए के लिए ₹0 बचेंगे! क्या नौकरीपेशा जिंदगी टैक्स कटवाने और कंगाल होने के बीच फंसी है?!"
पैनल #8अंक 2
लंच के समय विक्रम राहुल को कैफेटेरिया की ओर ले जाते हुए, सिर पर खड़ी धारा 80C के प्रमाण जमा करने की आखिरी तारीख से निपटने के लिए एक से बढ़कर एक लापरवाह जुगाड़ सुझाते हैं।
👨💻 विक्रम"सुनो राहुल, अगर कैश कम है तो ऐप से तुरंत पर्सनल लोन ले लो या क्रेडिट कार्ड से ईएलएसएस में पैसे डाल दो! पर एचआर को टैक्स मत काटने दो, कुछ भी करो!"
पैनल #9अंक 2
प्रिया सुनती है कि विक्रम एक 22 साल के फ्रेशर को टैक्स-सेविंग फंड खरीदने के लिए महंगा कर्ज़ लेने की सलाह दे रहा है। वह बड़े सधे अंदाज़ में अपना कॉफी मग नीचे रखती है।
प्रिया हैरानी से देखती हैं: 'क्या विक्रम ने अभी-अभी एक नए इंजीनियर को टैक्स बचाने के लिए पर्सनल लोन लेने की सलाह दी? रुको, इससे पहले कि कोई बड़ा आर्थिक नुकसान हो जाए।'
पैनल #10अंक 2
प्रिया दृढ़ता से बीच में आती हैं और राहुल को विक्रम की घबराहट के भंवर से बाहर खींच लेती हैं, ताकि कोई ऐसा लेनदेन करने से पहले, जिसे पलटा न जा सके, वह ठंडे दिमाग से एक बार सोच ले।
👩💼 प्रिया"विक्रम, एक गहरी सांस लो और ये पर्चे मेज पर रखो। राहुल, न तो क्रेडिट कार्ड स्वाइप करना है और न ही अपनी इमरजेंसी बचत को 3 साल के लिए फंसाना है। बैठो दोनों।"
पैनल #11अंक 2
विक्रम अड़े रहते हैं कि धारा 80C की पूरी सीमा का फायदा उठाना भारतीय नौकरीपेशा जिंदगी का अटल नियम है; उनकी समझ में ही नहीं आता कि कोई टैक्स कटौती क्यों छोड़ेगा।
👨💻 विक्रम"प्रिया, यह पूरे ₹1,50,000 की छूट है! अगर राहुल 80C क्लेम नहीं करेगा, तो वह सरकार को अपनी गाढ़ी कमाई दान कर रहा है! नौकरीपेशा लोगों का यह पहला नियम है!"
पैनल #12अंक 2
पेरोल प्रमुख शर्माजी नेक्सा टेक की आधिकारिक टैक्स एनेक्सचर फाइलें लिए वहां पहुंचते हैं। वे चौथाई सदी से हर जनवरी में ठीक यही मानसिक घबराहट देखते आए हैं।
👨💼 शर्माजी"नमस्ते टीम! पच्चीस सालों से हर जनवरी में युवा इंजीनियरों को 80C के नाम पर ऐसे भागते देखता हूं जैसे ऑफिस में आग लग गई हो। आज क्या आफत आई है?"
पैनल #13अंक 2
प्रिया वह अहम कानूनी और गणितीय सवाल उठाती हैं, जिसका जवाब डिफॉल्ट न्यू टैक्स रिजीम आने के बाद भारतीय टैक्स कानूनों ने पूरी तरह बदल दिया है।
👩💼 प्रिया"विक्रम अभी भी 2019 में जी रहे हैं। शर्माजी, राहुल को बताइए: फाइनेंस एक्ट 2023 के बाद से नौकरीपेशा लोगों के लिए डिफॉल्ट टैक्स व्यवस्था कौन सी है, और उसमें स्टैंडर्ड डिडक्शन कितना मिलता है?"
पैनल #14अंक 2
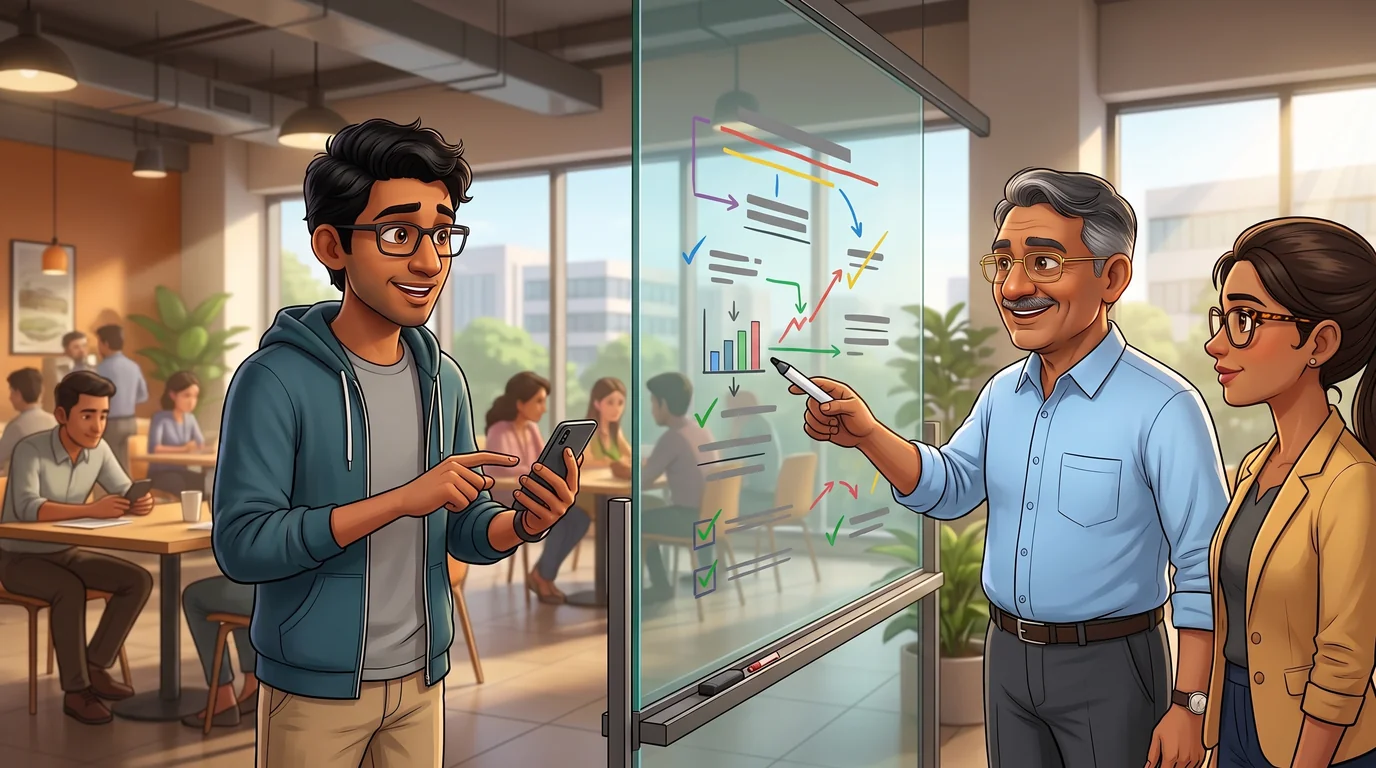
राहुल मानता है कि उसे बताया गया था कि न्यू टैक्स रिजीम एक तरह की सजा है, क्योंकि इसमें पारंपरिक कटौतियां खत्म हो जाती हैं। शर्माजी सबको व्हाइटबोर्ड पर बुलाते हैं, ताकि ऐसा हिसाब हो जिस पर कोई सवाल न उठ सके।
🧑💻 राहुल"रुकिए... नई टैक्स व्यवस्था? विक्रम ने कहा था कि वह घाटे का सौदा है क्योंकि उसमें 80C या किराए की छूट नहीं मिलती! क्या सच में बिना ₹1.5 लाख फंसाए कम टैक्स देने का कोई तरीका है?!"
पैनल #15अंक 3
सीटीसी ₹12 लाख
ओल्ड बनाम न्यू रिजीम
जांच शुरू होती है। प्रिया कांच के पार्टीशन को वित्तीय ऑपरेशन थिएटर बना देती हैं और राहुल के ₹12 लाख सीटीसी के सटीक ढांचे से धारा 80C के भ्रम की चीर-फाड़ करने की तैयारी करती हैं।
👩💼 प्रिया"भावनाओं को छोड़ते हैं और सीधे गणित पर आते हैं। राहुल का फिक्स्ड बेस ₹10.5 लाख है। चलिए देखते हैं कि दोनों व्यवस्थाओं में क्या फर्क पड़ता है, स्टैंडर्ड डिडक्शन से शुरुआत करते हुए!"
पैनल #16अंक 3
प्रिया पहला बड़ा गणितीय फायदा लिखती हैं: न्यू टैक्स रिजीम में नौकरीपेशा करदाताओं के लिए लाया गया बढ़ा हुआ स्टैंडर्ड डिडक्शन।
👩💼 प्रिया"पहला स्तंभ: स्टैंडर्ड डिडक्शन! पुरानी व्यवस्था में यह ₹50,000 है। नई व्यवस्था में यह ₹75,000 है! यह छूट बिना किसी रसीद या लॉक-इन के अपने आप मिलती है!"
पैनल #17अंक 3
शर्माजी कॉर्पोरेट टैक्स के उस फायदे पर जोर देते हैं, जिसे कई फ्रेशर्स गलत समझते हैं: पीएफ में नियोक्ता का कानूनी योगदान।
👨💼 शर्माजी"दूसरा स्तंभ: कंपनी का ईपीएफ और ग्रेच्युटी! नेक्सा टेक का 12% ईपीएफ हिस्सा (साल के ₹72,000) और आपकी ₹28,860 ग्रेच्युटी सीटीसी में तो हैं, पर किसी भी व्यवस्था में टैक्स वाली सैलरी नहीं हैं। और राहुल, आपका अपना ₹72,000 का ईपीएफ पहले से ही ₹1.5 लाख की 80C सीमा में गिना जाता है!"
पैनल #18अंक 3
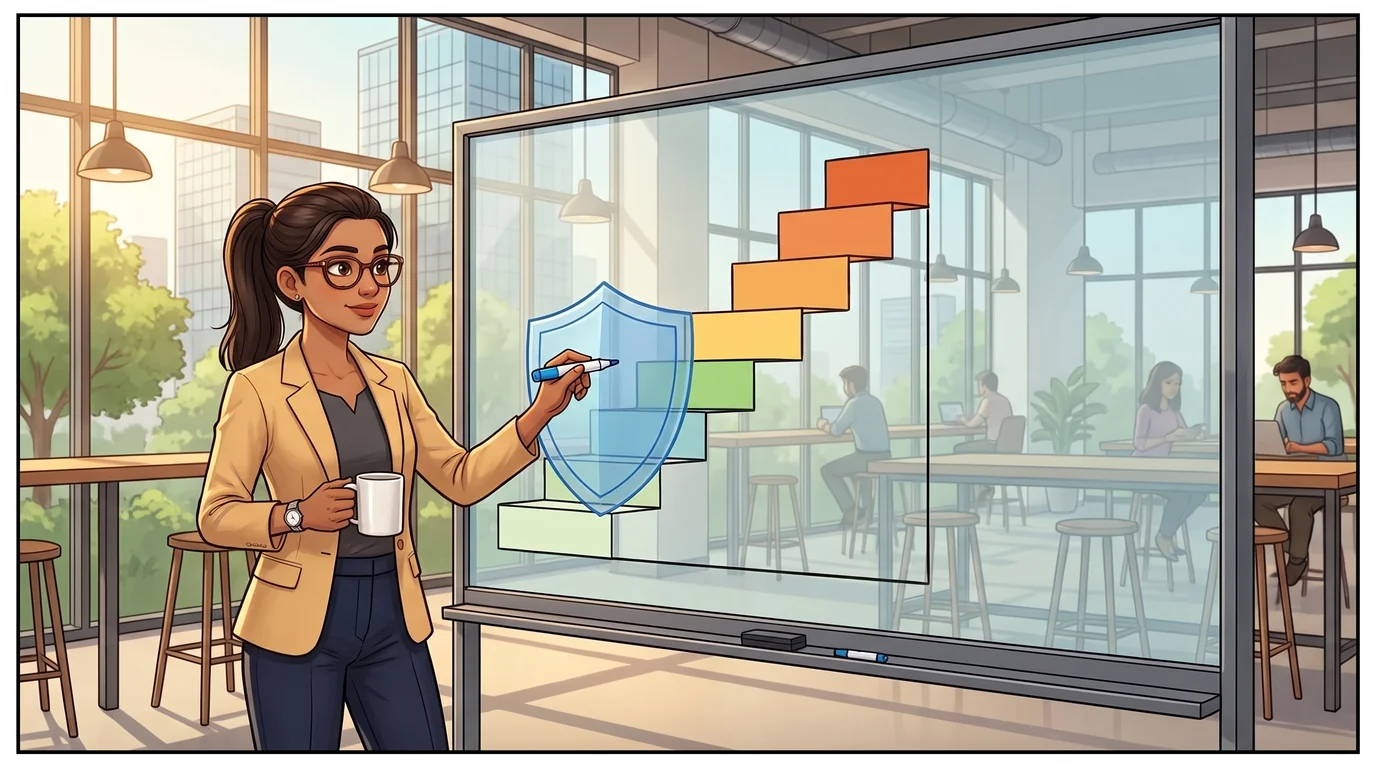
₹0–4 लाख: शून्य
₹4–8 लाख: 5%
₹8–12 लाख: 10%
₹12 लाख से ऊपर: 15–30%
छूट: ₹12 लाख कर योग्य आय तक टैक्स ₹0
प्रिया न्यू टैक्स रिजीम के बढ़ते क्रम वाले टैक्स स्लैब लिखती हैं और धारा 87A की छूट (आयकर अधिनियम 2025 की धारा 156) को रेखांकित करती हैं, जो ₹12.75 लाख तक की सैलरी को टैक्स से पूरी तरह बचा लेती है।
👩💼 प्रिया"इन टैक्स स्लैब्स को देखो! 0 से 4 लाख पर शून्य। 4 से 8 लाख पर सिर्फ 5%, 8 से 12 लाख पर 10%! और अगर आपकी टैक्सेबल आय ₹12 लाख तक है (₹75,000 डिडक्शन के साथ ₹12.75 लाख ग्रॉस), तो धारा 87A की छूट से टैक्स बिल्कुल ₹0 हो जाता है!"